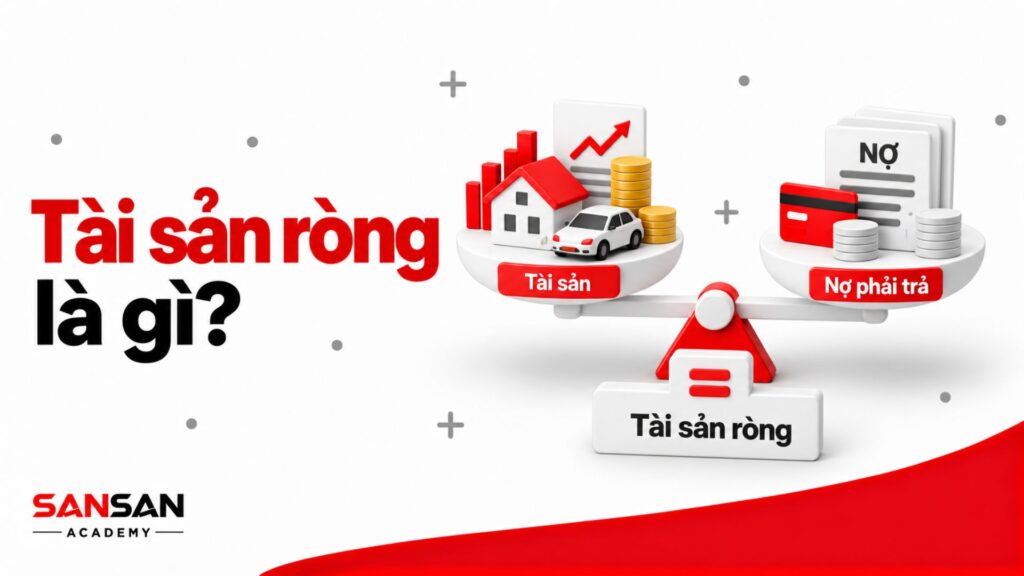
Một người có căn nhà trị giá vài tỷ đồng vẫn có thể đang gánh khoản vay mua nhà lớn. Tương tự, doanh nghiệp sở hữu nhiều máy móc chưa chắc có phần tài sản còn lại sau nợ cao. Sansan Academy sẽ cùng bạn tính tài sản ròng từ tài sản và nợ phải trả, rồi phân biệt cách dùng số liệu của cá nhân với doanh nghiệp.
Tài sản ròng là gì?
Tài sản ròng là phần giá trị còn lại khi lấy tổng giá trị tài sản trừ tổng nợ phải trả của cùng một chủ thể tại cùng một thời điểm. Kết quả phụ thuộc vào cơ sở định giá dùng cho phép tính.
Trong báo cáo tài chính doanh nghiệp, chênh lệch giữa tổng tài sản và tổng nợ phải trả tương ứng với vốn chủ sở hữu theo phương trình kế toán. Tài liệu Balance Sheet Building Blocks của SEC mô tả vốn chủ sở hữu là phần lợi ích còn lại của chủ sở hữu sau khi trừ nợ khỏi tài sản. Giá trị ghi sổ này cần được phân biệt với số tiền có thể thu được khi bán tài sản trên thị trường.
Tài sản ròng của cá nhân và doanh nghiệp khác nhau như thế nào?
Cả hai cùng theo công thức tổng tài sản trừ tổng nợ, nhưng nguồn số liệu và cách định giá không hoàn toàn giống nhau. Bảng dưới đây giúp chọn đúng dữ liệu trước khi áp dụng công thức.
| Tiêu chí | Cá nhân | Doanh nghiệp |
|---|---|---|
| Tài sản thường gặp | Tiền gửi, nhà, xe, khoản đầu tư | Tiền, khoản phải thu, hàng tồn kho, tài sản cố định, đầu tư |
| Nợ thường gặp | Vay mua nhà, vay mua xe, nợ thẻ, vay cá nhân | Phải trả nhà cung cấp, vay, thuế và nghĩa vụ phải trả khác |
| Nguồn số liệu | Sao kê, hồ sơ khoản vay, ước tính giá trị tài sản tại ngày tính | Bảng cân đối kế toán và thuyết minh cùng ngày báo cáo |
| Giá trị được dùng | Thường là giá trị ước tính theo mục đích theo dõi tài chính cá nhân | Giá trị ghi sổ theo chính sách kế toán và phạm vi báo cáo |
| Cách gọi kết quả | Giá trị ròng hoặc tài sản ròng cá nhân | Chênh lệch tài sản và nợ tương ứng vốn chủ sở hữu theo giá trị ghi sổ |
Chẳng hạn, chủ một căn nhà có thể ước tính giá bán hiện tại để theo dõi tài sản ròng cá nhân. Doanh nghiệp lại trình bày tài sản theo quy tắc kế toán trên báo cáo, nên không thể lấy giá bán ước tính của một tài sản thay trực tiếp vào tổng tài sản ghi sổ rồi coi kết quả vẫn là vốn chủ sở hữu đã báo cáo.
Tầm quan trọng của tài sản ròng trong kinh tế
Tài sản ròng giúp nhìn phần giá trị còn lại sau nợ, nhưng mỗi chủ thể dùng kết quả cho một mục đích khác nhau. Chỉ số này là một ảnh chụp tại thời điểm tính, nên cần xem thêm diễn biến qua thời gian và khả năng chuyển tài sản thành tiền.
Cho biết phần giá trị tài sản còn lại sau các nghĩa vụ nợ
Một người có thu nhập cao hoặc doanh nghiệp sở hữu nhiều tài sản chưa chắc đã có tài sản ròng lớn. Phần giá trị còn lại còn phụ thuộc vào số nợ phải trả. Hướng dẫn Figure Out Your Finances trên Investor.gov xác định giá trị ròng dương khi tài sản lớn hơn nợ và âm khi nợ lớn hơn tài sản.
Kết quả dương không bảo đảm bạn có đủ tiền để thanh toán các khoản nợ đến hạn. Nhà, máy móc hay khoản đầu tư có thể chiếm phần lớn giá trị tài sản nhưng cần thời gian để bán. Vì vậy, phép tính này cần được xem cùng lịch trả nợ và lượng tiền có thể sử dụng.
Hỗ trợ xem xét quyết định vay nợ và đầu tư
Trước một khoản vay mới, người đọc có thể tính thử nợ phải trả và tài sản ròng sẽ thay đổi thế nào. Tuy nhiên, tiền vay nhận được làm cả tiền mặt và nợ cùng tăng lúc giải ngân, nên riêng việc vay thêm không tự làm tài sản ròng tăng. Hiệu quả của khoản đầu tư dùng tiền vay chỉ xuất hiện khi giá trị tài sản hoặc kết quả kinh doanh thay đổi sau đó.
Tài sản ròng là một phần của bức tranh tài chính, không phải tiêu chí duy nhất để quyết định vay. Khả năng trả nợ còn phụ thuộc vào dòng tiền, thu nhập định kỳ, thời hạn thanh toán và rủi ro biến động giá trị tài sản.
Làm rõ giới hạn giữa tài sản và tiền có thể sử dụng ngay
Tài sản ròng phản ánh giá trị còn lại sau nợ, không phải số dư tiền mặt. Khi cần trả một khoản nợ trong tuần tới, bạn phải xem tiền đang có và khoản nào có thể thu kịp, thay vì chỉ nhìn vào tổng giá trị tài sản.
Trong phần Cash Flow Statements của Beginners’ Guide to Financial Statements, SEC phân biệt lợi nhuận trên báo cáo kết quả kinh doanh với dòng tiền doanh nghiệp tạo ra. Báo cáo lưu chuyển tiền tệ cho biết tiền đã đi vào, đi ra qua hoạt động kinh doanh, đầu tư và tài chính trong kỳ.
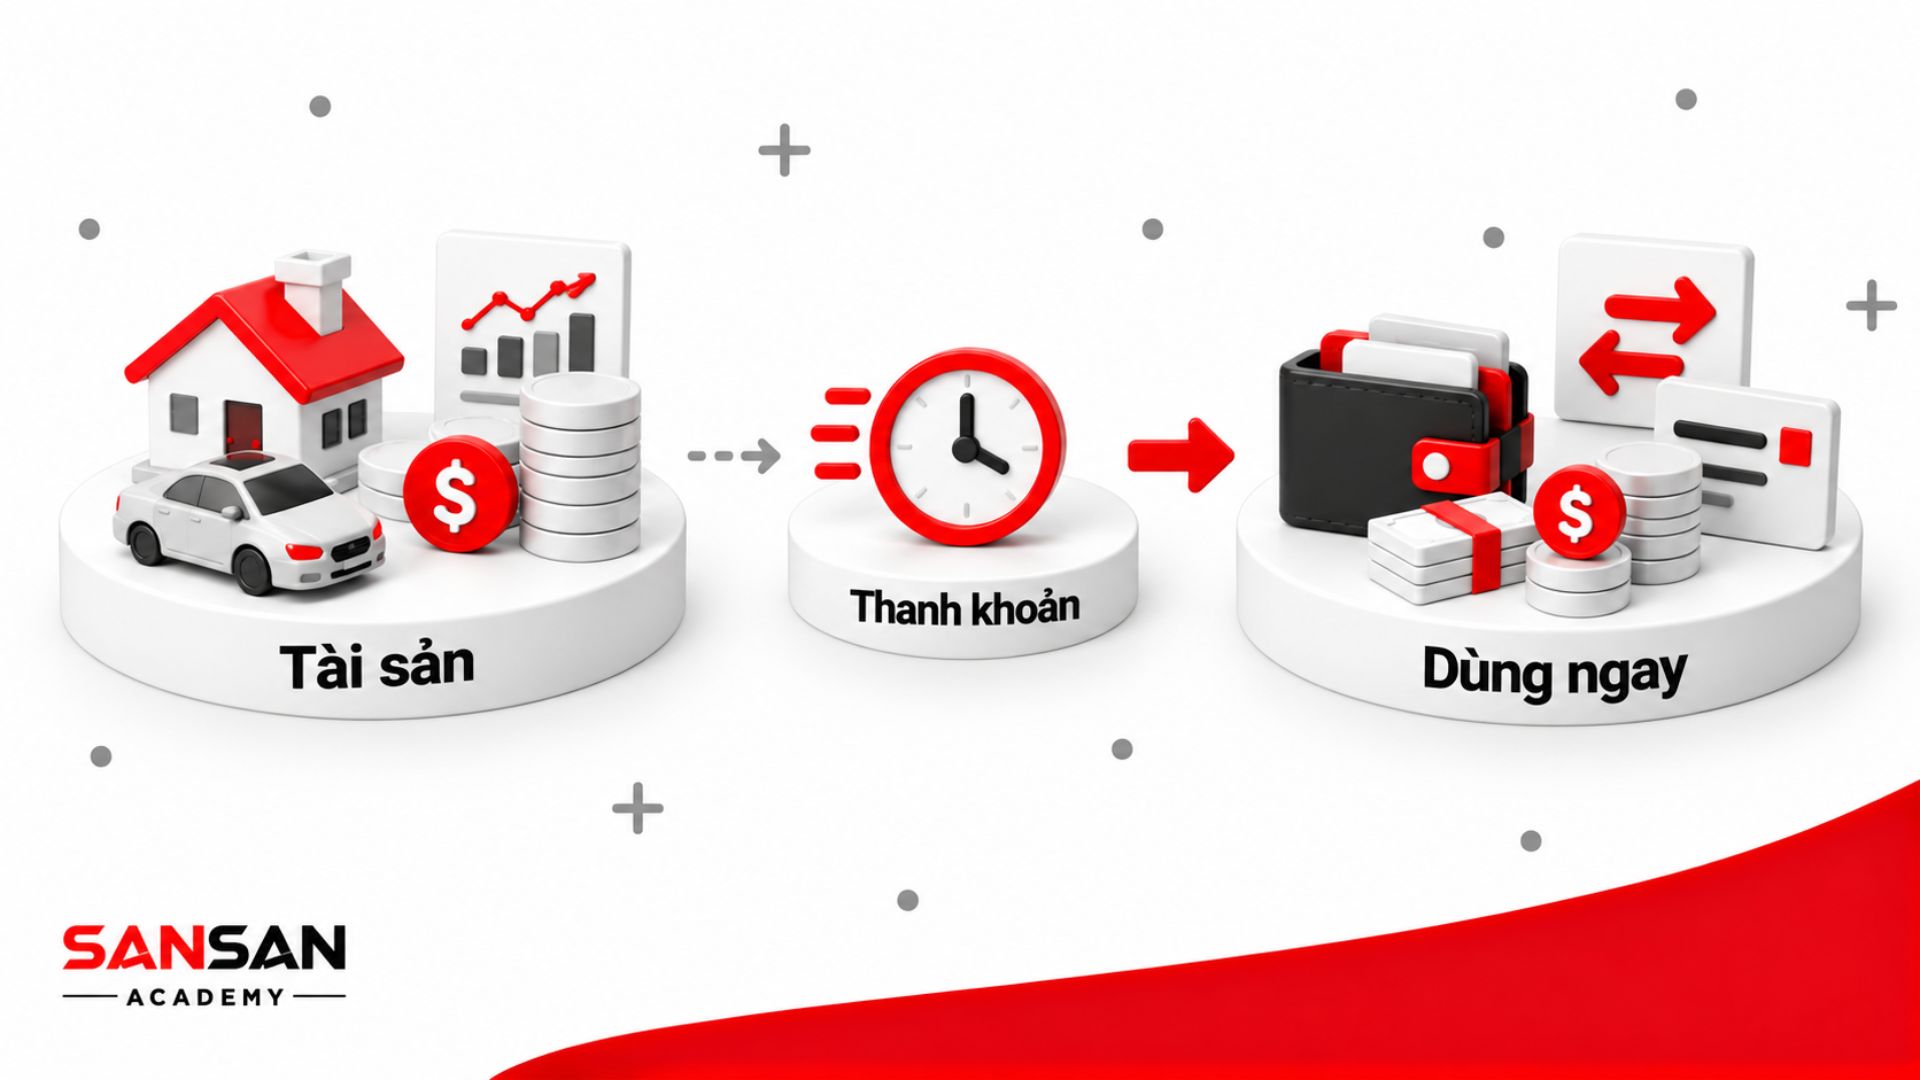
Hỗ trợ xem xét quyết định vay nợ và đầu tư
Với một dự án định dùng vốn vay, hãy xem cả thời điểm phải trả nợ lẫn thời gian dự kiến thu hồi tiền. Nếu tài sản đầu tư khó bán hoặc thu nhập giảm, tài sản ròng dương vẫn có thể đi cùng áp lực thanh toán. Bạn có thể tính lại với mức giá tài sản thấp hơn để xem phần giá trị sau nợ còn bao nhiêu. Kết quả đó giúp nhận diện rủi ro từ giả định đang dùng, chứ không thay cho việc đánh giá khả năng trả nợ của dự án.
Công thức và cách tính tài sản ròng
Phép tính chỉ có hai thành phần, nhưng kết quả sẽ thiếu chính xác nếu bỏ sót nợ hoặc lấy giá trị tài sản ở những thời điểm khác nhau. Trước khi thay số, hãy xác định đang tính cho cá nhân hay doanh nghiệp để chọn đúng dữ liệu.
Tài sản ròng = Tổng tài sản − Tổng nợ phải trả
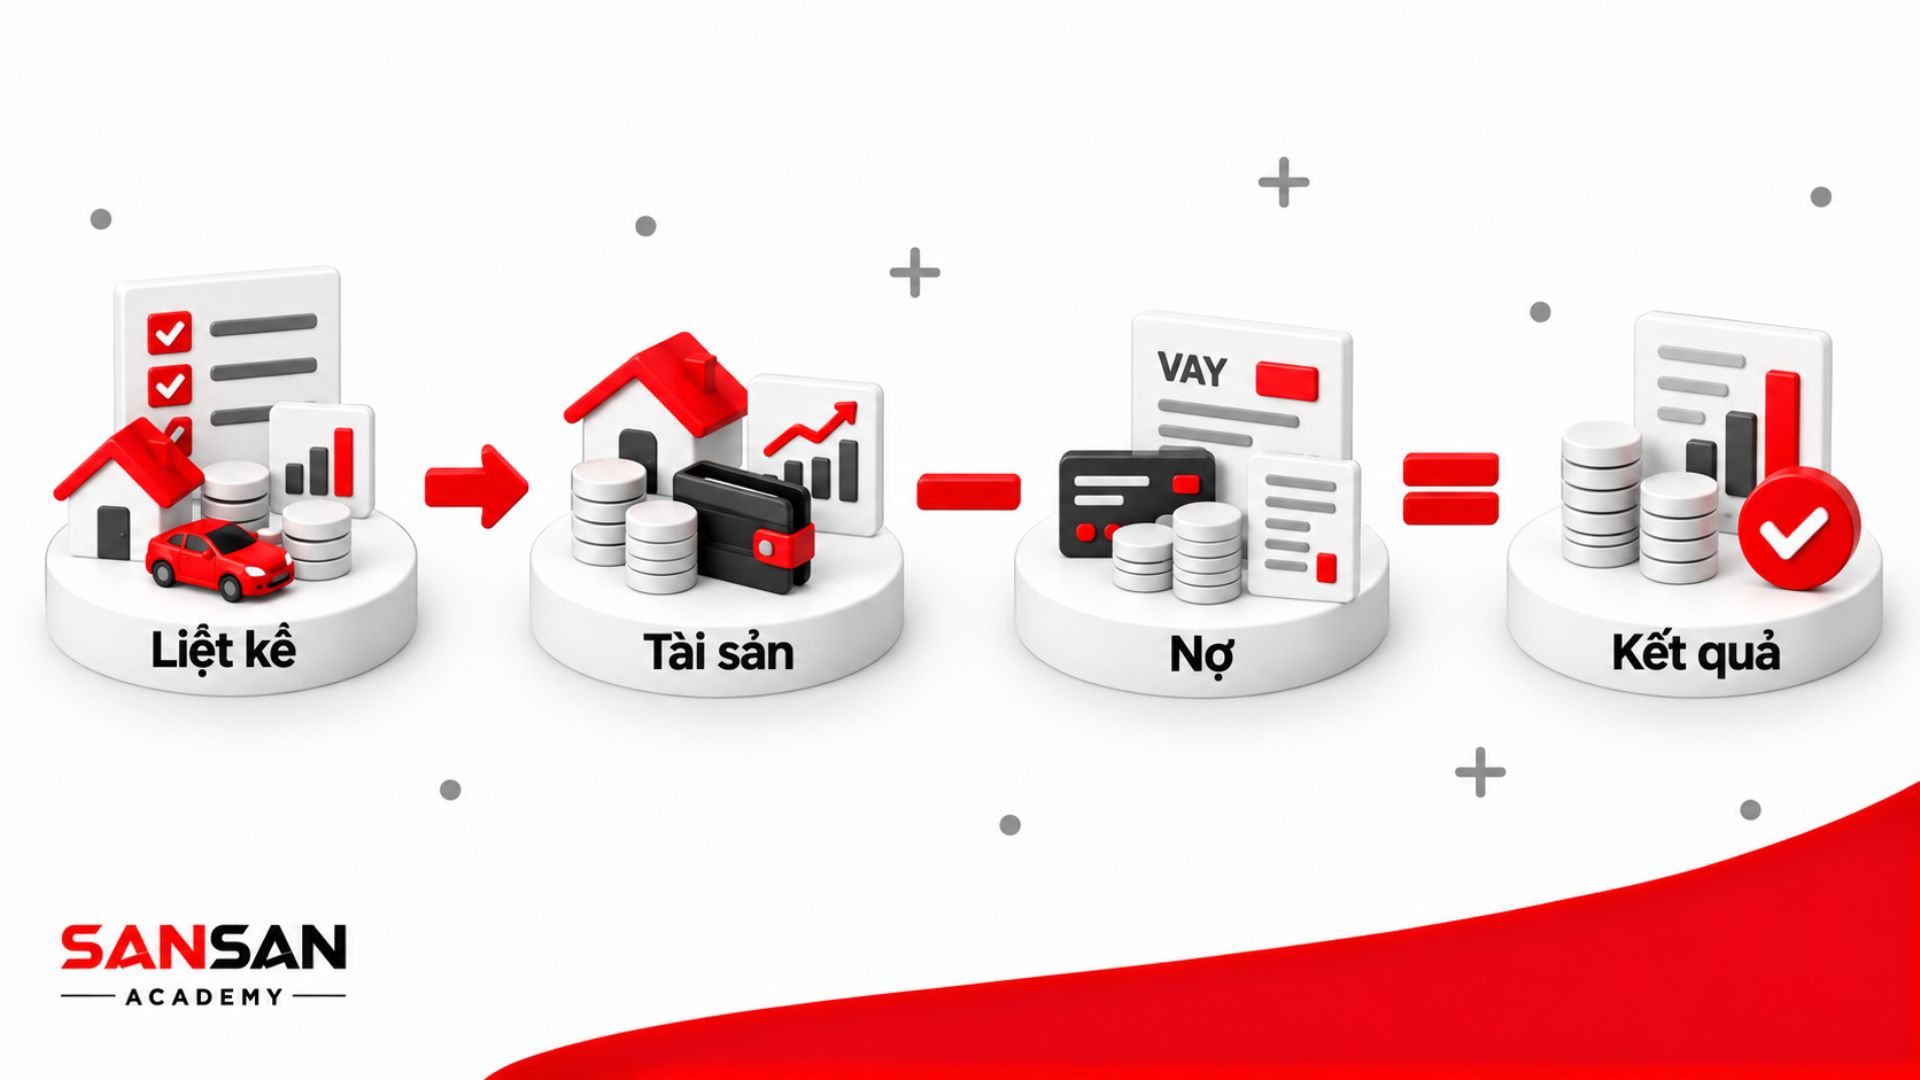
Ví dụ tính tài sản ròng của cá nhân
Ví dụ: Anh Minh muốn theo dõi tình hình tài chính cá nhân tại thời điểm cuối năm. Sau khi tổng hợp, anh có các tài sản gồm: tiền gửi ngân hàng 600 triệu đồng, danh mục đầu tư chứng khoán 400 triệu đồng, căn hộ đang sở hữu trị giá 3 tỷ đồng và xe ô tô trị giá 500 triệu đồng.
Bên cạnh đó, anh Minh còn các nghĩa vụ tài chính gồm: khoản vay mua căn hộ còn lại 1,5 tỷ đồng, khoản vay mua xe 200 triệu đồng và dư nợ thẻ tín dụng 50 triệu đồng. Giả định không có tài sản hoặc khoản nợ nào khác.
Lời giải:
Áp dụng công thức:
\text{Tài sản ròng}=\text{Tổng tài sản}-\text{Tổng nợ phải trả}Tổng tài sản của anh Minh: 600 + 400 + 3.000 + 500 = 4.500 triệu đồng
Tổng nợ phải trả: 1.500 + 200 + 50 = 1.750 triệu đồng
Tài sản ròng: 4.500 − 1.750 = 2.750 triệu đồng
Kết quả cho thấy sau khi loại trừ toàn bộ nghĩa vụ nợ, giá trị tài sản còn lại của anh Minh là 2,75 tỷ đồng tại thời điểm tính. Lưu ý, con số này phản ánh giá trị tài chính ròng theo các giá trị đã xác định, không đồng nghĩa với việc anh Minh có sẵn 2,75 tỷ đồng tiền mặt để sử dụng ngay.
Phát triển năng lực nhìn toàn doanh nghiệp, lựa chọn ưu tiên và xây cơ chế thực thi cho vai trò CEO.
Ví dụ tính tài sản ròng của doanh nghiệp
Ví dụ: Công ty A lập báo cáo tài chính tại ngày 31/12/N với các số liệu sau (đơn vị: triệu đồng):
| Chỉ tiêu | Giá trị |
|---|---|
| Tiền và các khoản tương đương tiền | 2.000 |
| Khoản phải thu khách hàng | 1.500 |
| Hàng tồn kho | 2.500 |
| Tài sản cố định sau khấu hao | 8.000 |
| Các khoản đầu tư dài hạn | 1.000 |
| Khoản vay ngắn hạn | 1.800 |
| Phải trả người bán | 1.200 |
| Thuế và các khoản phải trả khác | 500 |
| Khoản vay dài hạn | 3.000 |
Giả định doanh nghiệp không có khoản tài sản hoặc nghĩa vụ nợ nào khác.
Lời giải:
Áp dụng công thức:
\text{Tài sản ròng}=\text{Tổng tài sản}-\text{Tổng nợ phải trả}Tổng tài sản: 2.000 + 1.500 + 2.500 + 8.000 + 1.000 = 15.000 triệu đồng
Tổng nợ phải trả: 1.800 + 1.200 + 500 + 3.000 = 6.500 triệu đồng
Tài sản ròng: 15.000 − 6.500 = 8.500 triệu đồng
Kết quả cho thấy tại ngày lập báo cáo, phần giá trị còn lại sau khi trừ toàn bộ nghĩa vụ nợ của Công ty A là 8,5 tỷ đồng. Trong báo cáo tài chính doanh nghiệp, phần chênh lệch này tương ứng với vốn chủ sở hữu theo phương trình kế toán, nhưng giá trị này vẫn có thể khác với giá trị thị trường nếu doanh nghiệp được mua bán hoặc định giá lại.
Cách xác định tổng tài sản và tổng nợ tại cùng một thời điểm
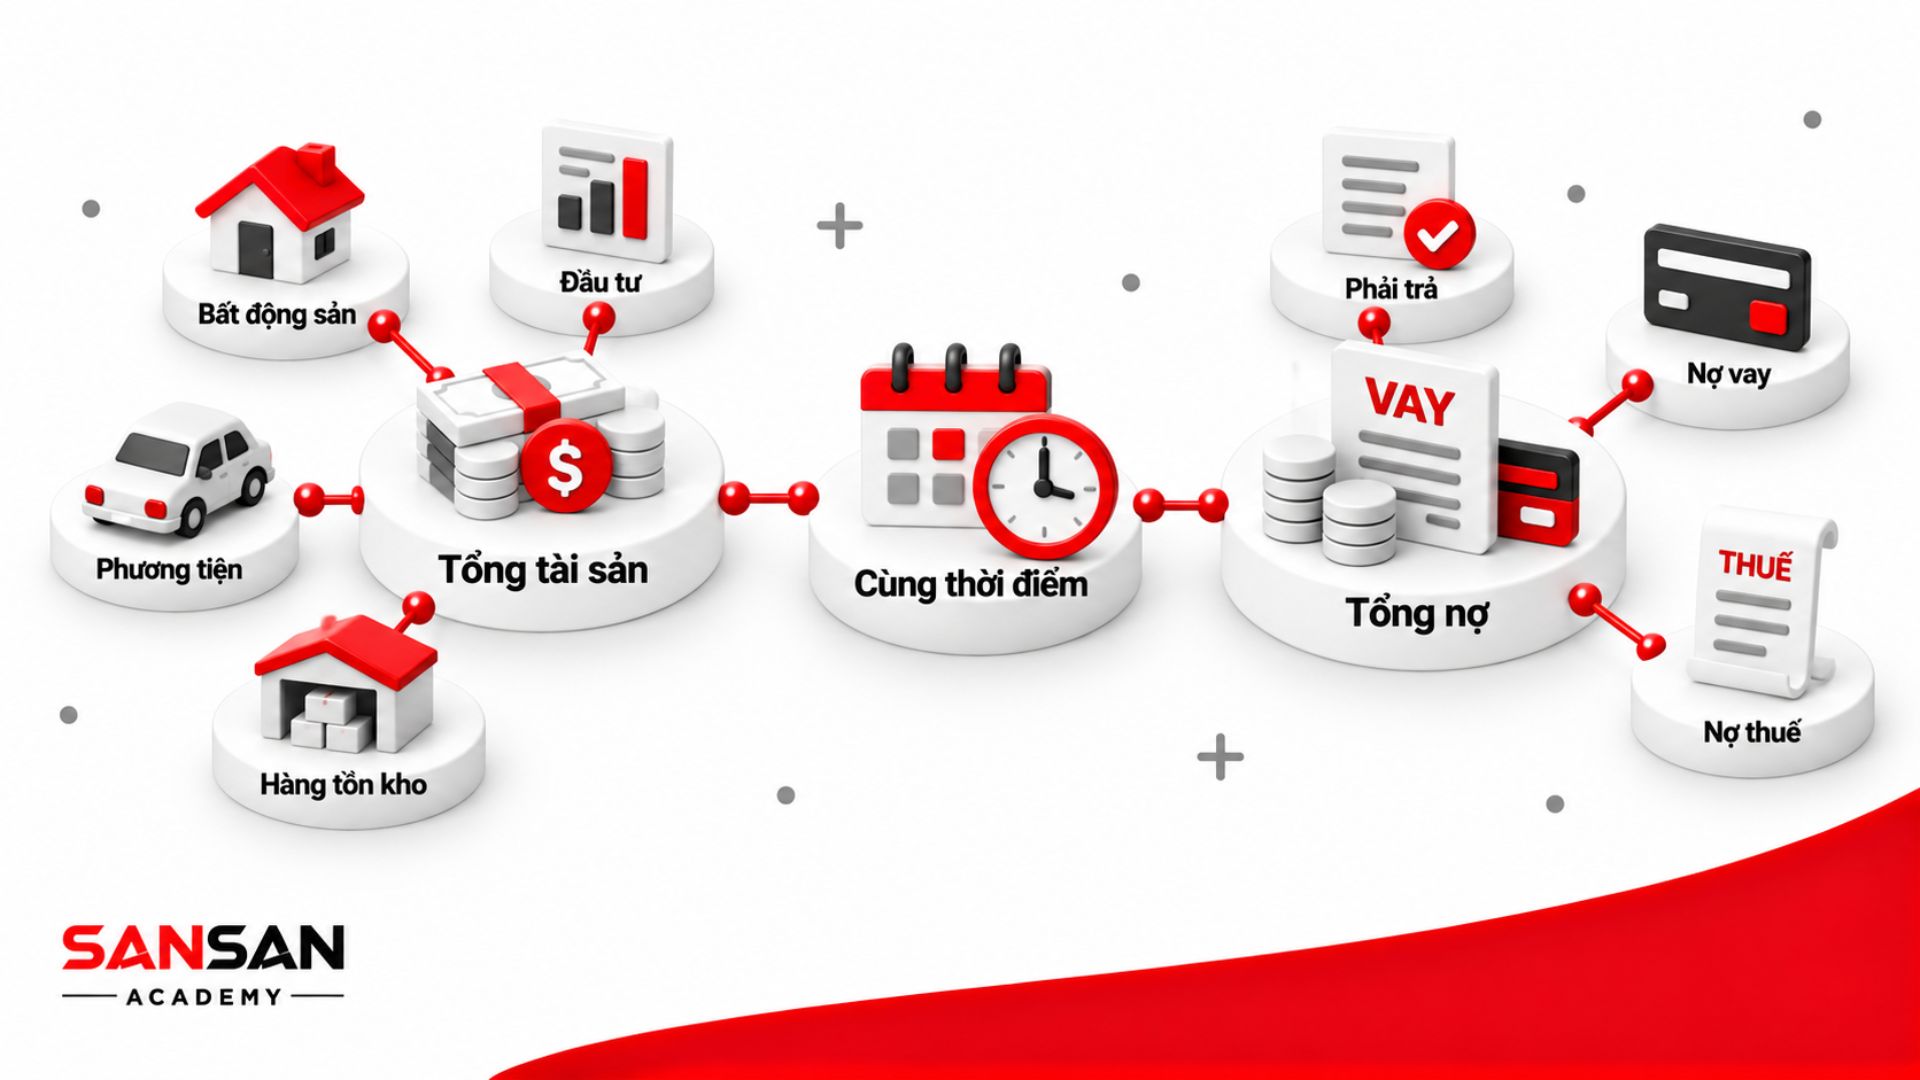
Để tính tài sản ròng, trước hết cần thống kê đầy đủ tài sản và nợ phải trả tại cùng một thời điểm. Cách xác định số liệu sẽ khác nhau giữa cá nhân và doanh nghiệp, tùy vào loại tài sản, nghĩa vụ nợ và cơ sở ghi nhận.
Với cá nhân
Bạn có thể bắt đầu bằng danh sách tiền mặt, tiền gửi, khoản đầu tư, bất động sản, phương tiện và những tài sản có giá trị khác đang sở hữu. Ghi giá trị từng khoản tại ngày tính, thay vì chỉ nhớ số tiền đã bỏ ra để mua.
Tiếp đó, đối chiếu sao kê và hồ sơ vay để thống kê nợ mua nhà, mua xe, nợ thẻ tín dụng, vay cá nhân cùng các khoản phải trả khác. Với tài sản đi kèm khoản vay, ghi riêng toàn bộ giá trị tài sản và số dư nợ liên quan. Cách tách này tránh trừ khoản vay hai lần.
Nhà đất hoặc tài sản không có giá niêm yết cần một cơ sở ước tính rõ ràng. Nếu dùng giá thị trường để theo dõi tài chính cá nhân, hãy ghi nguồn và ngày định giá để những lần tính sau có thể so sánh.
Với doanh nghiệp
Tổng tài sản và tổng nợ phải trả thường được lấy từ bảng cân đối kế toán tại cùng một ngày báo cáo. Doanh nghiệp cần dùng các số liệu theo chính sách kế toán và cùng phạm vi báo cáo, không ghép tổng tài sản của công ty mẹ với nợ của cả tập đoàn.
Các nhóm tài sản có thể gồm tiền, khoản phải thu, hàng tồn kho, máy móc, nhà xưởng và khoản đầu tư dài hạn. Nợ phải trả có thể gồm vay ngân hàng, phải trả nhà cung cấp, thuế phải nộp và các nghĩa vụ khác. Đối chiếu thuyết minh giúp hiểu cơ sở ghi nhận hoặc những khoản được gộp trên báo cáo.
Sau khi lấy hai tổng số tương ứng, dùng phép trừ để xác định phần giá trị còn lại. Kết quả phản ánh vốn chủ sở hữu ghi sổ ở ngày báo cáo, không tự cho biết giá bán doanh nghiệp hoặc sức khỏe dòng tiền.
Những lưu ý khi tính tài sản ròng
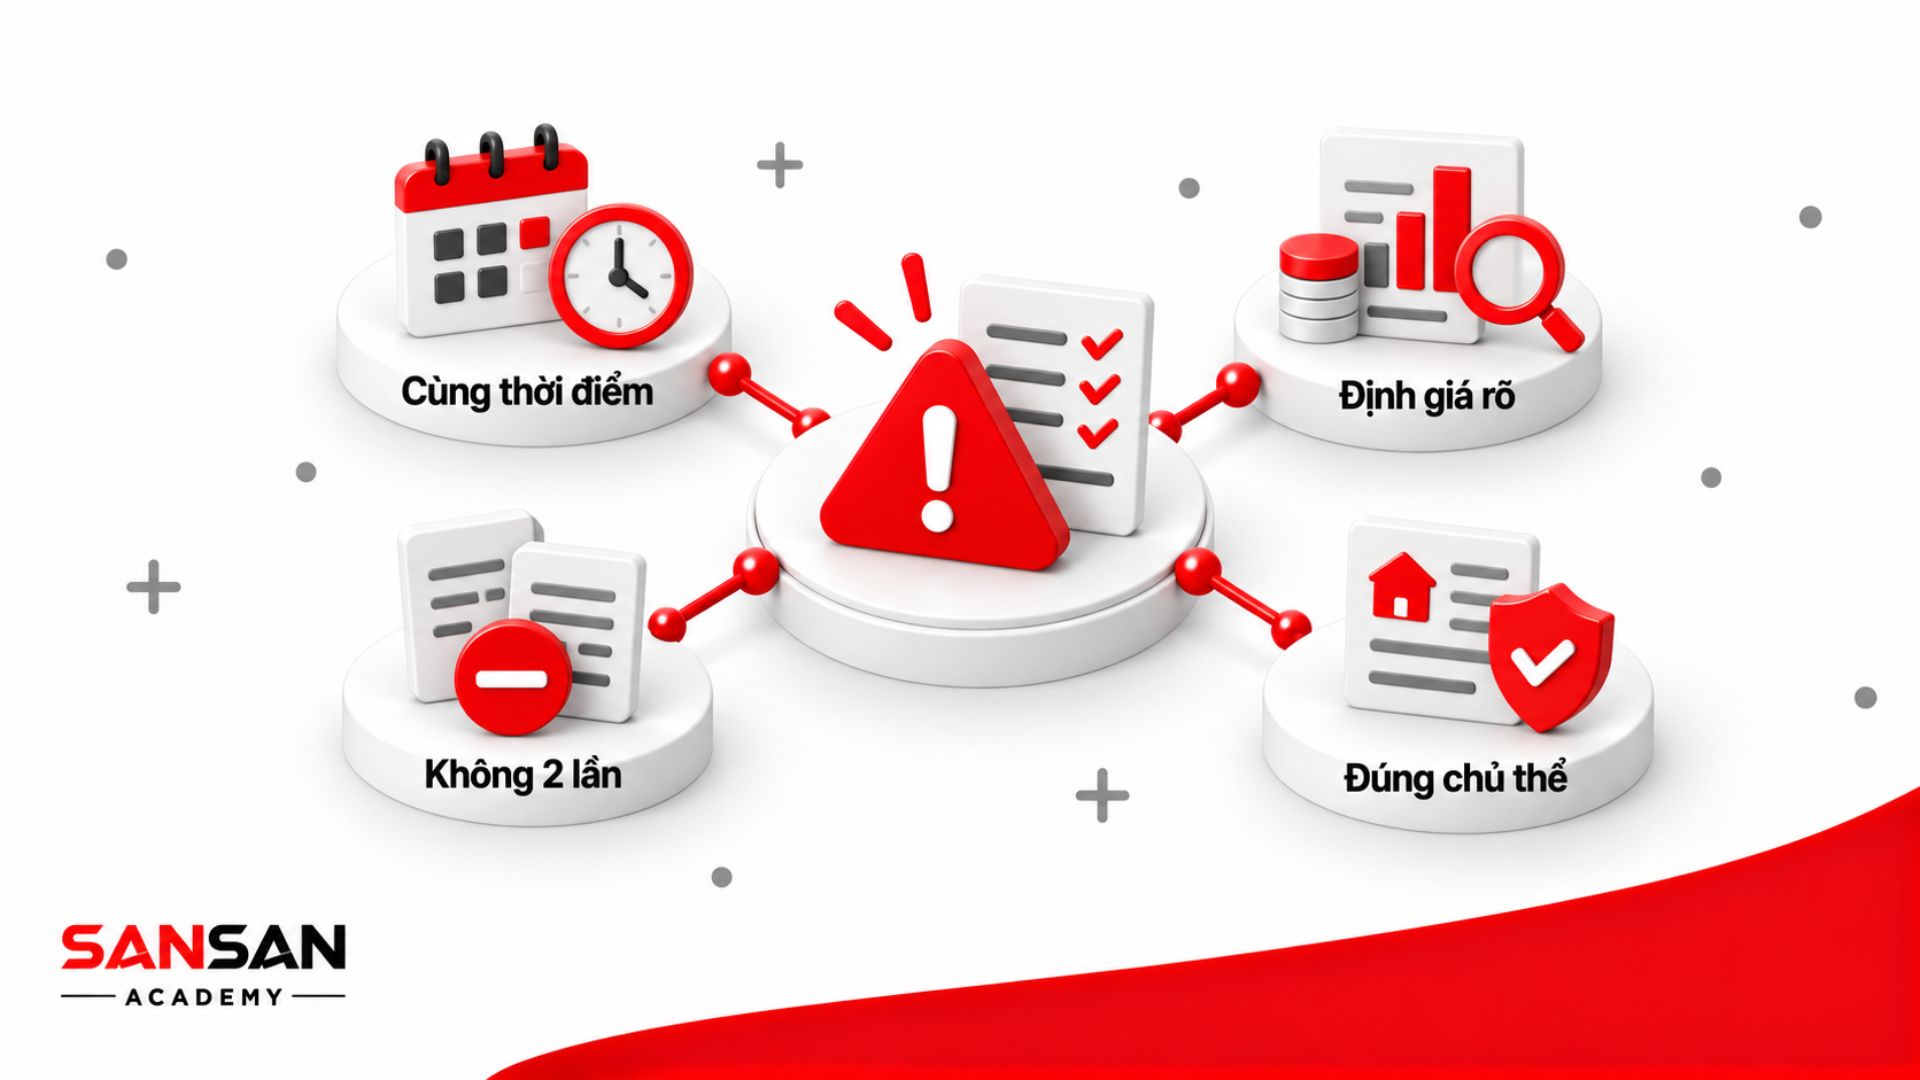
Công thức khá đơn giản, nhưng dùng sai số liệu có thể làm kết quả lệch đáng kể. Hãy kiểm tra ngày tính, cơ sở định giá, cách ghi khoản nợ và chủ thể sở hữu trước khi kết luận từ con số cuối cùng.
Định giá tài sản tại cùng một thời điểm
Khi tính tài sản ròng, hãy lấy giá trị tài sản và số dư nợ tại cùng thời điểm. Ghép giá nhà ước tính từ hai năm trước với dư nợ hiện tại có thể làm kết quả sai lệch. Với tài sản không có giá niêm yết, nên ghi lại nguồn và thời điểm định giá để tiện so sánh về sau. Cũng cần nêu rõ cơ sở định giá: doanh nghiệp thường dùng giá trị ghi sổ trên bảng cân đối kế toán, còn cá nhân có thể dùng giá trị bán ước tính. Hai cách này có thể cho kết quả khác nhau.
Tránh trừ khấu hao hoặc cùng một khoản nợ hai lần
Với tài sản cố định, hãy kiểm tra xem giá trị đưa vào phép tính đã trừ khấu hao lũy kế hay chưa. Nếu dùng giá trị còn lại trên báo cáo, không tiếp tục trừ thêm chính phần khấu hao đó. Việc trừ lần nữa sẽ làm tổng tài sản thấp hơn số liệu cần dùng.
Tài liệu Balance Sheet Building Blocks của SEC trình bày tài sản, nợ và vốn chủ sở hữu tại một thời điểm. Khi tính, cần lấy các khoản tương ứng của cùng báo cáo, không cộng lại số đã nằm trong một tổng số.
Với căn nhà đang thế chấp, ghi toàn bộ giá trị nhà vào tài sản và dư nợ vay vào nợ phải trả. Nếu đã dùng giá trị nhà sau nợ thì không trừ tiếp cùng khoản vay. Chọn một cách ghi nhất quán giúp tránh làm giảm sai kết quả.
Xác định đúng tài sản và nợ thuộc chủ thể đang tính
Tài sản và nợ trong phép tính phải thuộc cùng một chủ thể. Không tự đưa tài sản riêng của chủ doanh nghiệp vào tài sản công ty hoặc lấy nợ cá nhân để trừ vào báo cáo doanh nghiệp.
Với tài sản đồng sở hữu hoặc khoản vay có nhiều người chịu trách nhiệm, cần làm rõ phần quyền lợi và nghĩa vụ đang tính. Nếu dùng một giả định phân chia, ghi rõ giả định đó để tránh hiểu kết quả là toàn bộ giá trị thuộc về một người. Hướng dẫn Figure Out Your Finances của Investor.gov bắt đầu bằng việc lập danh sách những gì bạn sở hữu và những gì bạn đang nợ.
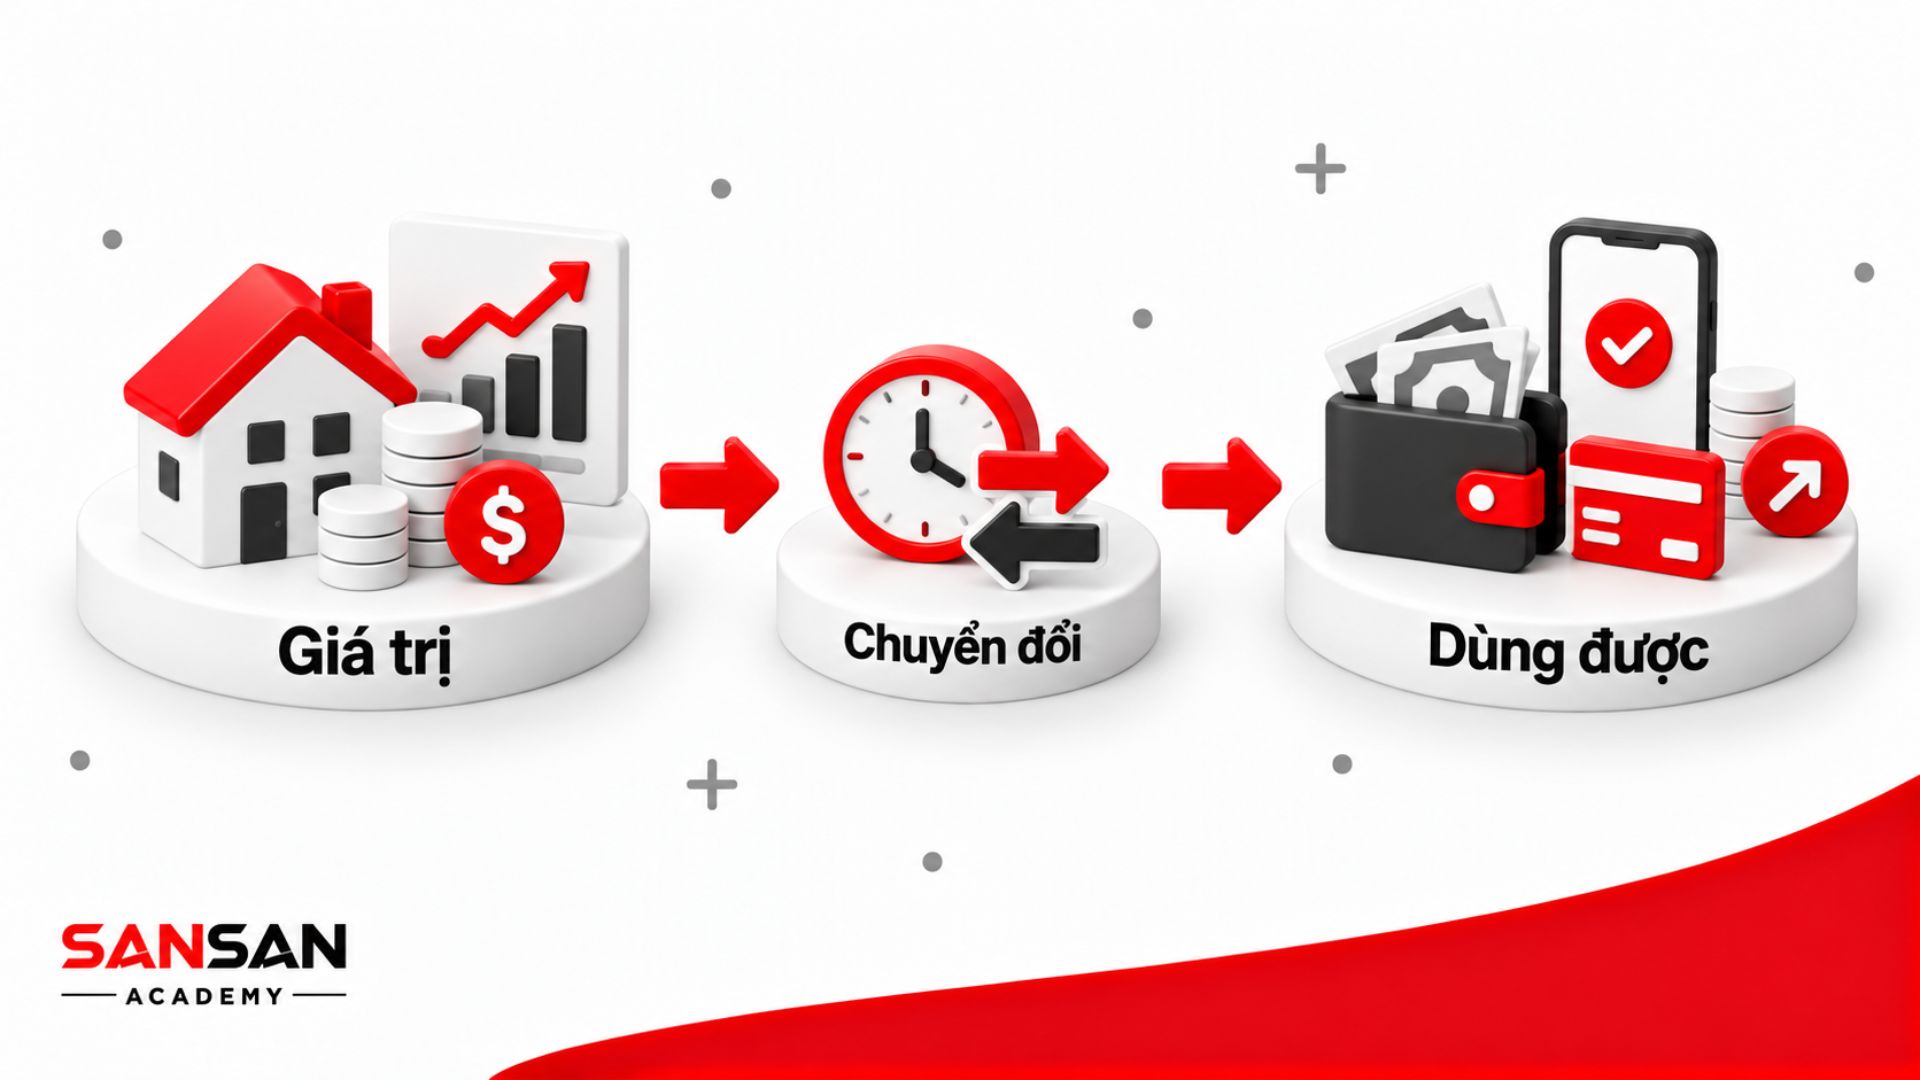
Phân biệt giá trị tài sản với khả năng sử dụng tài sản
Sau khi biết tài sản ròng, hãy xem tài sản nào tạo thu nhập và khoản nào phục vụ nhu cầu hằng ngày. Chẳng hạn, căn nhà để ở có giá trị nhưng không tự tạo ra tiền để trả các chi phí định kỳ. Một khoản cho thuê có thể tạo thu nhập, song vẫn cần tính chi phí và những lúc không có người thuê.
Khả năng bán tài sản cũng cần được xem xét riêng. Giá trị ước tính không bảo đảm bán được ngay với mức giá ấy, nhất là khi bạn cần tiền gấp. Phân biệt giá trị, thu nhập và khả năng chuyển thành tiền giúp bạn hiểu rõ hơn giới hạn của tài sản đang nắm giữ.
Mọi người cũng hỏi về tài sản ròng
Cùng một phép trừ, kết quả ở báo cáo doanh nghiệp và bảng theo dõi tài chính cá nhân có thể mang cách gọi khác nhau. Hai trường hợp thường gây nhầm là vốn chủ sở hữu ghi sổ và căn nhà còn dư nợ vay.
Tài sản ròng có phải là vốn chủ sở hữu không?
Có, nếu tính bằng tổng tài sản và tổng nợ phải trả trên bảng cân đối kế toán của cùng doanh nghiệp tại cùng thời điểm. Theo phương trình kế toán, tổng tài sản bằng tổng nợ phải trả cộng vốn chủ sở hữu, nên phần chênh lệch bằng vốn chủ sở hữu ghi sổ.
Giá trị ấy không nhất thiết bằng giá bán doanh nghiệp hoặc số tiền thu ngay từ việc bán tài sản. Với cá nhân, kết quả thường được gọi là tài sản ròng hoặc giá trị ròng, không phải khoản mục vốn chủ sở hữu trên báo cáo doanh nghiệp.
Nhà đang thế chấp được tính vào tài sản ròng của cá nhân thế nào?
Hãy ghi giá trị căn nhà vào tổng tài sản và số dư nợ vay mua nhà vào tổng nợ phải trả tại cùng một ngày. Nếu căn nhà được định giá 2 tỷ đồng và dư nợ vay là 1,2 tỷ đồng, phần chênh lệch từ riêng căn nhà và khoản vay ấy là 800 triệu đồng, trước khi cộng các tài sản và khoản nợ khác. Không nên ghi cả 2 tỷ đồng là tài sản ròng, cũng không bỏ căn nhà khỏi danh sách tài sản vì đang thế chấp. Đây là phép tính giá trị sau nợ theo mức định giá đã dùng, không bảo đảm có thể bán nhà ngay với giá đó hoặc nhận đủ 800 triệu đồng sau các chi phí giao dịch.
Kết luận
Để tính tài sản ròng, hãy chốt ngày tính, lập đủ danh sách tài sản và nợ, rồi dùng một cơ sở định giá nhất quán. Kết quả cho biết phần giá trị còn lại sau nợ, không phải toàn bộ số tiền có thể chi ngay.
Khi theo dõi qua thời gian, cần xem sự thay đổi đến từ giảm nợ, tích lũy tài sản hay biến động giá trị. Kết hợp với dòng tiền và lịch thanh toán sẽ giúp bạn hiểu tình hình tài chính rõ hơn một con số riêng lẻ.
Bài viết liên quan
- Tín chỉ carbon là gì? Cơ chế hoạt động của thị trường carbon
- AR (Augmented Reality) là gì? Ứng dụng của công nghệ AR
- Data Warehouse là gì? Những đặc điểm kỹ thuật của DW
- Kinh tế xanh là gì? Các nguyên tắc trong phát triển kinh tế xanh
- Supplier là gì? Mối quan hệ của Supplier trong Logistics
- Trái phiếu xanh là gì? Các loại trái phiếu xanh trên thế giới