Lương vừa về nhưng sau tiền nhà, hóa đơn và các khoản phải trả, số dư đã vơi đi khá nhiều. Đến cuối tháng, bạn lại khó nhớ tiền đã được dùng vào đâu và khoản nào thực sự cần thiết. Tình trạng này vẫn có thể xảy ra khi thu nhập tăng nếu cách sử dụng tiền không thay đổi.
Quản lý tài chính cá nhân giúp bạn nhìn rõ dòng tiền, sắp xếp thứ tự ưu tiên và chuẩn bị trước cho những khoản chi chưa xảy ra. Sansan Academy sẽ tập trung vào các nguyên tắc, phương pháp lập ngân sách, công cụ và cách rèn luyện có thể áp dụng vào đời sống hằng ngày. Nội dung mang tính giáo dục chung, không thay thế tư vấn tài chính cá nhân, đầu tư, thuế hoặc pháp lý dành riêng cho từng trường hợp.
Kỹ năng quản lý tài chính cá nhân là gì?
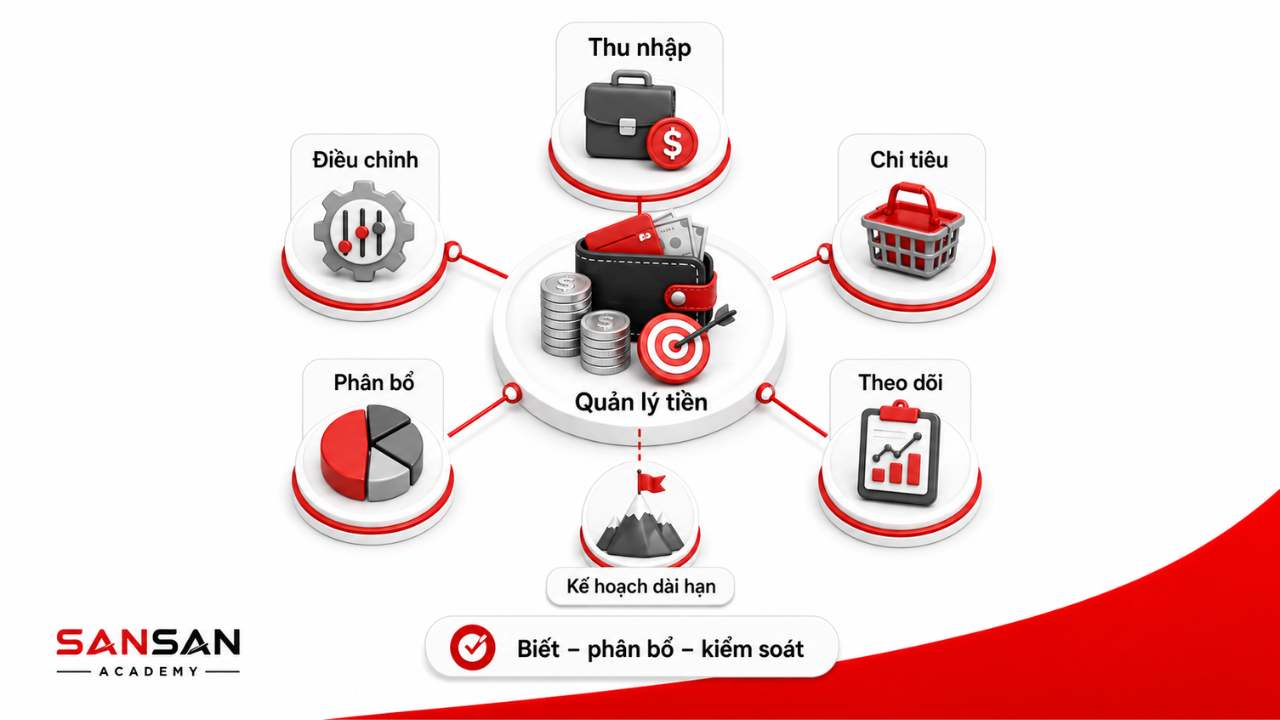
Quản lý tài chính cá nhân là quá trình theo dõi thu nhập, phân bổ tiền, kiểm soát chi tiêu và chuẩn bị nguồn lực cho các mục tiêu trong tương lai. Kỹ năng quản lý tài chính thể hiện ở việc bạn biết mình có bao nhiêu tiền, đang sử dụng vào đâu, nghĩa vụ nào cần ưu tiên và mức rủi ro nào mình đang phải đối mặt.
Tài chính cá nhân bao gồm ngân sách, dòng tiền, quỹ dự phòng, nợ, tiết kiệm, bảo hiểm và đầu tư. Các phần này cần được tính cùng nhau: khoản trả nợ làm giảm tiền còn lại để tiết kiệm, còn quỹ dự phòng giúp bạn ứng phó sự cố mà không phải vội bán khoản đầu tư.
Ví dụ, một người thực nhận 20 triệu đồng mỗi tháng nhưng thường hết tiền vào tuần cuối cần xem lại dữ liệu giao dịch trước khi tìm cách cắt giảm. Nếu phần lớn chênh lệch đến từ ăn ngoài và mua sắm ngoài kế hoạch, cách quản lý tài chính cá nhân phù hợp có thể là đặt giới hạn cho hai nhóm đó rồi chuyển phần còn lại sang mục tiêu ưu tiên ngay khi nhận lương.
Vì sao kỹ năng quản lý tài chính cá nhân quan trọng?
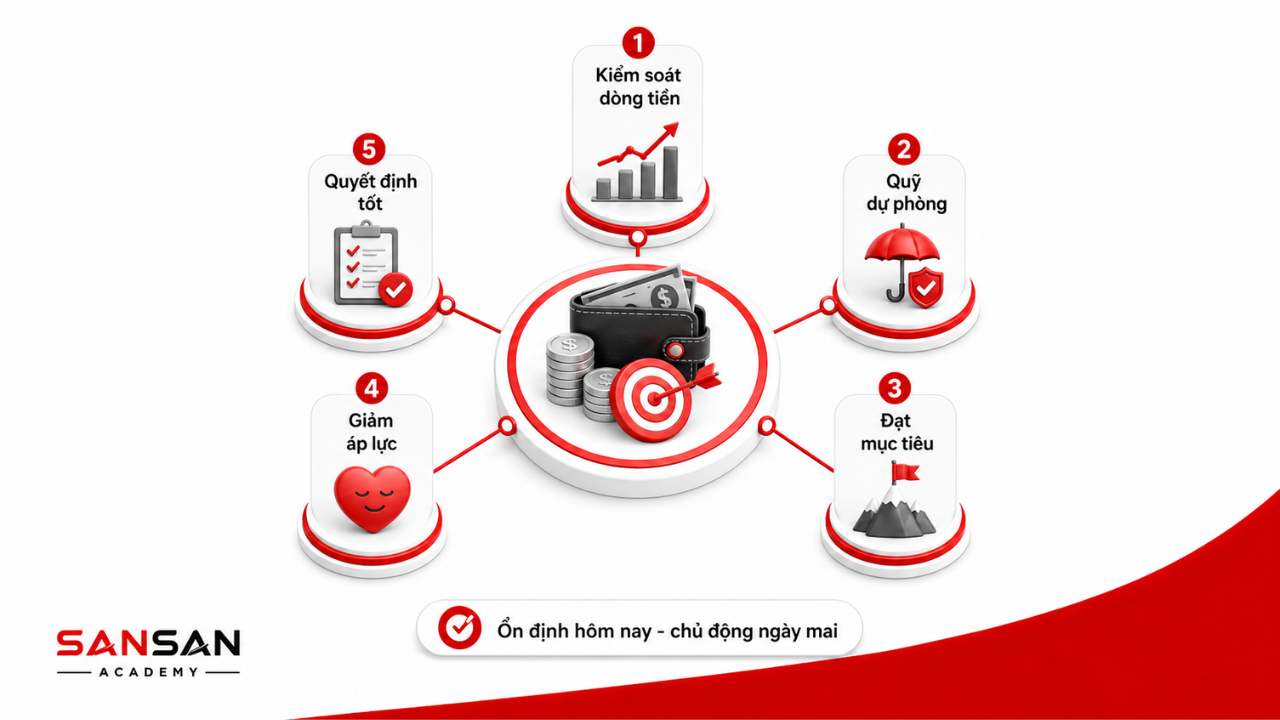
Tiền bạc thường trở nên khó kiểm soát không phải vì một giao dịch riêng lẻ, mà vì nhiều quyết định nhỏ tích lũy trong thời gian dài. Theo dõi dòng tiền, chuẩn bị vùng đệm và hiểu những sản phẩm tài chính mình đang sử dụng giúp bạn biết vấn đề nằm ở đâu trước khi phải xử lý một khoản thiếu hụt lớn hơn.
Giúp nhìn rõ khoảng cách giữa thu nhập và chi tiêu
Thu nhập cao hơn chưa chắc tạo ra phần tiền dư nếu mức chi cũng tăng theo. Khi quản lý dòng tiền cá nhân, con số cần quan sát không chỉ là tiền lương mà còn là phần còn lại sau chi phí thiết yếu, nghĩa vụ nợ, chi tiêu linh hoạt và các mục tiêu đã đặt ra.
National Financial Capability Study 2024 của FINRA Investor Education Foundation khảo sát hơn 25.000 người trưởng thành tại Hoa Kỳ và ghi nhận 38% người tham gia cho biết hộ gia đình chi ít hơn thu nhập, trong khi 26% chi nhiều hơn thu nhập. Các số liệu tại Hoa Kỳ này minh họa rằng có thu nhập chưa đồng nghĩa với có tiền dư mỗi tháng.
Chuẩn bị trước cho những khoản chi bất ngờ
Một kế hoạch tài chính chỉ tính đến những hóa đơn đã biết trước rất dễ bị xáo trộn khi xe hỏng, thiết bị trong nhà cần thay hoặc xuất hiện chi phí sức khỏe ngoài dự kiến. Quỹ dự phòng tạo ra một khoảng đệm để những khoản này không lập tức phải chuyển thành nợ hoặc làm ảnh hưởng đến tiền dành cho nhu cầu thiết yếu.
Khảo sát SHED 2025 của Cục Dự trữ Liên bang Hoa Kỳ, với gần 13.000 người trưởng thành, ghi nhận 59% gặp khoản chi lớn ngoài dự kiến trong 12 tháng trước đó. 63% cho biết sẽ trả khoản khẩn cấp giả định 400 USD bằng tiền mặt, tiết kiệm hoặc thẻ tín dụng được thanh toán hết ở kỳ sao kê tiếp theo. Đây là cách báo cáo định nghĩa “tiền mặt hoặc tương đương”, không chỉ là tiền đang có sẵn.
Giảm nguy cơ đứt quãng các nghĩa vụ tài chính
Khi không có khoản dự phòng, một cú giảm thu nhập hoặc chi phí bất ngờ dễ ảnh hưởng đến tiền nhà, hóa đơn và khoản trả nợ đang đến hạn. Vùng đệm tài chính không loại bỏ được rủi ro, nhưng giúp bạn có thêm lựa chọn trước khi phải trì hoãn nghĩa vụ hoặc vay thêm.
Một báo cáo của Consumer Financial Protection Bureau năm 2022, dựa trên dữ liệu tại Hoa Kỳ, ghi nhận 40% người không có tiết kiệm khẩn cấp có khoản nợ quá hạn từ 60 ngày trở lên, trong khi tỷ lệ này là 5% ở nhóm có khoản tiết kiệm khẩn cấp tương đương ít nhất một tháng thu nhập. Đây là mối liên hệ trong dữ liệu quan sát, không chứng minh quỹ dự phòng là nguyên nhân duy nhất tạo ra khác biệt về nợ quá hạn.
Giúp đưa ra quyết định tiền bạc có cơ sở hơn
Một khoản vay có lãi suất thấp nhưng nhiều phí chưa chắc rẻ, còn một sản phẩm đầu tư có lợi nhuận cao trong quá khứ không có nghĩa sẽ phù hợp với mục tiêu sắp cần tiền. Kỹ năng tài chính giúp bạn biết cần kiểm tra thông tin nào trước khi ký hợp đồng, vay, đầu tư hoặc cam kết một khoản chi dài hạn.
Dữ liệu được OECD tổng hợp từ OECD/INFE 2023 International Survey of Adult Financial Literacy cho thấy chỉ khoảng 34% người trưởng thành tại các quốc gia và nền kinh tế tham gia đạt ngưỡng tối thiểu 70/100 về hiểu biết tài chính; điểm trung bình là khoảng 60/100. Kết quả phản ánh nhiều thị trường khác nhau chứ không phải riêng Việt Nam, nhưng cho thấy việc hiểu lãi, rủi ro, sản phẩm và hành vi tài chính vẫn là khoảng trống đáng kể ở cấp độ người tiêu dùng.
Những nguyên tắc quản lý tài chính cá nhân hiệu quả
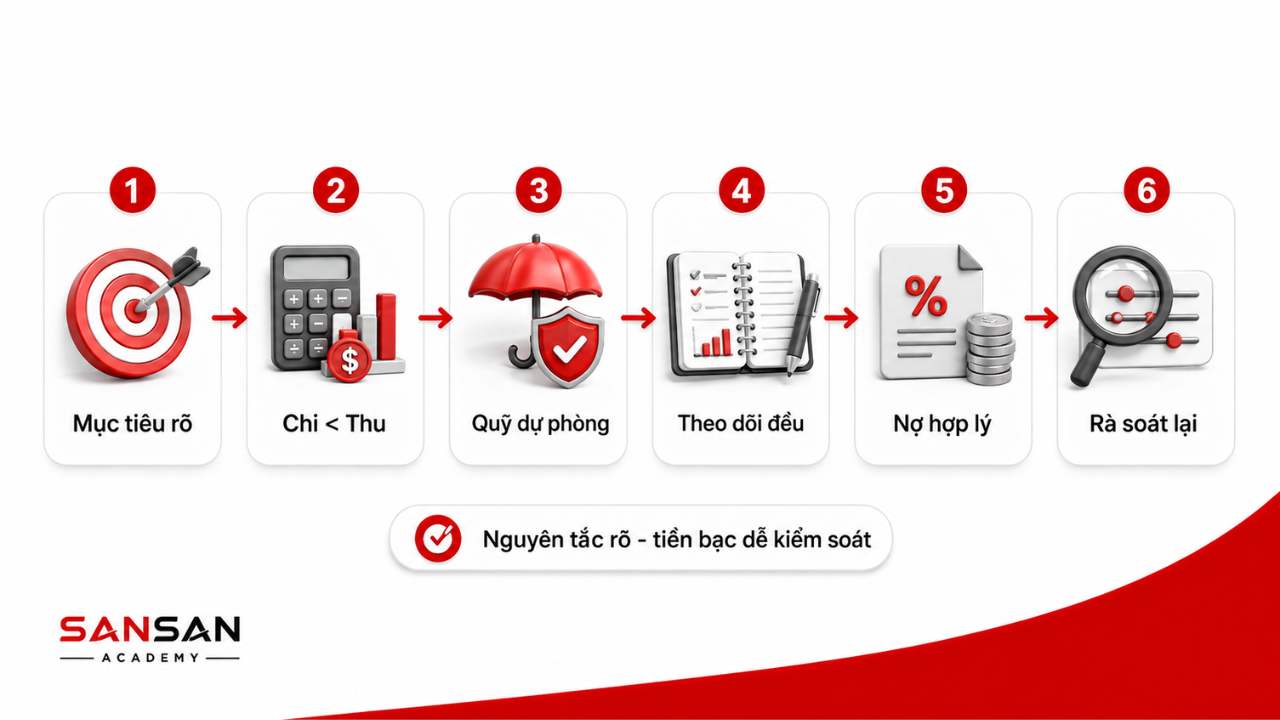
Các nguyên tắc quản lý tài chính cá nhân giúp bạn quyết định tiền nên được ưu tiên cho việc gì trước khi chọn một phương pháp chia ngân sách cụ thể. Với người mới bắt đầu, bốn điểm đáng xử lý trước là mục tiêu, dòng tiền, quỹ dự phòng và nợ.
Xác định mục tiêu tài chính rõ ràng
Mục tiêu tài chính nên trả lời được ba câu hỏi: cần bao nhiêu tiền, cần vào thời điểm nào và hiện tại còn thiếu bao nhiêu. “Tiết kiệm nhiều hơn” rất khó đưa vào ngân sách, trong khi “tích lũy 24 triệu đồng trong 12 tháng” cho phép bạn tính được mức cần dành khoảng 2 triệu đồng mỗi tháng.
Mức đóng góp cần phù hợp với khả năng tài chính và dòng tiền thực tế. Nếu mỗi tháng chỉ còn khoảng 1,2 triệu đồng sau các nghĩa vụ thiết yếu, bạn cần kéo dài thời hạn, giảm quy mô mục tiêu hoặc thay đổi khoản chi khác thay vì giữ một kế hoạch liên tục làm ngân sách âm.
Chi tiêu thấp hơn thu nhập
Phần chênh lệch giữa thu nhập và số tiền phải sử dụng trong tháng tạo ra không gian cho tiết kiệm, trả thêm nợ và các mục tiêu dài hạn. Người có thu nhập biến động nên lấy mức thu nhập thận trọng làm cơ sở lập ngân sách, sau đó mới phân bổ phần vượt dự kiến khi tiền thực sự về tài khoản.
Một công thức quản lý tài chính cá nhân để kiểm tra ngân sách là: tiền chưa phân bổ = thu nhập thực nhận − chi phí sinh hoạt − khoản trả nợ − tiền dành cho mục tiêu. Mỗi khoản chỉ ghi ở một nhóm để tránh tính trùng. Nếu kết quả âm, hãy xem khoản nào vượt khả năng trước; đồng thời đối chiếu ngày nhận tiền với hạn thanh toán để tránh thiếu tiền giữa tháng.
Xây dựng quỹ dự phòng
Quỹ dự phòng dành cho những sự cố chưa nằm trong ngân sách như giảm nguồn thu, sửa phương tiện thiết yếu hoặc chi phí y tế ngoài kế hoạch. Khoản tiền này cần có tính thanh khoản cao, tức dễ rút ra khi cần, và ưu tiên bảo toàn giá trị hơn tìm lợi nhuận cao.
Quy mô phù hợp phụ thuộc vào mức chi thiết yếu, độ ổn định của thu nhập, số người phụ thuộc và các nguồn hỗ trợ khác mà bạn có thể tiếp cận. Thay vì chờ đủ một con số lớn mới bắt đầu, bạn có thể tạo một mốc nhỏ cho sự cố phổ biến rồi nâng dần vùng đệm khi dòng tiền cho phép.
Xây nhóm năng lực nền tảng giúp bạn giao tiếp, phối hợp, suy nghĩ và tự quản lý công việc hiệu quả hơn.
Quản lý nợ trong khả năng thanh toán
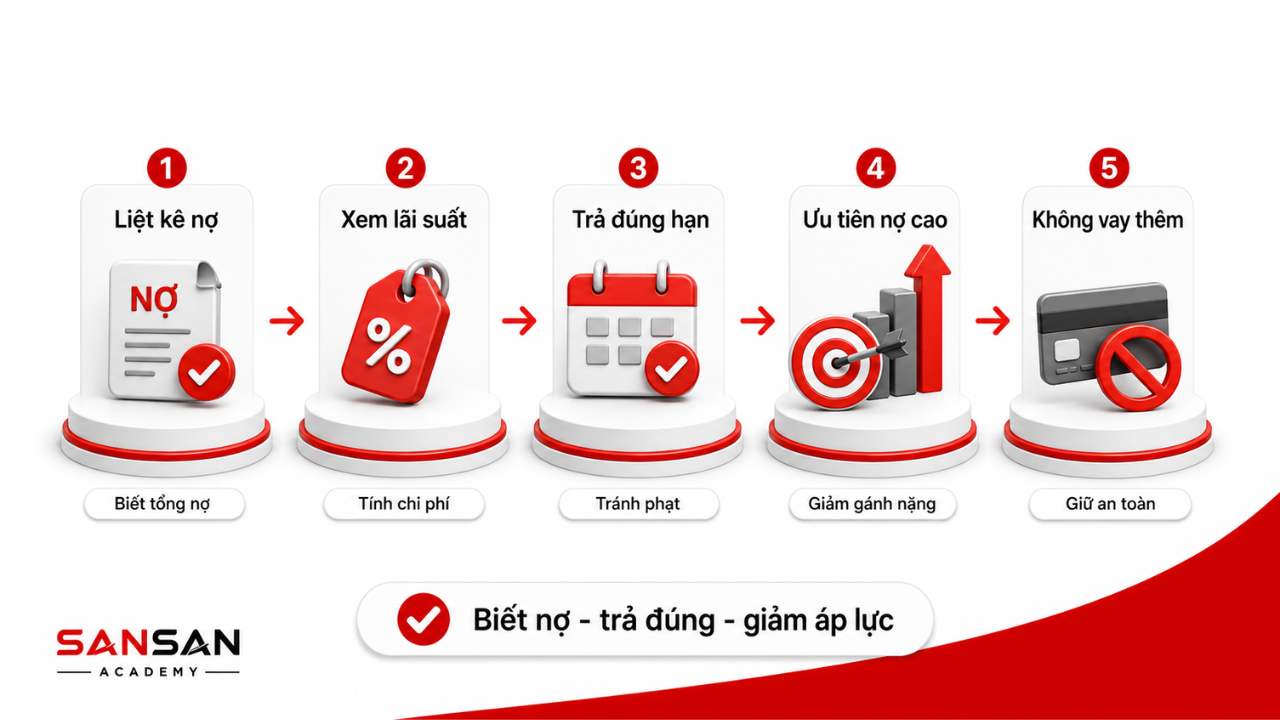
Trước khi vay, hãy nhìn cả khoản phải trả mỗi tháng lẫn tổng chi phí của khoản vay. Lãi suất, phí, kỳ hạn, điều kiện phạt và khả năng trả nợ khi thu nhập giảm đều ảnh hưởng đến số tiền thực tế bạn phải bỏ ra.
Nếu đang có nhiều khoản nợ, hãy ghi rõ dư nợ, chi phí vay, số tiền tối thiểu phải thanh toán và ngày đến hạn của từng khoản. Khoản nợ có chi phí cao thường đáng được ưu tiên giảm sớm, nhưng người vay vẫn phải duy trì nghĩa vụ tối thiểu của các khoản khác và tránh lấy một khoản vay mới chỉ để che phần chi tiêu đang vượt thu nhập.
Các phương pháp quản lý tài chính cá nhân phổ biến
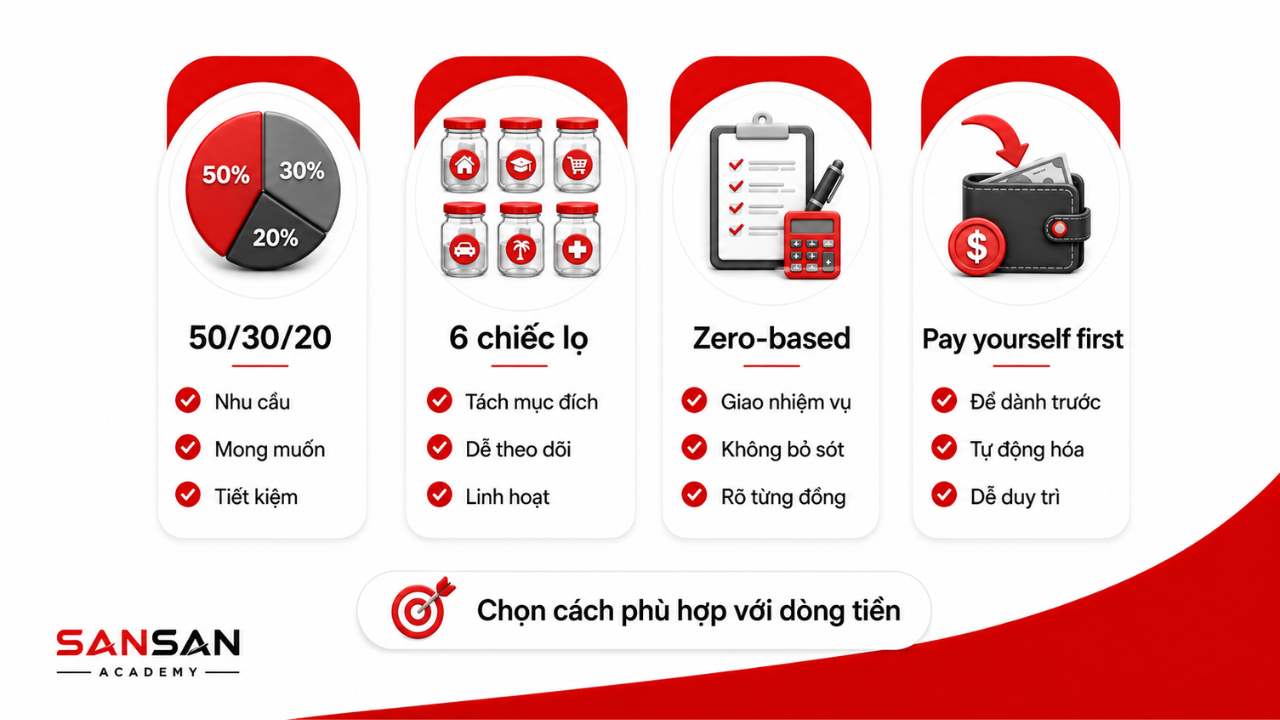
Các phương pháp quản lý tài chính tạo ra một cách chia tiền đủ rõ để người dùng không phải quyết định lại từ đầu sau mỗi lần nhận lương. Chọn phương pháp dựa trên cấu trúc thu nhập và thói quen chi tiêu sẽ thực tế hơn việc cố làm đúng một tỷ lệ chỉ vì nó phổ biến.
Quy tắc 50/30/20
Quy tắc 50/30/20 chia thu nhập thực nhận thành ba nhóm tham khảo:
- 50% cho nhu cầu thiết yếu như nhà ở, thực phẩm, điện nước, đi lại và khoản trả nợ tối thiểu.
- 30% cho mong muốn và chi tiêu linh hoạt như giải trí, ăn ngoài hoặc sở thích.
- 20% cho tiết kiệm, mục tiêu tài chính và trả thêm nợ.
Nếu chi phí thiết yếu đang chiếm 65–70% thu nhập, ép con số này xuống 50% ngay trong tháng đầu thường không thực tế. Bạn có thể dùng 50/30/20 như một điểm so sánh, sau đó điều chỉnh tỷ lệ theo tiền nhà, người phụ thuộc, khoản nợ và mức thu nhập của chính mình.
Quy tắc 6 chiếc lọ
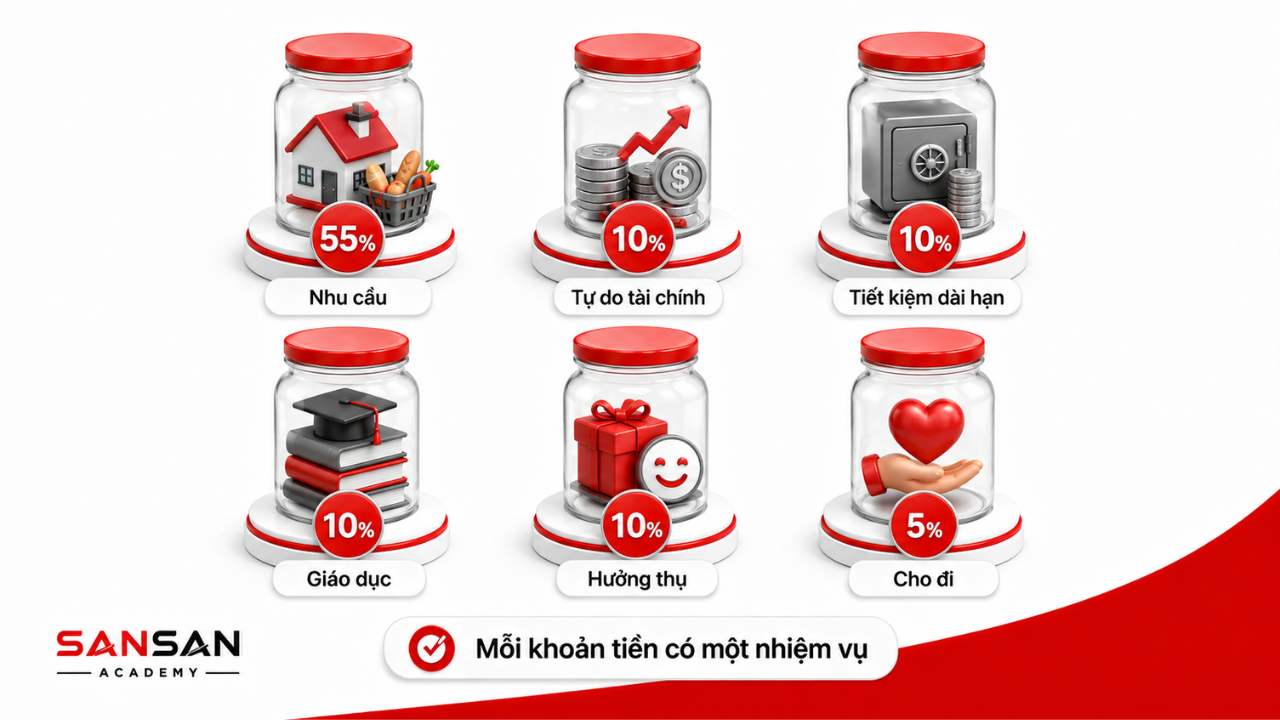
Quy tắc 6 chiếc lọ (hệ thống JARS của T. Harv Eker) chia thu nhập sau thuế thành sáu nhóm tham khảo:
- 55% cho nhu cầu thiết yếu.
- 10% cho khoản hướng đến tự do tài chính hoặc đầu tư.
- 10% cho tiết kiệm dài hạn.
- 10% cho học tập và phát triển.
- 10% cho hưởng thụ.
- 5% cho việc cho đi hoặc hỗ trợ người khác.
Các tỷ lệ trên là khung phân bổ chứ không phải chuẩn bắt buộc. Người đang có chi phí nhà ở cao hoặc phải chăm sóc người phụ thuộc nên điều chỉnh tỷ lệ theo dòng tiền thật, còn giá trị lớn nhất của phương pháp nằm ở việc giao một nhiệm vụ rõ cho từng phần tiền.
Phương pháp Zero-based Budget
Zero-based Budget yêu cầu toàn bộ thu nhập dự kiến được phân bổ cho các nhóm ngân sách cho đến khi số tiền chưa có nhiệm vụ bằng 0. “Bằng 0” không có nghĩa bạn phải tiêu hết tiền, bởi tiết kiệm, quỹ dự phòng, đầu tư và trả thêm nợ đều được tính là một mục đích sử dụng tiền.
Ví dụ, người có 20 triệu đồng có thể phân bổ 11 triệu cho chi phí bắt buộc, 3 triệu trả nợ, 3 triệu cho mục tiêu tiết kiệm, 2 triệu cho chi tiêu linh hoạt và 1 triệu cho học tập. Phương pháp này phù hợp với người muốn kiểm soát tiền khá chi tiết, nhưng ngân sách phải được cập nhật khi thu nhập hoặc chi phí thực tế thay đổi.
Phương pháp Kakeibo
Kakeibo sử dụng việc ghi chép ngân sách và chi tiêu để người dùng nhìn lại cách mình sử dụng tiền trước khi bước sang kỳ tiếp theo. Thay vì chỉ xem tổng số tiền đã chi, bạn dành thời gian xác định khoản nào thật sự cần, khoản nào xuất phát từ thói quen hoặc cảm xúc và điều gì muốn thay đổi trong tháng sau.
Cách này hợp với người thường biết mình “chi hơi nhiều” nhưng chưa nhìn ra nhóm chi cụ thể. Nếu việc ghi tay quá tốn thời gian, bạn vẫn có thể giữ cách tư duy của Kakeibo nhưng chuyển dữ liệu sang bảng tính hoặc ứng dụng để việc duy trì nhẹ hơn.
Phương pháp Pay Yourself First
Pay Yourself First chuyển một khoản đã định trước cho mục tiêu tiết kiệm ngay khi thu nhập về thay vì chờ cuối tháng xem còn bao nhiêu. Cách làm này giúp khoản dành cho tương lai trở thành một phần của ngân sách ngay từ đầu, giống như tiền nhà hoặc một nghĩa vụ định kỳ.
Mức chuyển cần vừa với dòng tiền chứ không nên được đặt theo một tỷ lệ cứng. Người đang có nợ chi phí cao hoặc ngân sách rất sát nên giữ đủ tiền cho nhu cầu thiết yếu và các nghĩa vụ đến hạn trước khi tăng mạnh khoản tiết kiệm tự động.
Cách rèn luyện kỹ năng quản lý tài chính cá nhân
Học cách quản lý tiền bạc hiệu quả hơn nên bắt đầu bằng dữ liệu của chính bạn. Một tháng ghi nhận thực tế thường hữu ích hơn việc đổi liên tục giữa nhiều quy tắc quản lý tài chính cá nhân mà chưa biết mình đang gặp vấn đề ở nhóm nào.
Ghi chép thu chi trong 30 ngày
Trong 30 ngày đầu, hãy ghi lại các khoản thu và chi trước khi vội cắt giảm. Mục tiêu của bài tập là nhìn thấy mức chi thực tế cho nhà ở, ăn uống, đi lại, hóa đơn, mua sắm, giải trí và các nghĩa vụ đang có.
Chỉ cần chọn một công cụ chính để tránh dữ liệu bị phân tán giữa sổ, ứng dụng và nhiều bảng tính khác nhau. Sau 30 ngày, hãy tìm một hoặc hai nhóm tạo ra chênh lệch lớn nhất rồi bắt đầu điều chỉnh ở đó.
Đặt mục tiêu ngắn hạn và dài hạn
Mục tiêu ngắn hạn giúp giải quyết nhu cầu gần như tạo khoản dự phòng ban đầu hoặc thanh toán một nghĩa vụ cụ thể. Mục tiêu dài hạn thường cần nhiều thời gian hơn và chịu ảnh hưởng lớn hơn từ thu nhập, lạm phát, mức rủi ro và thay đổi trong cuộc sống.
Mỗi mục tiêu nên có số tiền, thời hạn, số tiền hiện có và mức cần đóng góp định kỳ. Nếu tổng số tiền cần dành mỗi tháng vượt phần ngân sách còn lại, hãy thay đổi thứ tự ưu tiên hoặc thời hạn thay vì cố theo một kế hoạch không khả thi.
Nâng cao kiến thức tài chính theo nhu cầu
Bạn không cần học toàn bộ lĩnh vực tài chính trước khi bắt đầu quản lý tiền. Hãy học đúng phần liên quan đến quyết định sắp đưa ra: tìm hiểu lãi và phí trước khi dùng tín dụng, đọc điều khoản trước khi vay, hiểu tính thanh khoản và rủi ro trước khi đầu tư.
Cách học quản lý tài chính như vậy giúp kiến thức gắn với dữ liệu thật của bản thân. Sau khi đọc về lãi vay, hãy mở hợp đồng đang có để kiểm tra; sau khi học về ngân sách, hãy dùng chính giao dịch tháng vừa rồi để tính lại.
Thiết kế môi trường hỗ trợ kỷ luật
Kỷ luật tài chính dễ duy trì hơn khi một số quyết định được chuẩn bị trước. Bạn có thể tách tài khoản dành cho hóa đơn, thiết lập chuyển tiền định kỳ cho mục tiêu hoặc giảm các tác nhân thường dẫn đến mua ngoài kế hoạch.
Cách thiết kế này vẫn cần đủ linh hoạt cho cuộc sống thực tế. Nếu ngân sách liên tục thất bại vì một khoản thiết yếu bị ước lượng quá thấp, hãy sửa con số đó thay vì liên tục coi việc vượt ngân sách là lỗi thiếu kỷ luật.
Đánh giá tình hình tài chính định kỳ
Cuối mỗi tháng, hãy so sánh kế hoạch với số thực tế và tìm nguyên nhân của những chênh lệch lớn. Một khoản vượt ngân sách do chi phí y tế bất ngờ cần cách xử lý khác với một nhóm mua sắm liên tục vượt giới hạn trong ba tháng.
Bạn cũng nên tính tài sản ròng bằng tổng giá trị tài sản trừ tổng nợ để nhìn phần tích lũy, thay vì chỉ nhìn tiền dư trong tháng. Khi thu nhập, trách nhiệm gia đình hoặc nghĩa vụ nợ thay đổi, hãy xem lại mục tiêu và điều chỉnh ngân sách cho phù hợp.
Công cụ hỗ trợ quản lý tài chính cá nhân
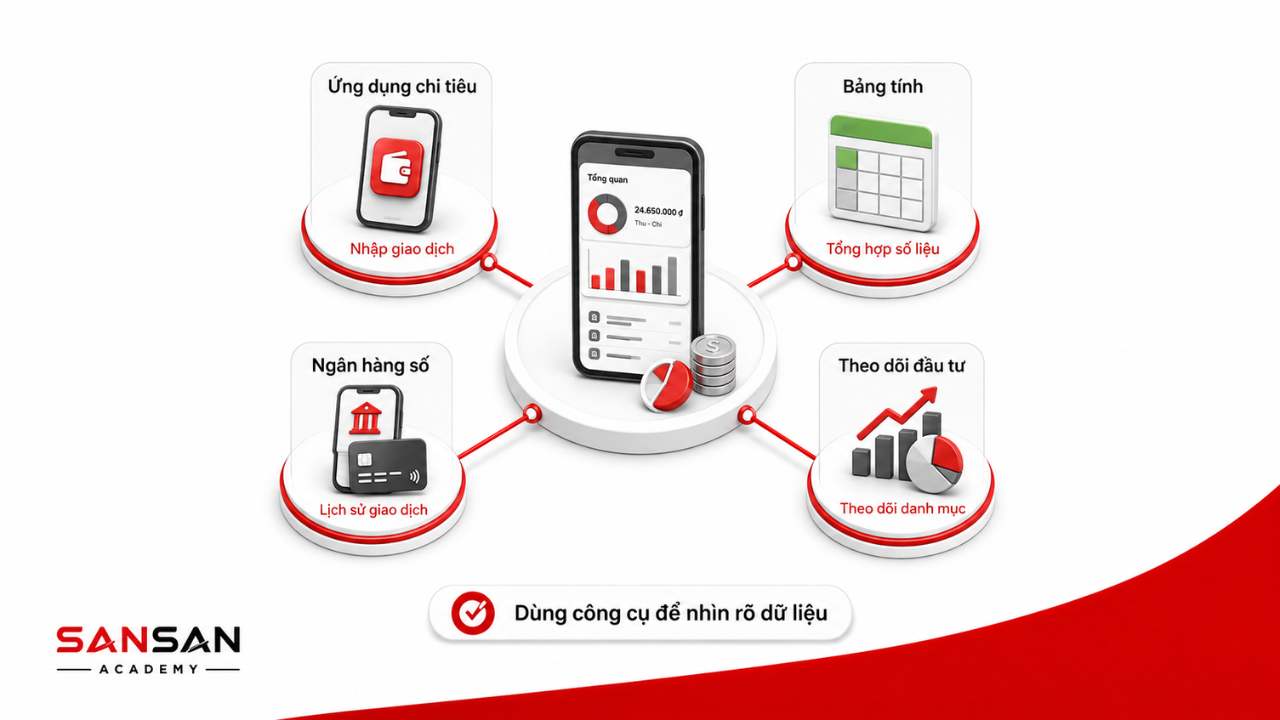
Công cụ quản lý tài chính cá nhân giúp tập trung dữ liệu, giảm việc ghi nhớ thủ công và phát hiện chênh lệch giữa kế hoạch với thực tế. Công cụ tốt nhất cho một người là công cụ họ có thể duy trì đều và cung cấp đủ thông tin để đưa ra quyết định, chứ không phải ứng dụng có nhiều tính năng nhất.
Ứng dụng quản lý chi tiêu
Ứng dụng quản lý chi tiêu phù hợp khi bạn muốn ghi giao dịch nhanh, phân loại khoản chi và xem báo cáo theo tuần hoặc tháng. Sau khoảng một tháng sử dụng, ứng dụng nên giúp bạn trả lời được tiền đang đi vào nhóm nào, nhóm nào thường vượt dự kiến và mục tiêu nào đang chậm.
Trước khi kết nối tài khoản hoặc nhập thông tin nhạy cảm, hãy kiểm tra đơn vị vận hành, chính sách quyền riêng tư, phương thức đăng nhập và khả năng xuất dữ liệu. Một ứng dụng đẹp nhưng yêu cầu quyền truy cập quá mức hoặc không giải thích rõ cách bảo vệ dữ liệu không phải lựa chọn đáng đánh đổi chỉ để tiết kiệm vài phút nhập liệu.
Khóa học Kỹ năng quản lý thời gian
Sắp xếp ưu tiên, giới hạn công việc đang làm và bảo vệ thời gian cho nhiệm vụ quan trọng.
Excel hoặc Google Sheets
Excel và Google Sheets hợp với người muốn tự thiết kế hệ thống quản lý theo cách mình hiểu. Một bảng cơ bản chỉ cần ngày giao dịch, nội dung, số tiền, nhóm thu hoặc chi và ghi chú; phần tổng hợp có thể tính tổng thu, tổng chi và mức chênh lệch so với ngân sách.
Hãy bắt đầu với khoảng vài nhóm chi chính thay vì tạo hàng chục danh mục ngay từ đầu. Khi một nhóm quá lớn và dữ liệu bên trong bắt đầu dẫn đến các quyết định khác nhau, lúc đó việc tách nhỏ mới thực sự hữu ích.
Ví điện tử và ngân hàng số
Lịch sử giao dịch trên ứng dụng ngân hàng hoặc ví điện tử là nguồn dữ liệu tốt để đối chiếu ngân sách. Thông báo giao dịch và chuyển tiền tự động cũng giúp giảm khả năng bỏ sót hóa đơn hoặc quên khoản tiết kiệm đã lên kế hoạch.
Dữ liệu giao dịch vẫn cần được đọc lại vì tên đơn vị thanh toán không phải lúc nào cũng cho biết tiền được dùng cho việc gì. Một hóa đơn siêu thị có thể gồm thực phẩm, đồ gia dụng và mua sắm cá nhân, nên phân loại tự động chỉ nên được xem như gợi ý ban đầu.
Công cụ theo dõi đầu tư
Công cụ theo dõi đầu tư giúp tổng hợp giá mua, giá trị hiện tại, tỷ trọng tài sản, phí và mức lãi hoặc lỗ của danh mục. Mục tiêu nên là kiểm tra danh mục có còn phù hợp với kế hoạch và thời hạn đầu tư, không phải tạo thêm lý do để nhìn giá rồi mua bán liên tục.
Investor.gov của Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) lưu ý rằng cách phân bổ tài sản phụ thuộc nhiều vào thời hạn đầu tư và khả năng chấp nhận rủi ro, còn đa dạng hóa giúp phân tán rủi ro nhưng không bảo đảm tránh thua lỗ. Người sắp cần tiền cho một mục tiêu gần vì vậy cần đánh giá khác với người đầu tư cho mục tiêu còn nhiều năm nữa.
Những sai lầm thường gặp khi quản lý tài chính cá nhân
Những vấn đề tài chính lớn đôi khi bắt đầu từ các hành vi nhỏ lặp lại qua nhiều tháng: không tách tiền cho hóa đơn, mua ngoài kế hoạch hoặc dùng tín dụng như phần thu nhập bổ sung. Khi tìm cách cải thiện tài chính cá nhân, nên ưu tiên sửa hành vi tạo ra chênh lệch lớn thay vì cố kiểm soát mọi giao dịch vài chục nghìn đồng.
Không lập kế hoạch chi tiêu
Nếu chỉ nhìn số dư tài khoản để quyết định có nên mua hay không, bạn rất dễ sử dụng cả phần tiền thực ra đã dành cho tiền nhà, hóa đơn hoặc nghĩa vụ khác. Ngân sách giúp tách số tiền “đang có trong tài khoản” khỏi số tiền “thực sự còn được phép sử dụng”.
Ngân sách ban đầu có thể rất đơn giản với ba nhóm: chi phí bắt buộc, mục tiêu tài chính và chi tiêu linh hoạt. Sau một vài kỳ theo dõi, hãy điều chỉnh bằng số liệu thực tế thay vì tiếp tục ước lượng theo trí nhớ.
Chi tiêu theo cảm xúc
Mua sắm khi căng thẳng, buồn chán hoặc vừa nhận một ưu đãi hấp dẫn dễ làm ngân sách lệch khỏi kế hoạch. Với khoản ngoài dự kiến, một khoảng chờ trước khi thanh toán giúp bạn có thời gian kiểm tra món đồ có thực sự cần, đã sở hữu thứ tương tự chưa và khoản mua sẽ làm chậm mục tiêu nào.
Bạn cũng có thể thay đổi môi trường thay vì chỉ dựa vào ý chí, chẳng hạn tắt thông báo khuyến mãi hoặc không lưu sẵn thông tin thanh toán tại những nơi thường mua ngoài kế hoạch. Ngân sách vẫn nên có một phần cho sở thích và giải trí để việc kiểm soát tiền không trở thành một chế độ quá khắt khe rồi nhanh chóng bị bỏ.
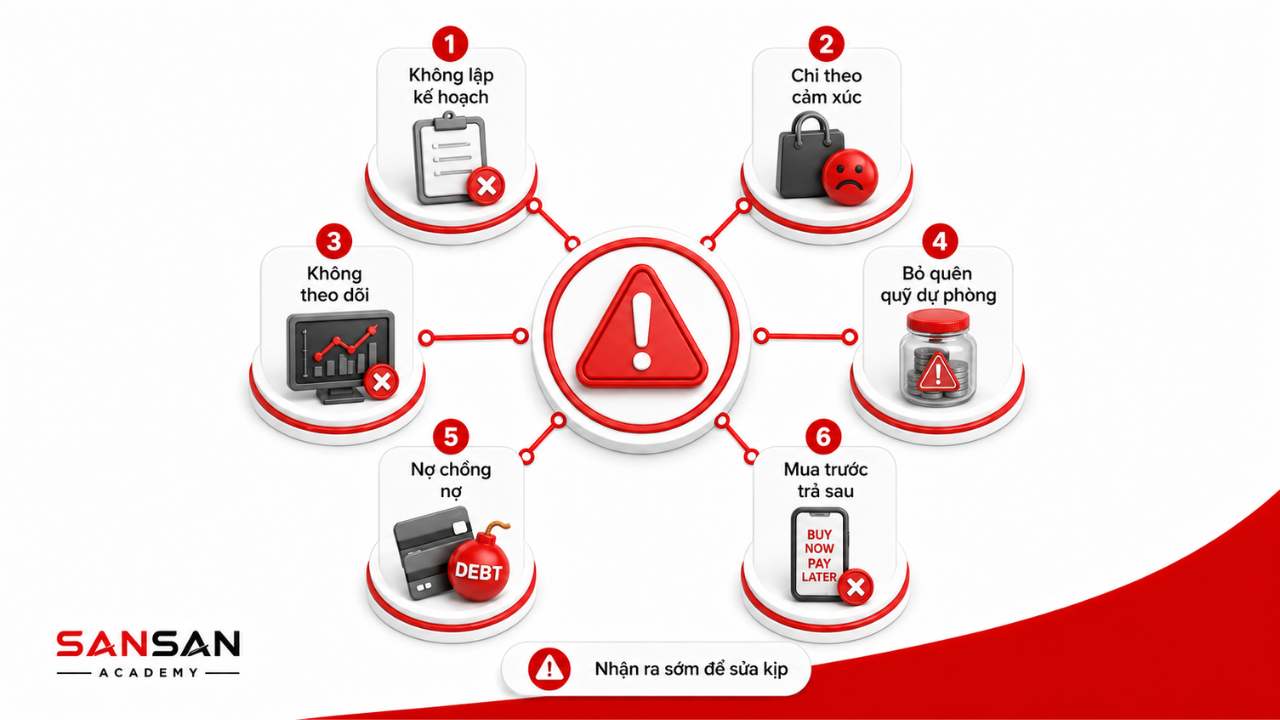
Không có quỹ dự phòng
Khi toàn bộ số tiền đang có đều đã được giao cho chi tiêu thường xuyên, một sự cố bất ngờ rất dễ phải xử lý bằng vay mượn hoặc trì hoãn nghĩa vụ khác. Khoản dự phòng ban đầu dù chưa lớn vẫn tạo ra một lớp đệm mà bạn có thể tiếp tục bồi thêm theo thời gian.
Tiền dự phòng cũng cần được tách khỏi khoản tiết kiệm cho chi phí đã biết trước. Học phí kỳ tới, bảo dưỡng phương tiện định kỳ hoặc phí bảo hiểm hằng năm không phải tình huống bất ngờ và nên được chuẩn bị bằng những khoản riêng.
Lạm dụng thẻ tín dụng
Thẻ tín dụng là khoản vay trong một hạn mức được cấp, không phải phần thu nhập mới. Nếu chi vượt khả năng thanh toán rồi liên tục chuyển dư nợ sang kỳ sau, lãi và phí có thể làm khoản chi ban đầu trở nên đắt hơn đáng kể.
Lưu ý rằng chỉ trả khoản tối thiểu có thể kéo dài thời gian trả nợ, trong khi trả nhiều hơn mức tối thiểu giúp giảm tổng lãi và rút ngắn thời gian thanh toán. Người dùng nên đọc kỹ lãi suất, phí, ngày đến hạn và quy tắc áp dụng thời gian miễn lãi của chính thẻ mình đang sử dụng thay vì giả định mọi ngân hàng có điều kiện giống nhau.
Kết luận
Học cách quản lý tài chính cá nhân bắt đầu từ việc biết tiền đang đi đâu, sau đó mới đến câu chuyện tiết kiệm, trả nợ hay đầu tư. Khi dòng tiền đã rõ, bạn có thể xác định mục tiêu, tạo vùng đệm, chọn phương pháp quản lý tài chính cá nhân phù hợp và kiểm tra kết quả sau mỗi kỳ.
Làm chủ tài chính cá nhân không có nghĩa kiểm soát được mọi biến cố hoặc phải đạt một tỷ lệ tiết kiệm giống người khác. Cách quản lý tài chính cá nhân thực tế hơn là xây một hệ thống đủ đơn giản để duy trì, đủ linh hoạt để điều chỉnh và đủ rõ để mỗi quyết định tiền bạc đều phục vụ một ưu tiên cụ thể.
Bài viết liên quan
- AR (Augmented Reality) là gì? Ứng dụng của công nghệ AR
- Data Warehouse là gì? Những đặc điểm kỹ thuật của DW
- Kinh tế xanh là gì? Các nguyên tắc trong phát triển kinh tế xanh
- Supplier là gì? Mối quan hệ của Supplier trong Logistics
- Trái phiếu xanh là gì? Các loại trái phiếu xanh trên thế giới
- Tín dụng xanh là gì? Các lĩnh vực có thể tiếp cận tín dụng xanh