FY là ký hiệu thường xuất hiện trong báo cáo tài chính, kế hoạch ngân sách, tài liệu quan hệ nhà đầu tư và báo cáo kết quả kinh doanh. Tuy nhiên, FY không phải lúc nào cũng chỉ khoảng thời gian từ ngày 1/1 đến ngày 31/12. Thời điểm bắt đầu và kết thúc phụ thuộc vào kỳ báo cáo mà doanh nghiệp hoặc tổ chức lựa chọn.
Trong bài viết này, SanSan Academy giúp bạn xác định kỳ mà số liệu doanh thu, chi phí, lợi nhuận hoặc ngân sách đang phản ánh. Điều này đặc biệt cần thiết khi so sánh các doanh nghiệp có năm tài chính khác nhau hoặc khi một báo cáo sử dụng đồng thời các ký hiệu như FY, Q1, YTD và CY.
FY là gì?
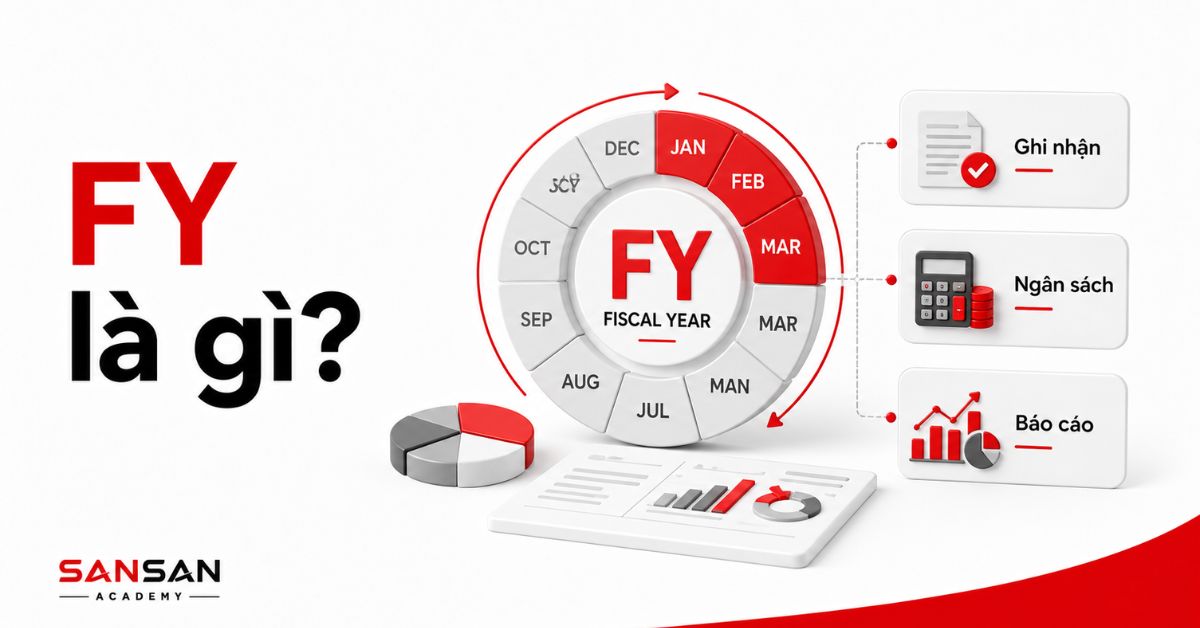
FY là viết tắt của Fiscal Year (hoặc Financial Year), thường được dịch sang tiếng Việt là năm tài chính. Đây là khoảng thời gian được doanh nghiệp hoặc tổ chức sử dụng để ghi nhận hoạt động tài chính, lập báo cáo, xây dựng ngân sách và đánh giá kết quả theo năm. Một năm tài chính thông thường kéo dài 12 tháng nhưng không nhất thiết phải trùng với năm dương lịch.
Chẳng hạn, một doanh nghiệp có thể sử dụng năm tài chính từ ngày 1/1 đến ngày 31/12. Một tổ chức khác có thể áp dụng khoảng thời gian từ ngày 1/4 năm này đến ngày 31/3 năm sau. Trong cả hai trường hợp, kỳ báo cáo vẫn có thể được gọi là FY, nhưng các tháng nằm trong kỳ sẽ khác nhau.
Trong hướng dẫn kỳ tính thuế của IRS tại Hoa Kỳ, fiscal year được mô tả là 12 tháng liên tiếp kết thúc vào ngày cuối cùng của một tháng không phải tháng 12. Hệ thống này còn cho phép một số đối tượng sử dụng năm tài chính gồm 52 hoặc 53 tuần, vì vậy không phải mọi FY trên thế giới đều được xác định hoàn toàn theo tháng dương lịch.
Một năm tài chính được xác định như thế nào?
Một năm tài chính được xác định bằng hai mốc chính là ngày bắt đầu và ngày kết thúc kỳ báo cáo. Phần lớn năm tài chính thông thường bao gồm 12 tháng liên tiếp, nhưng các tháng này có thể nằm hoàn toàn trong một năm dương lịch hoặc trải qua hai năm dương lịch khác nhau.
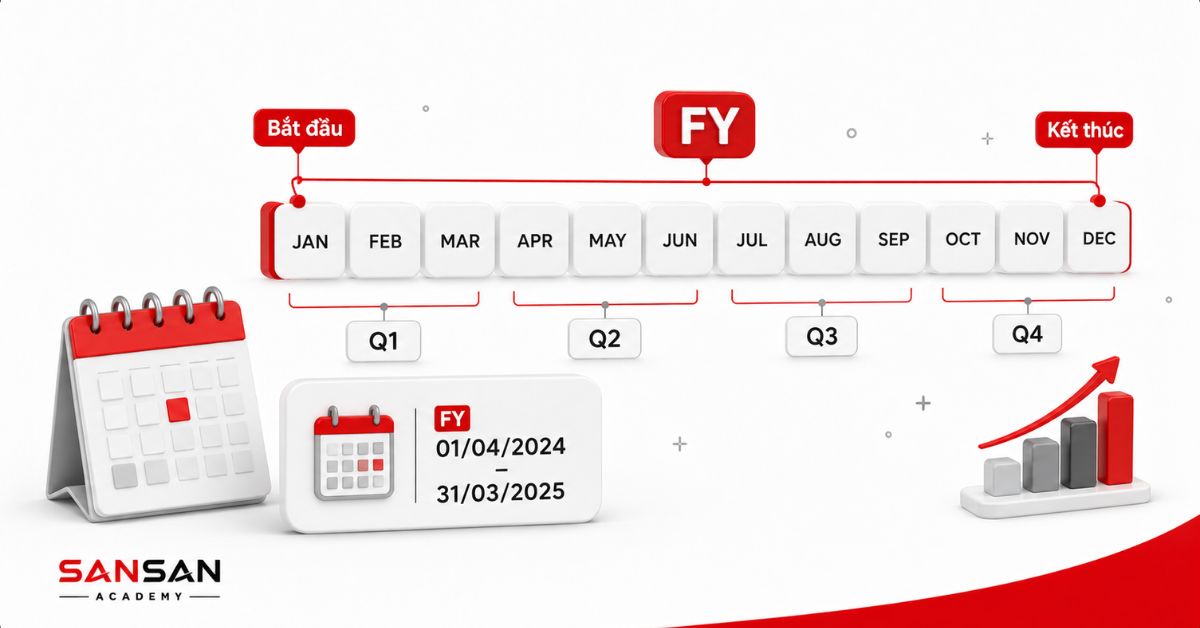
Khi doanh nghiệp dùng năm dương lịch, cách xác định tương đối đơn giản:
- Ngày bắt đầu: 1/1;
- Ngày kết thúc: 31/12;
- Quý I: tháng 1 đến tháng 3;
- Quý II: tháng 4 đến tháng 6;
- Quý III: tháng 7 đến tháng 9;
- Quý IV: tháng 10 đến tháng 12.
Nếu năm tài chính bắt đầu từ ngày 1/4, kỳ báo cáo 12 tháng sẽ kết thúc vào ngày 31/3 năm tiếp theo. Khi đó, quý đầu tiên là tháng 4 đến tháng 6 chứ không phải tháng 1 đến tháng 3. Tương tự, một năm tài chính bắt đầu ngày 1/7 sẽ có Q1 từ tháng 7 đến tháng 9 và Q4 từ tháng 4 đến tháng 6 năm sau.
Có thể xác định một FY theo bốn bước:
- Tìm ngày kết thúc năm tài chính trong báo cáo hoặc chính sách kế toán.
- Kiểm tra ngày bắt đầu và độ dài thực tế của kỳ, không mặc định đủ 12 tháng.
- Chia kỳ thành các quý theo từng nhóm ba tháng hoặc lịch tuần mà tổ chức áp dụng.
- Kiểm tra quy ước đặt tên để biết FY được gọi theo năm bắt đầu, năm kết thúc hay cả hai năm.
Cách tính năm tài chính ở Việt Nam và trên thế giới
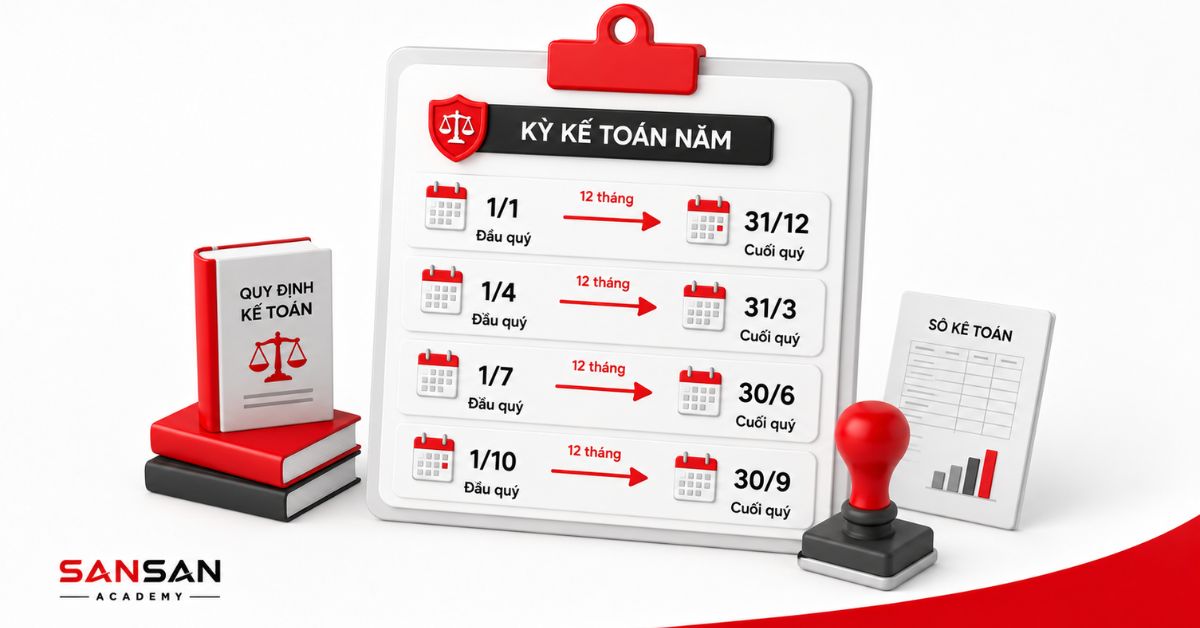
Tại Việt Nam, kỳ kế toán năm mặc định được tính từ đầu ngày 1/1 đến hết ngày 31/12. Đơn vị kế toán có đặc thù về tổ chức hoặc hoạt động có thể lựa chọn một kỳ 12 tháng khác, nhưng kỳ đó phải bắt đầu vào ngày đầu tiên của một quý và kết thúc vào ngày cuối cùng của quý liền trước trong năm sau. Đơn vị lựa chọn kỳ khác năm dương lịch phải thông báo cho cơ quan tài chính và cơ quan thuế theo quy định.
Theo nguyên tắc này, những chu kỳ 12 tháng có thể được lựa chọn tại Việt Nam gồm:
| Ngày bắt đầu | Ngày kết thúc | Các quý trong FY |
|---|---|---|
| 1/1 | 31/12 cùng năm | Q1: 1–3; Q2: 4–6; Q3: 7–9; Q4: 10–12 |
| 1/4 | 31/3 năm sau | Q1: 4–6; Q2: 7–9; Q3: 10–12; Q4: 1–3 |
| 1/7 | 30/6 năm sau | Q1: 7–9; Q2: 10–12; Q3: 1–3; Q4: 4–6 |
| 1/10 | 30/9 năm sau | Q1: 10–12; Q2: 1–3; Q3: 4–6; Q4: 7–9 |
Ví dụ, doanh nghiệp áp dụng kỳ từ ngày 1/4/2025 đến ngày 31/3/2026 sẽ ghi nhận toàn bộ nghiệp vụ phát sinh trong khoảng thời gian này vào cùng một kỳ kế toán năm. Nếu doanh nghiệp đặt tên theo năm kết thúc, kỳ đó có thể được gọi là FY2026. Nếu sử dụng cách ghi hai năm, doanh nghiệp có thể trình bày là FY2025–2026.
Phát triển năng lực nhìn toàn doanh nghiệp, lựa chọn ưu tiên và xây cơ chế thực thi cho vai trò CEO.
Trên thế giới, cách xác định financial year hoặc fiscal year thay đổi theo từng hệ thống. Một số ví dụ chính thức thường gặp gồm:
| Quốc gia hoặc bối cảnh | Khoảng thời gian được sử dụng | Cách ghi có thể gặp |
|---|---|---|
| Việt Nam | Mặc định 1/1–31/12; một số đơn vị đủ điều kiện dùng kỳ bắt đầu vào đầu quý | FY+năm (ví dụ FY2026) |
| Anh, năm dùng để xác định thuế suất thuế doanh nghiệp | 1/4–31/3 năm sau | Financial year bắt đầu ngày 1/4; kỳ kế toán của công ty có thể khác |
| Australia, kỳ thông thường | 1/7–30/6 năm sau | Financial year (ví dụ 2026–2027: 1/7/2026–30/6/2027) |
| Hoa Kỳ, trong quy định về kỳ tính thuế | 12 tháng kết thúc vào cuối một tháng không phải tháng 12 hoặc kỳ 52–53 tuần | Ghi rõ ngày kết thúc kỳ; không suy ra lịch chỉ từ số năm sau FY |
Quy định về kỳ kế toán năm tại Việt Nam
Điều 12 Luật Kế toán, bản hợp nhất năm 2026 quy định kỳ kế toán năm thông thường gồm 12 tháng, bắt đầu từ đầu ngày 1/1 và kết thúc vào hết ngày 31/12. Đơn vị có đặc thù về tổ chức hoặc hoạt động được chọn một kỳ 12 tháng tròn bắt đầu từ ngày đầu tiên của một quý, nhưng phải thông báo cho cơ quan tài chính và cơ quan thuế.
Quy định này tạo ra bốn chu kỳ năm kế toán có thể xác định theo các quý dương lịch: tháng 1–12, tháng 4–3, tháng 7–6 hoặc tháng 10–9. Doanh nghiệp không thể tùy ý chọn một ngày bất kỳ trong tháng làm ngày bắt đầu năm tài chính nếu muốn áp dụng trường hợp đặc thù được quy định tại Điều 12.
Đối với doanh nghiệp mới thành lập, kỳ kế toán đầu tiên bắt đầu từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp và kết thúc vào ngày cuối cùng của kỳ kế toán đã áp dụng. Vì vậy, kỳ đầu tiên có thể ngắn hơn 12 tháng nếu doanh nghiệp được thành lập sau ngày bắt đầu năm tài chính.
Đối với đơn vị bị chia, hợp nhất, sáp nhập, chuyển đổi loại hình hoặc hình thức sở hữu, giải thể, chấm dứt hoạt động hoặc phá sản, kỳ kế toán cuối cùng được tính từ ngày đầu kỳ đến hết ngày trước khi quyết định liên quan có hiệu lực. Trường hợp này cũng có thể tạo ra một kỳ kế toán ngắn hơn năm thông thường.
Khoản 4 Điều 12 đã được sửa đổi theo hướng cho phép kỳ kế toán năm đầu tiên hoặc năm cuối cùng có thời gian không quá ba kỳ kế toán tháng liên tiếp được cộng tương ứng với kỳ kế toán năm tiếp theo hoặc năm trước. Sau khi cộng, kỳ kế toán năm đầu tiên hoặc cuối cùng không được vượt quá 15 tháng. Cách diễn đạt này thay cho ngưỡng “ngắn hơn 90 ngày” trong nội dung trước khi được sửa đổi.
Ví dụ, một doanh nghiệp được thành lập vào cuối năm có thể phát sinh một kỳ kế toán đầu tiên rất ngắn. Trước khi cộng kỳ này với kỳ sau, doanh nghiệp cần đối chiếu điều kiện của Luật Kế toán và quy định thuế đang áp dụng. Do đây là nội dung có ảnh hưởng trực tiếp đến việc lập và nộp báo cáo, doanh nghiệp nên kiểm tra văn bản đang có hiệu lực và trao đổi với bộ phận kế toán hoặc cơ quan quản lý trước khi xử lý hồ sơ thực tế.
Cần phân biệt kỳ kế toán năm với kỳ tính thuế. Hai kỳ có thể có mối quan hệ chặt chẽ, nhưng không nên mặc định mọi quy định về kỳ kế toán đều tự động áp dụng giống hệt cho từng sắc thuế. Khi xử lý nghĩa vụ thuế, doanh nghiệp phải kiểm tra thêm luật thuế, nghị định, thông tư và hướng dẫn liên quan.
Những nhầm lẫn thường gặp khi sử dụng FY
Chỉ nhìn ký hiệu FY mà bỏ qua kỳ báo cáo, bạn dễ hiểu sai số liệu. Phần lớn nhầm lẫn xuất phát từ việc người đọc mặc định mọi doanh nghiệp đều sử dụng năm dương lịch hoặc cho rằng con số sau chữ FY đã thể hiện đầy đủ khoảng thời gian. Trước khi phân tích dữ liệu, cần xác định ngày bắt đầu, ngày kết thúc, số tuần hoặc số tháng và quy ước đặt tên kỳ.
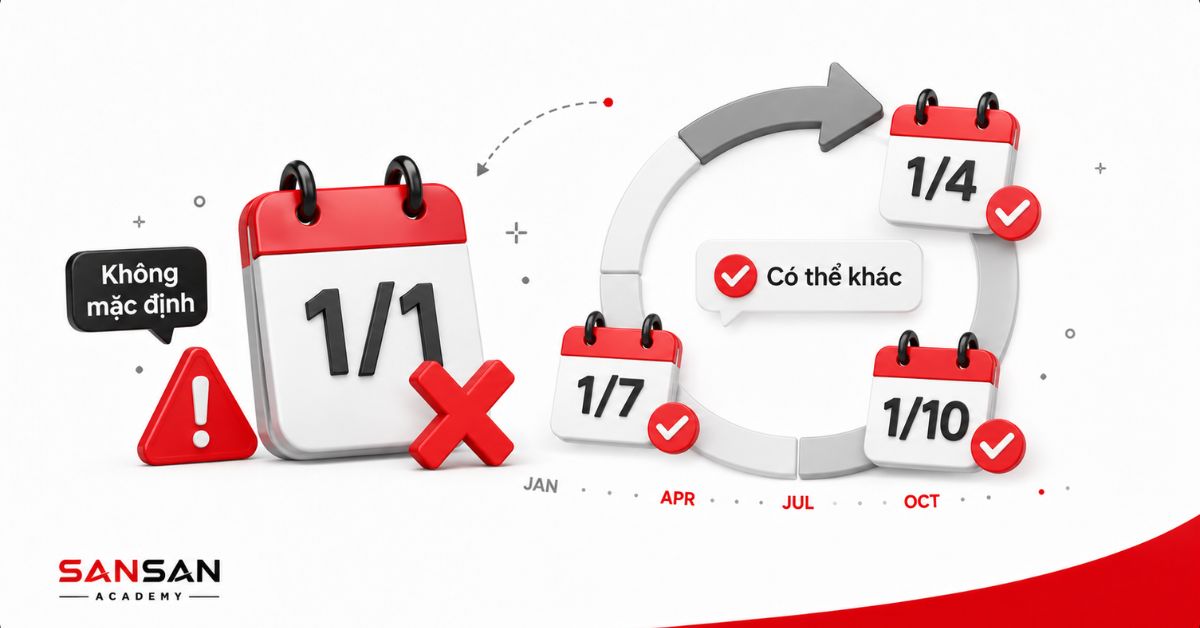
Mặc định FY luôn bắt đầu từ ngày 1/1
FY không bắt buộc phải bắt đầu vào ngày 1/1. Năm tài chính chỉ trùng với năm dương lịch khi tổ chức sử dụng kỳ từ ngày 1/1 đến ngày 31/12. Nếu kỳ bắt đầu vào tháng 4, tháng 7 hoặc tháng 10 thì quý, số liệu lũy kế và thời điểm kết thúc đều sẽ thay đổi.
Việc mặc định FY bắt đầu từ tháng 1 có thể khiến người đọc gán sai doanh thu hoặc chi phí vào một năm dương lịch. Khi đọc báo cáo tài chính, nên tìm những cụm như “fiscal year ended”, “year ending”, “accounting period” hoặc phần thuyết minh về kỳ báo cáo trước khi sử dụng số liệu.
Nhầm FY với năm dương lịch khi so sánh số liệu
Năm dương lịch, thường được ký hiệu là CY, luôn bắt đầu ngày 1/1 và kết thúc ngày 31/12. FY có thể trùng CY hoặc sử dụng một chu kỳ khác. Chẳng hạn, FY kết thúc ngày 31/3/2027 có thể bao gồm chín tháng của năm 2026 và ba tháng đầu năm 2027. Khi đặt cạnh một chỉ số thị trường được tính từ tháng 1 đến tháng 12/2027, hai bộ dữ liệu không đại diện cho cùng một giai đoạn kinh tế.
So sánh các báo cáo có thời gian không tương đương
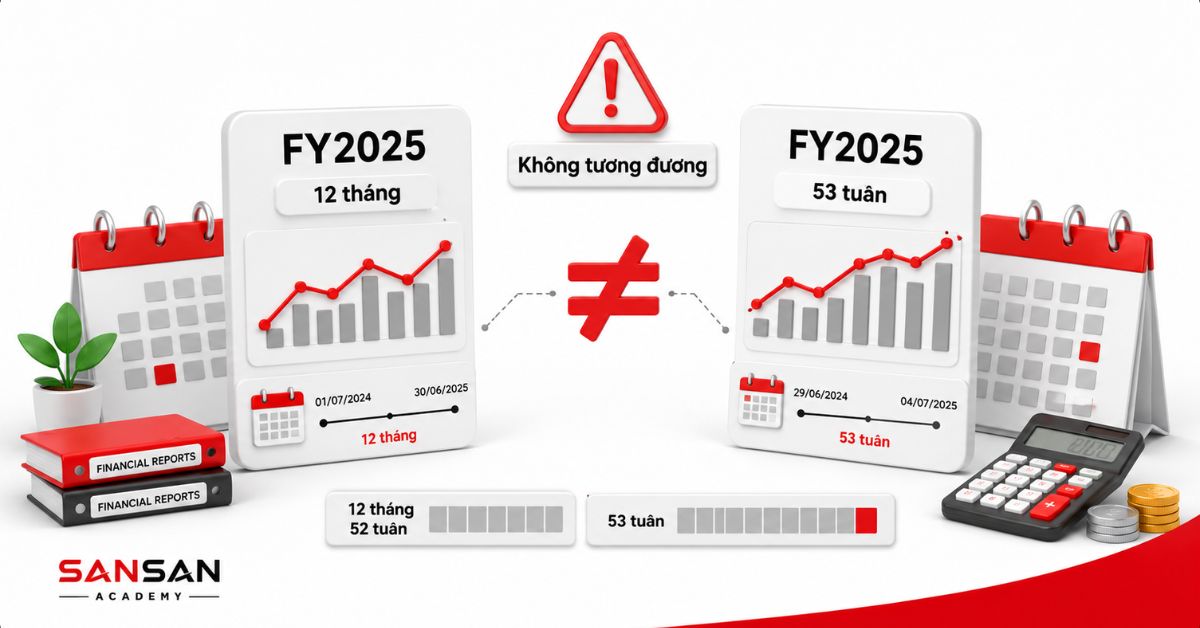
Ngay cả khi hai báo cáo cùng được gọi là FY, thời lượng của kỳ vẫn có thể khác nhau. Một kỳ thông thường có 12 tháng, nhưng một số hệ thống sử dụng 52 hoặc 53 tuần; kỳ đầu tiên và kỳ cuối cùng của đơn vị cũng có thể ngắn hơn hoặc được cộng với kỳ liền kề khi đáp ứng điều kiện.
Khi so sánh, cần kiểm tra số tháng hoặc số tuần trong từng kỳ. Doanh thu của một năm gồm 53 tuần có thể cao hơn năm 52 tuần một phần vì báo cáo có thêm một tuần hoạt động, không nhất thiết vì hiệu quả kinh doanh tăng tương ứng.
Mọi người cũng hỏi về FY
Các câu hỏi dưới đây tập trung vào những điểm người đọc thường cần xác minh khi gặp FY trong báo cáo doanh nghiệp. Câu trả lời phụ thuộc vào cách tổ chức xác định kỳ, nên ngày bắt đầu và kết thúc thực tế luôn quan trọng hơn tên viết tắt. Đối với quy định kế toán và thuế, cần ưu tiên văn bản áp dụng tại từng quốc gia.
Năm tài khóa là gì?
Năm tài khóa là khoảng thời gian được sử dụng để lập kế hoạch, ghi nhận và báo cáo các hoạt động tài chính theo năm. Trong nhiều tài liệu tiếng Việt, “năm tài khóa” được dùng như một cách gọi khác của “năm tài chính”.
Tuy nhiên, khi đề cập đến quy định kế toán Việt Nam, nên sử dụng thuật ngữ kỳ kế toán năm để bám sát cách diễn đạt trong Luật Kế toán. “Năm tài khóa” không nên bị nhầm với mọi loại kỳ tính thuế vì từng nghĩa vụ thuế có thể có quy định riêng.
Năm tài khóa có khác năm tài chính không?
Trong cách sử dụng thông thường, năm tài khóa và năm tài chính thường cùng chỉ một chu kỳ tài chính hằng năm. Sự khác biệt chủ yếu đến từ cách dịch và bối cảnh sử dụng, không nhất thiết thể hiện hai loại kỳ hoàn toàn khác nhau.
Dù vậy, người đọc vẫn cần kiểm tra định nghĩa trong tài liệu cụ thể. Một văn bản có thể dùng “financial year” cho kỳ kế toán, trong khi tài liệu khác sử dụng “tax year” cho kỳ tính thuế. Hai khái niệm này không nên được xem là đồng nhất trong mọi trường hợp.
Financial Year có giống Fiscal Year không?
Financial Year và Fiscal Year nhìn chung cùng mô tả một kỳ tài chính hằng năm dùng cho kế toán, báo cáo hoặc ngân sách. Cách dùng hai thuật ngữ này phụ thuộc vào quốc gia và ngữ cảnh của tài liệu.
Điểm cần kiểm tra không phải chỉ là “Financial” hay “Fiscal”, mà là ngày bắt đầu, ngày kết thúc và mục đích của kỳ. Một financial year trong hệ thống của một quốc gia có thể không giống fiscal year của doanh nghiệp tại quốc gia khác.
Một năm tài chính có bắt buộc đủ 12 tháng không?
Năm tài chính thông thường là một kỳ 12 tháng. Tuy nhiên, kỳ đầu tiên của đơn vị mới thành lập và kỳ cuối cùng khi đơn vị chấm dứt hoặc thay đổi tình trạng pháp lý có thể ngắn hơn 12 tháng.
Tại Việt Nam, kỳ kế toán năm đầu tiên hoặc cuối cùng không quá ba kỳ kế toán tháng liên tiếp có thể được cộng với kỳ liền kề, với điều kiện tổng kỳ sau khi cộng không quá 15 tháng. Ngoài ra, một số hệ thống quốc tế cho phép kỳ 52 hoặc 53 tuần, nên độ dài theo số ngày có thể không hoàn toàn giống nhau giữa các FY.
Kết luận
FY là viết tắt của Fiscal Year, nghĩa là năm tài chính. Một FY thường kéo dài 12 tháng nhưng có thể trùng hoặc không trùng với năm dương lịch. Ký hiệu FY2025 chỉ có ý nghĩa đầy đủ khi đi kèm ngày bắt đầu, ngày kết thúc và quy ước đặt tên của tổ chức.
Khi đọc báo cáo, bạn nên kiểm tra kỳ báo cáo trước khi so sánh doanh thu, lợi nhuận, ngân sách hoặc chỉ số theo quý. Hai báo cáo cùng ghi FY2025 vẫn có thể phản ánh những khoảng thời gian và số tuần khác nhau.
Đối với doanh nghiệp tại Việt Nam, việc lựa chọn và xử lý kỳ kế toán phải căn cứ vào quy định đang áp dụng, thay vì sao chép lịch tài chính của doanh nghiệp nước ngoài. Các trường hợp kỳ đầu tiên, kỳ cuối cùng hoặc thay đổi kỳ kế toán nên được kiểm tra thêm với bộ phận chuyên môn trước khi lập và nộp báo cáo.
Bài viết liên quan
- Tín chỉ carbon là gì? Cơ chế hoạt động của thị trường carbon
- AR (Augmented Reality) là gì? Ứng dụng của công nghệ AR
- Data Warehouse là gì? Những đặc điểm kỹ thuật của DW
- Kinh tế xanh là gì? Các nguyên tắc trong phát triển kinh tế xanh
- Supplier là gì? Mối quan hệ của Supplier trong Logistics
- Trái phiếu xanh là gì? Các loại trái phiếu xanh trên thế giới