Thu nhập ròng cho biết phần còn lại sau các khoản trừ liên quan, nhưng cách xác định khác nhau giữa tiền lương và hoạt động kinh doanh. Nhầm ngữ cảnh có thể khiến bạn trừ chi phí hai lần hoặc dùng lợi nhuận thay cho tiền có thể chi. Sansan Academy giải thích cách đọc từng khoản để việc lập ngân sách và đánh giá kinh doanh bám đúng số liệu.
Thu nhập ròng là gì?
Thu nhập ròng là phần thu nhập còn lại sau các khoản chi phí, thuế hoặc khấu trừ liên quan đến nguồn thu. Với tiền lương, đó là khoản thực nhận sau khấu trừ, còn trong báo cáo doanh nghiệp, đó thường là kết quả lợi nhuận sau thuế của kỳ.
Trước khi dùng một con số thu nhập ròng, hãy xác định nguồn thu và kỳ đang được tính. Cách tính lương thực nhận không thể áp nguyên xi cho hoạt động tự kinh doanh hay báo cáo của doanh nghiệp.
Thu nhập ròng cá nhân
Đối với người nhận lương, thu nhập ròng là khoản thực nhận sau khi trừ thuế và các khoản khấu trừ trên bảng lương, chẳng hạn phần bảo hiểm người lao động đóng. CFPB cũng giải thích chỉ tiêu này là số tiền người lao động nhận được sau thuế và các khoản khấu trừ.
Tiền thuê nhà, ăn uống và mua sắm là cách sử dụng khoản thực nhận. Trừ thêm những khoản này sẽ cho biết số tiền còn dư sau sinh hoạt, không còn là phép tính lương net. Nếu nhận thu nhập từ nhiều nguồn, bạn cần xác định số liệu của từng nguồn đã trừ thuế hoặc chi phí nào để tránh trừ lặp.
Với cá nhân tự kinh doanh, phải xét thêm chi phí tạo ra thu nhập. Tiền khách hàng thanh toán chưa phải toàn bộ phần người kinh doanh được giữ lại, bởi còn chi phí phục vụ hoạt động và nghĩa vụ thuế tương ứng.
Thu nhập ròng của doanh nghiệp
Thu nhập ròng của doanh nghiệp thường được gọi là Net Income, viết tắt NI, và thể hiện kết quả lợi nhuận sau thuế của kỳ. Khi so sánh các báo cáo, hãy kiểm tra chúng có cùng kỳ, cùng phạm vi và cùng cách xác định chỉ tiêu không.
Kết quả này khác số dư tài khoản ngân hàng hay số tiền có thể dùng ngay. Doanh thu có thể đã được ghi nhận dù khách chưa thanh toán, còn khấu hao làm giảm lợi nhuận mà không tạo khoản chi tiền tương ứng trong kỳ. Đọc thêm dòng tiền từ hoạt động kinh doanh giúp phân biệt khả năng sinh lời với khả năng tạo tiền.
Phân biệt thu nhập ròng với các chỉ tiêu liên quan
Khi đọc bảng lương hoặc báo cáo kinh doanh, tên gọi gần giống nhau dễ khiến bạn dùng sai số liệu. Bảng dưới đây phân biệt thu nhập ròng và lợi nhuận ròng, đồng thời làm rõ các thuật ngữ liên quan theo từng ngữ cảnh.
| Chỉ tiêu | Ngữ cảnh và ý nghĩa | Cách xác định hoặc nhận diện | Điểm cần phân biệt |
|---|---|---|---|
| Thu nhập gộp (Gross Income) | Với người nhận lương: tổng lương trước thuế và khấu trừ | Lương, thưởng và các khoản trả thuộc phạm vi bảng lương | Không phải toàn bộ tiền thực nhận. Trong tài liệu kinh doanh, Gross Income có thể mang nghĩa khác nên cần đọc định nghĩa đi kèm. |
| Thu nhập ròng cá nhân | Với tiền lương: khoản thực nhận sau khấu trừ | Tổng lương trước khấu trừ trừ thuế và các khoản khấu trừ khác | Không trừ thêm chi tiêu sinh hoạt để tính lương net. |
| Thu nhập ròng của doanh nghiệp (Net Income) | Kết quả sau chi phí và thuế của kỳ | Lợi nhuận trước thuế trừ chi phí thuế thu nhập doanh nghiệp | Không đồng nghĩa với tiền mặt hay dòng tiền thuần. |
| Lợi nhuận ròng (Net Profit) | Trong ngữ cảnh báo cáo doanh nghiệp, thường cùng chỉ kết quả sau thuế như Net Income | Kiểm tra cùng kỳ, cùng phạm vi báo cáo và các điều chỉnh nếu có | Không dùng cách gọi này để mặc nhiên thay thế tiền lương thực nhận của cá nhân. |
| Thu nhập thuần | Cách gọi cần xác định theo tài liệu đang đọc | Xem khoản thu nhập nào và những khoản nào đã được trừ | Không mặc định mọi cách dùng đều đồng nghĩa với Net Income hoặc doanh thu thuần. |
| Doanh thu ròng (Net Revenue) | Trong ngữ cảnh bán hàng: doanh thu sau các khoản giảm trừ | Doanh thu bán hàng trừ các khoản giảm trừ tương ứng | Chưa trừ giá vốn, chi phí bán hàng, quản lý và thuế. Không phải lợi nhuận sau thuế. |
SEC giải thích Net Profit hay Net Income, đồng thời phân biệt doanh thu sau giảm trừ với kết quả lợi nhuận cuối kỳ. Vì vậy, cần đối chiếu cả tên chỉ tiêu và những khoản đã được trừ trước khi sử dụng.
Vai trò của thu nhập ròng trong tài chính
Khoản lương thực nhận là cơ sở để lập kế hoạch chi tiêu, trong khi Net Income của doanh nghiệp phục vụ việc đánh giá kết quả kinh doanh. Hai cách sử dụng này khác nhau, nên mỗi quyết định phải bắt đầu từ đúng phạm vi số liệu.
Xác định ngân sách chi tiêu dựa trên thu nhập thực nhận
Ngân sách nên bắt đầu từ khoản tiền bạn thực sự có thể sử dụng, thay vì mức lương trước khấu trừ. CFPB cũng hướng dẫn xây dựng ngân sách tháng dựa trên thu nhập ròng để đối chiếu với các chi phí cần thiết. Sau khi xác định khoản thực nhận, bạn mới phân bổ cho sinh hoạt, trả nợ và tiết kiệm. Với thưởng, hoa hồng hoặc thu nhập làm thêm không ổn định, nên tách khỏi nguồn thu đều đặn khi dự kiến các khoản chi phải trả hằng tháng.
Đánh giá kết quả kinh doanh sau chi phí và thuế
Mức doanh thu cao chưa cho biết hoạt động có lãi, bởi còn các khoản chi phí và thuế phải ghi nhận. Thu nhập ròng cho thấy phần tăng doanh thu đã chuyển thành lợi nhuận hay bị chi phí hấp thụ.
Đối chiếu từng khoản mục sẽ giúp xác định phần tạo ra thay đổi. Kết quả tăng nhờ hoạt động bán hàng có ý nghĩa khác với mức tăng từ một khoản thu nhập không thường xuyên. Cũng cần xem chi phí thay đổi do điều kiện hoạt động, thời điểm ghi nhận hay cách sử dụng nguồn lực. Để đánh giá khả năng chi trả, hãy đọc cả dòng tiền và các khoản phải thu, không dùng riêng số lợi nhuận cuối kỳ.
Phát triển năng lực nhìn toàn doanh nghiệp, lựa chọn ưu tiên và xây cơ chế thực thi cho vai trò CEO.
Lập kế hoạch tiết kiệm và quỹ dự phòng
Thu nhập thực nhận cho biết điểm xuất phát của kế hoạch tiết kiệm, còn số tiền dành dụm được phụ thuộc thêm vào chi tiêu và các nghĩa vụ thanh toán. Theo dõi hai phần này riêng sẽ giúp bạn biết khó khăn đến từ nguồn thu giảm hay khoản chi tăng.
Quỹ dự phòng được dành cho những khoản phát sinh hoặc giai đoạn mất nguồn thu. Mức cần tích lũy nên xét theo hoàn cảnh và nhu cầu của bạn, thay vì áp dụng cùng một con số cho mọi người. CFPB cũng lưu ý quy mô quỹ phụ thuộc vào tình huống cá nhân.
Theo dõi khả năng sinh lời qua nhiều kỳ
Theo dõi kết quả qua tháng, quý hoặc năm cho thấy lợi nhuận đang tăng, giảm hay biến động mạnh. Việc so sánh cần dùng các kỳ có độ dài tương đương, đồng thời xem yếu tố mùa vụ và những thay đổi trong phạm vi kinh doanh. Ngoài số tiền lợi nhuận, bạn nên đối chiếu với doanh thu thuần. Nếu doanh thu tăng nhanh hơn lợi nhuận sau thuế, biên lợi nhuận ròng có thể giảm dù số tiền lợi nhuận vẫn tăng. Đọc thêm dòng tiền từ hoạt động kinh doanh sẽ giúp kiểm tra việc tạo lợi nhuận có đi cùng khả năng thu tiền hay không.
Cách tính thu nhập ròng
Với người nhận lương, bắt đầu từ tổng lương trước khấu trừ trên bảng lương. Trừ thuế khấu trừ và các khoản khấu trừ khác sẽ được khoản thực nhận:
\text{Thu nhập ròng từ lương} = \text{Tổng lương trước khấu trừ} - \text{Thuế khấu trừ} - \text{Các khoản khấu trừ khác}Ví dụ giả định, tổng lương là 20 triệu đồng, thuế khấu trừ 1 triệu và các khoản khấu trừ khác 2 triệu thì thực nhận 17 triệu đồng. Các khoản khấu trừ này là số đầu vào của ví dụ, không phải mức áp dụng chung.
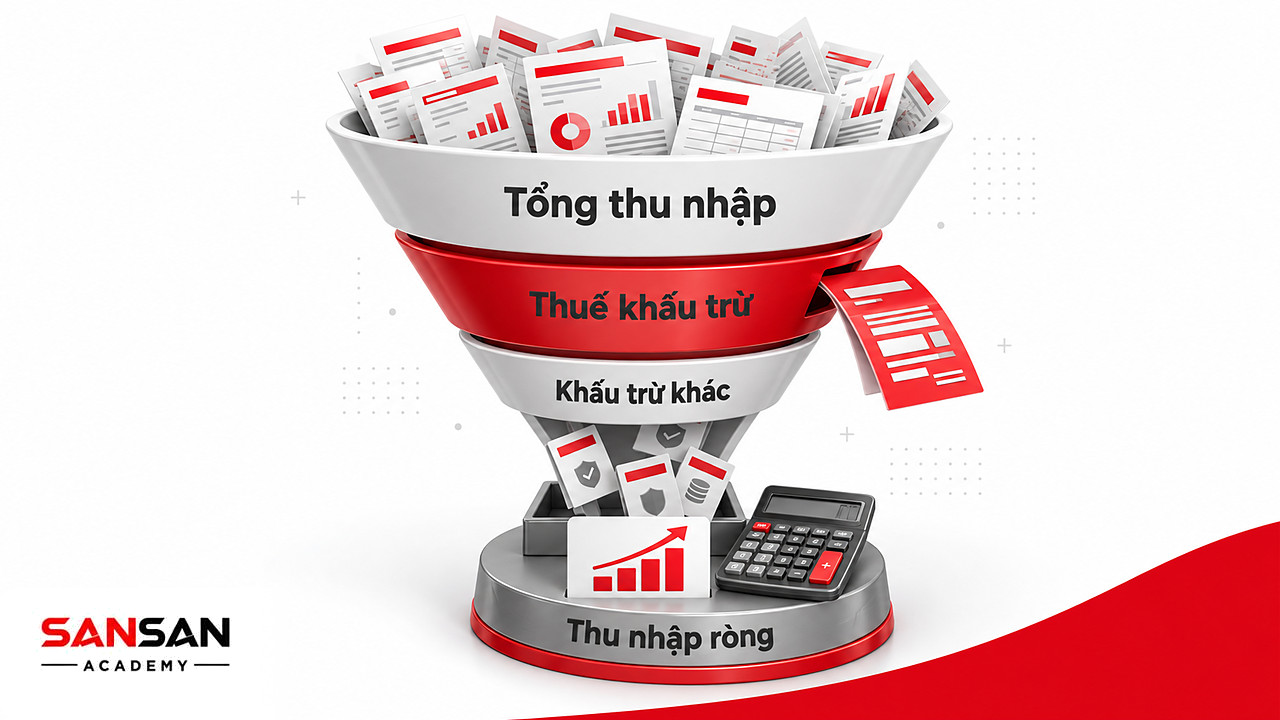
Trong báo cáo doanh nghiệp, thu nhập ròng được xác định từ lợi nhuận trước thuế và chi phí thuế ghi nhận cho kỳ. Chi phí thuế không nhất thiết bằng số tiền đã nộp trong kỳ, nên không thay số từ báo cáo bằng khoản chuyển tiền nộp thuế:
\text{Thu nhập ròng} = \text{Lợi nhuận trước thuế} - \text{Chi phí thuế thu nhập doanh nghiệp}Ví dụ thu nhập ròng
Ví dụ: Công ty A trong bài toán giả định có số liệu hai năm liên tiếp như bảng, đơn vị triệu đồng. Không phát sinh khoản thu, chi phí hoặc điều chỉnh khác ngoài các khoản đã nêu, và chi phí lãi vay đã nằm trong chi phí tài chính. Chi phí thuế trong bảng là số liệu giả định được cung cấp cho bài toán.
| Chỉ tiêu | Năm 1 | Năm 2 |
|---|---|---|
| Doanh thu bán hàng và cung cấp dịch vụ | 1.200 | 1.600 |
| Các khoản giảm trừ doanh thu | 50 | 100 |
| Giá vốn hàng bán | 720 | 1.020 |
| Chi phí bán hàng | 120 | 180 |
| Chi phí quản lý doanh nghiệp | 90 | 120 |
| Doanh thu hoạt động tài chính | 10 | 10 |
| Chi phí tài chính | 35 | 60 |
| Trong đó: Chi phí lãi vay | 25 | 45 |
| Thu nhập khác | 5 | 0 |
| Chi phí khác | 10 | 10 |
| Chi phí thuế thu nhập doanh nghiệp | 38 | 24 |
Yêu cầu: Tính thu nhập ròng từng năm và giải thích vì sao doanh thu tăng nhưng kết quả sau thuế giảm. Chi phí lãi vay không được trừ riêng lần nữa vì đã nằm trong chi phí tài chính.
Bài giải:
Trước khi tính thu nhập ròng, cần xác định doanh thu thuần, lợi nhuận gộp và lợi nhuận trước thuế. Công thức tính doanh thu thuần như sau:
\text{Doanh thu thuần} = \text{Doanh thu bán hàng} - \text{Các khoản giảm trừ doanh thu}Tiếp theo, lợi nhuận gộp được xác định theo công thức:
\text{Lợi nhuận gộp} = \text{Doanh thu thuần} - \text{Giá vốn hàng bán}Trong công thức lợi nhuận trước thuế, LNG là lợi nhuận gộp, DTTC là doanh thu tài chính và TNK là thu nhập khác. Các ký hiệu CPBH, CPQL, CPTC và CPK lần lượt là chi phí bán hàng, quản lý doanh nghiệp, tài chính và chi phí khác:
\text{Lợi nhuận trước thuế} = LNG + DTTC + TNK - CPBH - CPQL - CPTC - CPKCuối cùng, áp dụng công thức thu nhập ròng của doanh nghiệp:
\text{Thu nhập ròng} = \text{Lợi nhuận trước thuế} - \text{Chi phí thuế thu nhập doanh nghiệp}Thay số liệu của từng năm vào các công thức trên, ta có kết quả dưới đây. Các giá trị trong bảng đều có đơn vị triệu đồng.
| Chỉ tiêu tính toán | Năm 1 | Năm 2 |
|---|---|---|
| Doanh thu thuần | 1.200 − 50 = 1.150 | 1.600 − 100 = 1.500 |
| Lợi nhuận gộp | 1.150 − 720 = 430 | 1.500 − 1.020 = 480 |
| Lợi nhuận trước thuế | 430 + 10 + 5 − 120 − 90 − 35 − 10 = 190 | 480 + 10 + 0 − 180 − 120 − 60 − 10 = 120 |
| Thu nhập ròng | 190 − 38 = 152 | 120 − 24 = 96 |
Nhận xét
Thu nhập ròng năm 1 là 152 triệu đồng, còn năm 2 là 96 triệu đồng. Mặc dù doanh thu thuần tăng 350 triệu đồng, kết quả sau thuế vẫn giảm 56 triệu đồng. Điều này cho thấy doanh thu tăng chưa bảo đảm thu nhập ròng tăng.
Nguyên nhân là lợi nhuận gộp chỉ tăng 50 triệu đồng, trong khi chi phí bán hàng và quản lý tăng tổng cộng 90 triệu đồng, chi phí tài chính tăng 25 triệu đồng và thu nhập khác giảm 5 triệu đồng. Những biến động này khiến lợi nhuận trước thuế giảm 70 triệu đồng. Chi phí thuế giảm 14 triệu đồng chỉ bù được một phần, nên thu nhập ròng vẫn giảm 56 triệu đồng.
Để đánh giá thêm khả năng sinh lời trên doanh thu, ta có công thức biên lợi nhuận ròng như sau:
\text{Biên lợi nhuận ròng} = \frac{\text{Lợi nhuận sau thuế}}{\text{Doanh thu thuần}} \times 100\%Thay số liệu của từng năm vào công thức:
\text{Biên lợi nhuận ròng năm 1} = \frac{152}{1150} \times 100\% \approx 13{,}22\% \text{Biên lợi nhuận ròng năm 2} = \frac{96}{1500} \times 100\% = 6{,}40\%Biên lợi nhuận ròng giảm từ khoảng 13,22% xuống 6,40%, tương đương giảm khoảng 6,82 điểm phần trăm. Như vậy, cả số tiền lợi nhuận sau thuế và khả năng tạo lợi nhuận trên mỗi đồng doanh thu đều giảm. Muốn đánh giá tình hình tiền mặt, vẫn cần xem thêm báo cáo lưu chuyển tiền tệ.
Mọi người cũng hỏi về thu nhập ròng
Khi đối chiếu bảng lương, báo cáo kết quả kinh doanh và số tiền nhận được, bạn có thể thấy những con số không trùng nhau. Cần xác định chúng đang phản ánh khoản khấu trừ, kết quả của kỳ hay một giao dịch thanh toán trước khi giải thích chênh lệch.
Thu nhập ròng được tính trước hay sau thuế?
Trong ngữ cảnh tiền lương, thu nhập ròng là khoản sau thuế và khấu trừ trên bảng lương. Với doanh nghiệp, Net Income thường là kết quả sau chi phí thuế thu nhập doanh nghiệp. Chỉ tiêu trước thuế phải được gọi và trình bày riêng.
Thuế khấu trừ khi trả lương có thể khác nghĩa vụ sau quyết toán, cũng như chi phí thuế kế toán có thể khác tiền thuế đã nộp. Vì vậy, hãy đối chiếu đúng loại số liệu thay vì coi các khoản này là một.
Những khoản nào làm thay đổi thu nhập ròng?
Với người hưởng lương, tiền lương, thưởng và các khoản khấu trừ làm thay đổi khoản thực nhận. Người làm việc độc lập còn phải xét chi phí tạo ra thu nhập, trong khi chi tiêu sinh hoạt tác động đến tiền còn dư sau chi tiêu.
Với doanh nghiệp, hãy xem doanh thu thuần, giá vốn, chi phí bán hàng, quản lý, tài chính, thu nhập khác và thuế. Khoản phát sinh thường xuyên cần được phân biệt với khoản chỉ xuất hiện ở một kỳ. Cách đối chiếu này giúp giải thích thay đổi và xem kết quả có khả năng duy trì đến đâu.
Thu nhập ròng âm cho biết điều gì?
Net Income âm trên báo cáo doanh nghiệp cho biết lỗ ròng trong kỳ. Nguồn lỗ và mức độ lặp lại cần được xem cùng khả năng thu tiền để đánh giá tình hình, không kết luận mất khả năng thanh toán chỉ từ một kỳ lỗ.
Với cá nhân, tiền lương thực nhận có thể vẫn dương nhưng chi tiêu lại lớn hơn khoản đó. Phần chênh lệch âm sau khi trừ chi tiêu là thâm hụt ngân sách, không phải lương net âm. Phân biệt hai phép tính giúp bạn biết vấn đề nằm ở khoản thực nhận hay cách sử dụng thu nhập.
Kết luận
Khi dùng thu nhập ròng để lập ngân sách hoặc đọc kết quả kinh doanh, hãy ghi rõ nguồn thu, kỳ tính và các khoản đã được trừ. Nếu số liệu thay đổi, đối chiếu từng khoản mục để tìm phần tạo ra chênh lệch trước khi quyết định điều chỉnh. Với doanh nghiệp, kết quả lợi nhuận cần được đọc cùng khả năng thu tiền, còn với cá nhân, khoản thực nhận cần tách khỏi tiền còn dư sau chi tiêu. Cách đối chiếu đúng giúp tránh trừ lặp và dùng một con số cho những câu hỏi khác nhau.
Bài viết liên quan
- Tín chỉ carbon là gì? Cơ chế hoạt động của thị trường carbon
- AR (Augmented Reality) là gì? Ứng dụng của công nghệ AR
- Data Warehouse là gì? Những đặc điểm kỹ thuật của DW
- Kinh tế xanh là gì? Các nguyên tắc trong phát triển kinh tế xanh
- Supplier là gì? Mối quan hệ của Supplier trong Logistics
- Trái phiếu xanh là gì? Các loại trái phiếu xanh trên thế giới