Từ ngày 1/1/2026, người nộp thuế không còn phải kê khai và nộp lệ phí môn bài cho năm 2026 cùng các năm tiếp theo. Tuy nhiên, nếu còn khoản phải nộp của năm 2025 trở về trước, doanh nghiệp hoặc hộ kinh doanh vẫn cần kiểm tra và xử lý.
Một thông báo nợ nhận trong năm 2026 có thể liên quan đến nghĩa vụ của năm cũ. Để xử lý đúng, bạn cần biết khoản thu trước đây được tính thế nào, năm nào được miễn và chứng từ đã nộp có khớp với dữ liệu cơ quan thuế hay không.
Thuế môn bài là gì?
Thuế môn bài là cách gọi quen thuộc của lệ phí môn bài, khoản thu hằng năm từng áp dụng với tổ chức và cá nhân sản xuất, kinh doanh thuộc diện phải nộp. Thuật ngữ English thường dùng là Business License Fee. Trước năm 2026, doanh nghiệp xác định mức thu theo vốn điều lệ hoặc vốn đầu tư, còn hộ và cá nhân kinh doanh tính theo doanh thu.
Đây là các mức cố định theo từng nhóm, không phải một tỷ lệ nhân trực tiếp với lợi nhuận. Để biết số thực tế phải nộp của một năm cũ, bạn còn phải xét điều kiện miễn và thời gian hoạt động trong năm đó. Các bảng mức thu hiện nay vì thế chỉ dùng để đối chiếu nghĩa vụ trước năm 2026, không dùng để tính khoản môn bài mới.
Quy định về lệ phí môn bài từ năm 2026
Khoản 7 Điều 10 Nghị quyết 198/2025/QH15 quy định chấm dứt việc thu, nộp lệ phí môn bài từ ngày 1/1/2026. Nghị định 362/2025/NĐ-CP cũng bãi bỏ Nghị định 139/2016/NĐ-CP và Nghị định 22/2020/NĐ-CP về khoản thu này. Công văn 645/CT-CS hướng dẫn người nộp thuế không phải nộp tiền và hồ sơ khai lệ phí môn bài cho năm 2026 cùng các năm tiếp theo.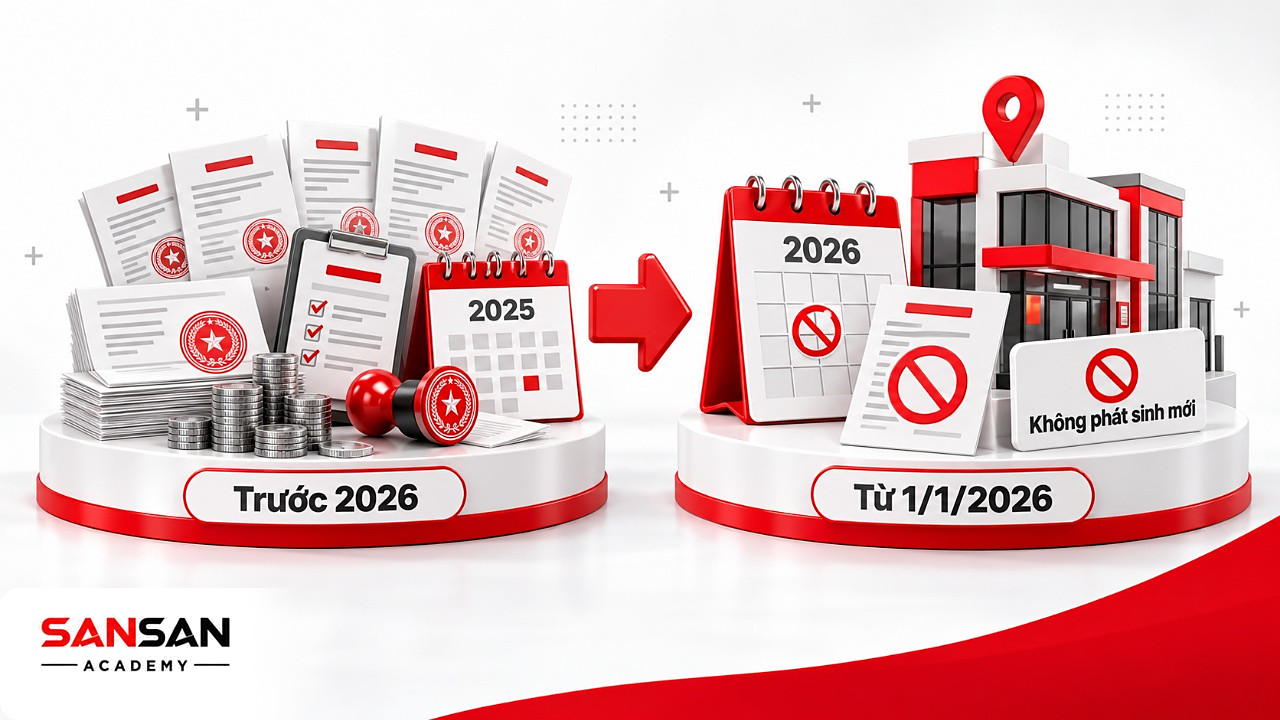
Phần còn phải xử lý là số tiền phát sinh từ năm 2025 trở về trước chưa được hoàn thành. Chính sách dừng thu không thay cho việc đối chiếu khoản nợ đó với chứng từ đã nộp và quyền miễn của từng năm.
Đối tượng nộp lệ phí môn bài trước năm 2026
Trước năm 2026, tổ chức sản xuất, kinh doanh hàng hóa, dịch vụ thuộc diện nộp lệ phí môn bài nếu không được miễn. Ngoài doanh nghiệp, nhóm này còn có hợp tác xã, đơn vị sự nghiệp và các tổ chức kinh tế khác theo quy định cũ. Chi nhánh, địa điểm kinh doanh cũng phải được xác định nghĩa vụ riêng theo trường hợp áp dụng.
Văn phòng đại diện chỉ làm đầu mối liên lạc, không kinh doanh, không thể bị tính lệ phí chỉ vì tên gọi có trong hồ sơ đăng ký. Hoạt động thực tế của đơn vị là căn cứ cần làm rõ khi đối chiếu khoản cũ.
Với cá nhân, nhóm cá nhân và hộ gia đình kinh doanh, căn cứ tính là doanh thu cùng điều kiện miễn tương ứng. Bạn không lấy vốn đăng ký của hộ để áp bảng mức thu dành cho doanh nghiệp.
Các mức lệ phí môn bài trước năm 2026
Các mức dưới đây phản ánh quy định áp dụng trong giai đoạn trước khi chấm dứt thu lệ phí môn bài. Bảng thể hiện mức của một năm đầy đủ đối với người nộp thuộc diện phải nộp. Khi đối chiếu khoản cũ, cần kiểm tra thêm việc miễn lệ phí và trường hợp được áp dụng mức nửa năm theo quy định của thời kỳ liên quan.
Mức thu đối với doanh nghiệp và tổ chức
Doanh nghiệp đối chiếu mức thu với vốn điều lệ ghi trong hồ sơ đăng ký. Tổ chức không có vốn điều lệ sử dụng vốn đầu tư trên giấy chứng nhận đăng ký đầu tư. Bảng dưới đây là mức thu cho một năm đầy đủ trước khi dừng thu.
| Vốn điều lệ hoặc vốn đầu tư | Mức lệ phí một năm |
|---|---|
| Trên 10 tỷ đồng | 3.000.000 đồng |
| Từ 10 tỷ đồng trở xuống | 2.000.000 đồng |
Nếu vốn điều lệ hoặc vốn đầu tư thay đổi, căn cứ tính cho năm sau là vốn của năm trước liền kề theo quy định cũ. Hồ sơ đăng ký vốn tại thời điểm đó giải thích mức đã kê khai, không phải số vốn thực tế đã góp mà kế toán tự thay vào.
Mức thu đối với chi nhánh và địa điểm kinh doanh
Mức thu cũ cho chi nhánh, văn phòng đại diện có kinh doanh, địa điểm kinh doanh và các đơn vị thuộc nhóm mức cố định là 1.000.000 đồng mỗi năm. Tuy vậy, mức ghi trong quy định chưa chắc là số phải nộp: đơn vị thành lập trong thời gian doanh nghiệp chủ quản được miễn còn phải xét quyền miễn tương ứng.
Khi đơn vị phụ thuộc không được miễn, ngày thành lập hoặc bắt đầu hoạt động của chính đơn vị đó là dữ liệu để xác định trường hợp nộp cả năm hay nửa năm. Ngày thành lập công ty chủ quản không thay thế được thông tin này.
Mức thu đối với hộ, cá nhân kinh doanh
Thuế môn bài của hộ và cá nhân kinh doanh trước đây được chia theo các khoảng doanh thu. Với hoạt động thông thường, căn cứ là tổng doanh thu tính thuế thu nhập cá nhân của năm trước liền kề tại các địa điểm kinh doanh, không chỉ doanh thu của một cửa hàng. Hoạt động cho thuê tài sản có hướng dẫn xác định doanh thu riêng.
| Doanh thu năm làm căn cứ | Mức lệ phí một năm |
|---|---|
| Trên 500 triệu đồng | 1.000.000 đồng |
| Trên 300 triệu đồng đến 500 triệu đồng | 500.000 đồng |
| Trên 100 triệu đồng đến 300 triệu đồng | 300.000 đồng |
| Từ 100 triệu đồng trở xuống | Thuộc diện miễn theo điều kiện áp dụng |
Nếu thông báo của cơ quan thuế khác với số tự tính, bạn đối chiếu doanh thu làm căn cứ và các địa điểm được tính vào tổng doanh thu. Việc này cần làm trước khi thanh toán khoản thiếu, nhất là khi hộ có nhiều nơi kinh doanh hoặc có cả hoạt động cho thuê tài sản.
Phát triển năng lực nhìn toàn doanh nghiệp, lựa chọn ưu tiên và xây cơ chế thực thi cho vai trò CEO.
Các trường hợp miễn lệ phí môn bài trước năm 2026
Quyền miễn lệ phí môn bài phải được xác định theo điều kiện và thời điểm áp dụng của từng năm. Những nhóm dưới đây tổng hợp các trường hợp trong quy định cũ để hỗ trợ rà soát hồ sơ.
- Tổ chức thành lập mới và hộ, cá nhân lần đầu ra kinh doanh được miễn trong năm đầu theo quy định áp dụng từ năm 2020. Chi nhánh, văn phòng đại diện và địa điểm kinh doanh được thành lập trong thời gian đơn vị chủ quản được miễn cũng được xem xét miễn cho khoảng thời gian tương ứng.
- Doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh được miễn trong 3 năm kể từ ngày cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu khi đáp ứng điều kiện. Các đơn vị phụ thuộc được thành lập trong thời gian này được xem xét theo quy định tương ứng của doanh nghiệp chủ quản.
- Hộ, cá nhân có doanh thu năm từ 100 triệu đồng trở xuống hoặc kinh doanh không thường xuyên, không có địa điểm cố định được miễn theo hướng dẫn. Quy định cũ còn có trường hợp miễn cho hoạt động sản xuất muối, nuôi trồng hoặc đánh bắt thủy, hải sản và dịch vụ hậu cần nghề cá.
- Một số tổ chức được miễn gồm hợp tác xã hoạt động trong lĩnh vực nông nghiệp, quỹ tín dụng nhân dân, điểm bưu điện văn hóa xã, cơ quan báo chí và cơ sở giáo dục phổ thông, mầm non công lập. Chi nhánh, văn phòng đại diện hoặc địa điểm kinh doanh của hợp tác xã và doanh nghiệp tư nhân tại địa bàn miền núi được xem xét theo điều kiện riêng.
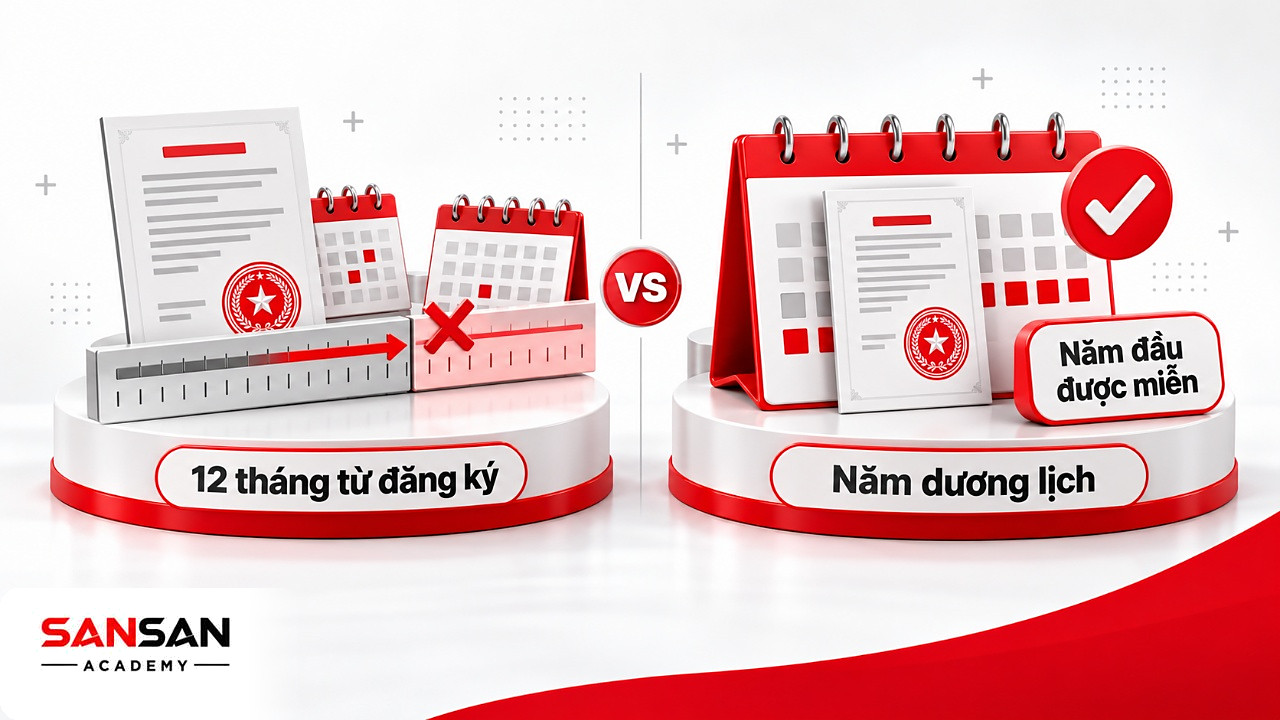
Năm đầu được miễn là năm dương lịch thành lập hoặc lần đầu ra hoạt động, không mặc nhiên là 12 tháng kể từ ngày đăng ký. Những quy định bổ sung từ năm 2020 cũng cần được áp dụng đúng thời điểm khi kiểm tra hồ sơ cũ. Trường hợp tạm ngừng kinh doanh phải xem xét thêm các điều kiện được trình bày ở phần lưu ý bên dưới.
Thời hạn kê khai và nộp lệ phí môn bài trước năm 2026
Nộp tờ khai và nộp tiền là hai nghĩa vụ khác nhau. Trước năm 2026, được miễn tiền môn bài không có nghĩa là mọi tổ chức đều được miễn hồ sơ khai. Khi rà khoản cũ, hãy xác định riêng hạn khai và hạn thanh toán của năm liên quan, thay vì dùng một ngày chung cho cả hai.
Thời hạn nộp hồ sơ khai lệ phí môn bài
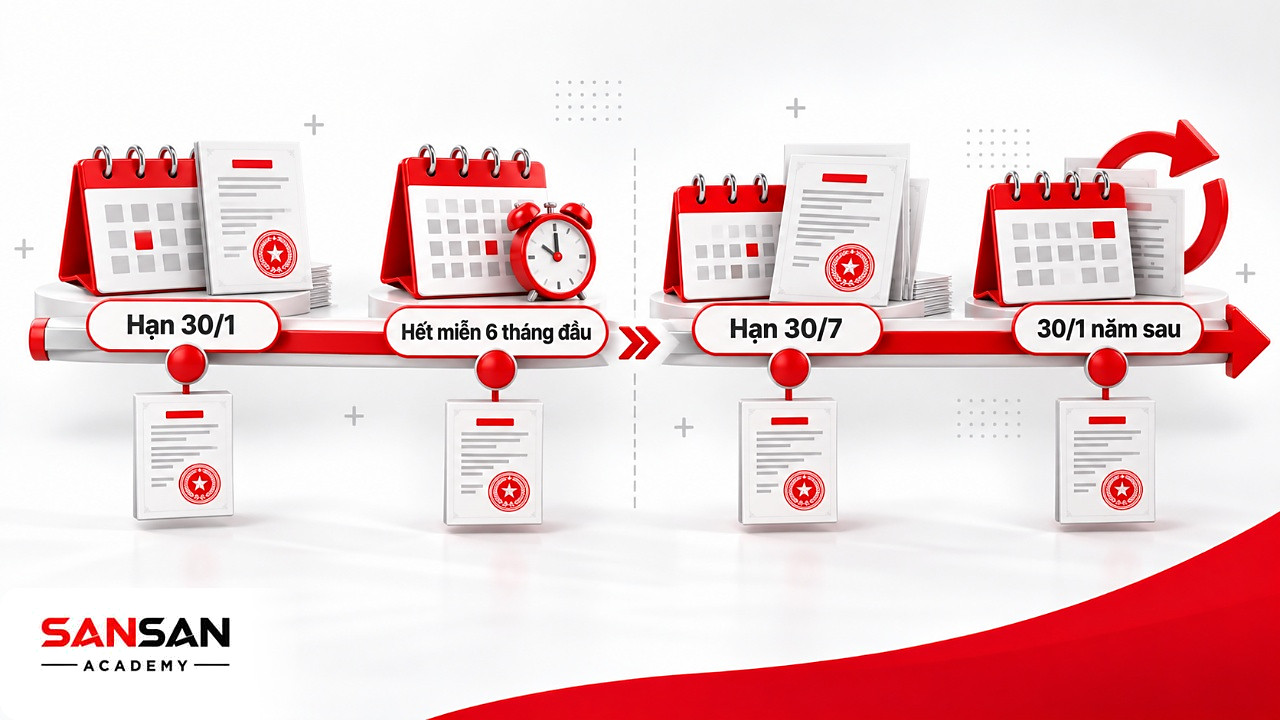
Theo Nghị định 126/2020/NĐ-CP, tổ chức mới thành lập, bắt đầu hoạt động hoặc có thêm đơn vị phụ thuộc, địa điểm kinh doanh nộp hồ sơ khai lệ phí môn bài chậm nhất ngày 30/1 năm sau năm phát sinh sự kiện đó. Thay đổi vốn trong năm cũng có hạn khai chậm nhất ngày 30/1 năm sau. Đây là mốc dùng để đối chiếu hồ sơ trong giai đoạn áp dụng quy định cũ.
Hộ và cá nhân kinh doanh không phải nộp hồ sơ khai lệ phí môn bài theo cơ chế này, cơ quan thuế dùng dữ liệu quản lý để xác định doanh thu và thông báo số phải nộp. Từ năm 2026, cả tổ chức lẫn hộ, cá nhân kinh doanh đều không lập tờ khai môn bài cho năm 2026 và các năm sau.
Thời hạn nộp tiền lệ phí môn bài
Thời hạn nộp lệ phí môn bài thông thường theo quy định cũ là ngày 30/1 hằng năm. Khi kiểm tra khoản còn nợ, phải xác định đúng năm phát sinh và ngày đến hạn của nghĩa vụ đó. Nếu mốc rơi vào ngày nghỉ, thời hạn thực tế được xem xét theo quy định quản lý thuế áp dụng.
Một số trường hợp có thời hạn riêng như doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh kết thúc thời gian miễn. Theo quy định cũ, trường hợp kết thúc miễn trong 6 tháng đầu năm có mốc nộp ngày 30/7 năm đó, còn kết thúc trong 6 tháng cuối năm có mốc ngày 30/1 năm sau. Hộ đã giải thể rồi ra hoạt động trở lại cũng phải kiểm tra hướng dẫn dành cho trường hợp của mình.
Cách xử lý khoản lệ phí môn bài còn thiếu của các năm trước
Một khoản đang báo nợ chưa chắc là khoản bạn chưa từng thanh toán. Trước khi lập giấy nộp tiền, hãy xác định năm phát sinh, đơn vị có nghĩa vụ và số đã nộp. Ba bước dưới đây giúp bạn lần theo hồ sơ đến khoản còn thiếu thực tế, thay vì thanh toán lại chỉ dựa vào số dư trên hệ thống.
Tra cứu và đối chiếu nghĩa vụ còn phải nộp
Mở thông tin nghĩa vụ trên tài khoản giao dịch thuế điện tử hoặc thông báo của cơ quan thuế, rồi đối chiếu từng năm với tờ khai cũ, sổ kế toán và giấy nộp tiền. Số phải nộp, số đã thanh toán và số còn thiếu phải nói về cùng một đơn vị, cùng kỳ nghĩa vụ.
Nếu đã có chứng từ mà vẫn báo nợ, bạn soát lại mã số thuế, kỳ nộp và khoản thu ghi trên chứng từ. Khoản tiền có thể đã được hạch toán sang mã khác hoặc chưa cập nhật đúng. Hãy gửi chứng từ để cơ quan thuế kiểm tra, xử lý chênh lệch trước khi nộp lại.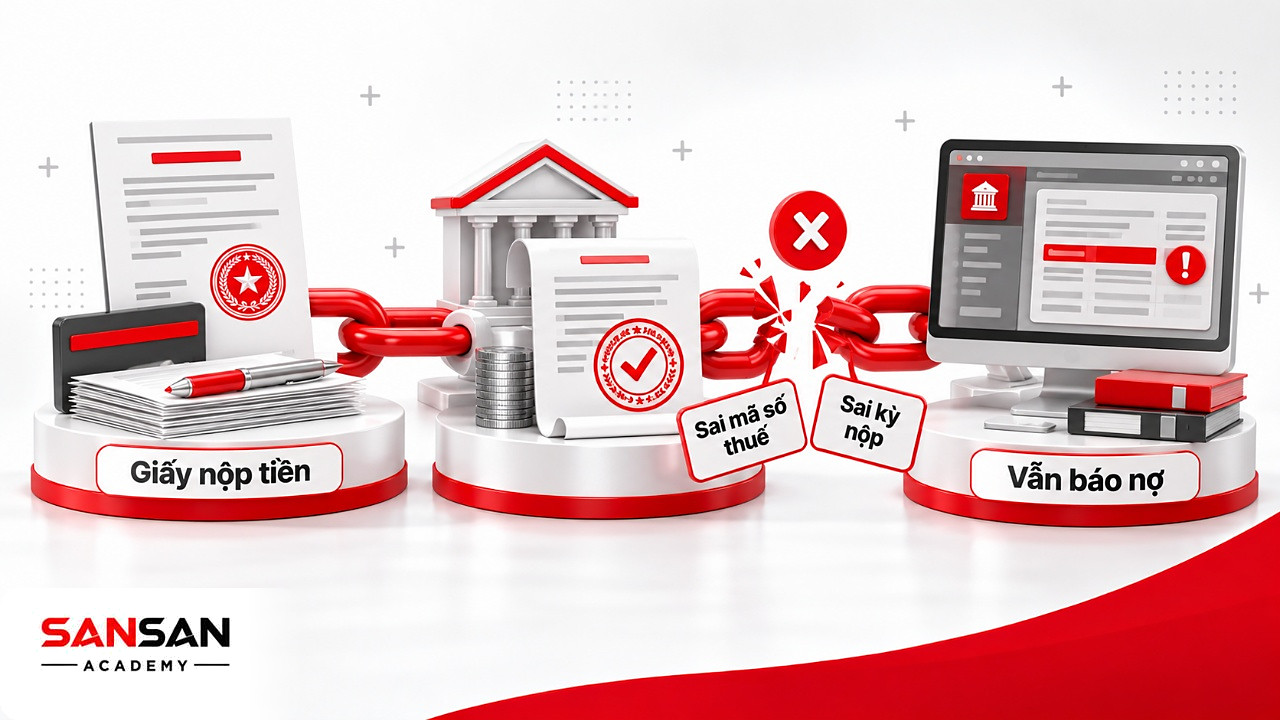
Kiểm tra mã chương, tiểu mục và kỳ nộp tiền
Trên giấy nộp tiền, mã chương và tiểu mục không có cùng chức năng. Mã chương phân loại đơn vị theo hệ thống mục lục ngân sách, còn tiểu mục nhận diện khoản thu. Kỳ nộp phải ghi đúng năm phát sinh khoản môn bài cũ, không tự lấy năm đang thanh toán.
Danh mục ban hành kèm Thông tư 130/2025/TT-BTC vẫn có các mã môn bài dưới đây. Việc giữ mã để phân loại khoản thu không làm phát sinh nghĩa vụ môn bài mới từ năm 2026.
| Tiểu mục | Tên khoản thu trong danh mục |
|---|---|
| 2862 | Lệ phí môn bài mức, bậc 1 |
| 2863 | Lệ phí môn bài mức, bậc 2 |
| 2864 | Lệ phí môn bài mức, bậc 3 |
Tiền chậm nộp dùng mã riêng, không gộp vào tiểu mục của khoản lệ phí gốc. Mã 4944 dành cho tiền chậm nộp các khoản khác do ngành thuế quản lý, được điều tiết toàn bộ cho ngân sách địa phương. Mã 4931 là tiền chậm nộp thuế GTGT từ hàng hóa sản xuất, kinh doanh trong nước khác còn lại, không phải mã dùng chung cho mọi khoản chậm nộp. Khi xử lý khoản môn bài, bạn đối chiếu mã với thông báo và tính chất khoản thu đã được cơ quan thuế xác nhận.
Nộp khoản còn thiếu và lưu chứng từ
Sau khi đối chiếu xong số còn thiếu, bạn có thể nộp qua kênh giao dịch thuế điện tử hoặc dịch vụ nộp ngân sách của ngân hàng theo cơ chế áp dụng. Trước khi xác nhận, soát mã số thuế, kỳ nghĩa vụ, khoản thu và thông tin nhận tiền. Sau đó lưu giấy nộp tiền hoặc chứng từ điện tử và kiểm tra khoản thanh toán đã được cập nhật hay chưa.
Về kế toán, doanh nghiệp áp dụng Thông tư 99 thanh toán khoản môn bài đã ghi nhận ở TK 3339 bằng cách ghi giảm khoản phải trả. Bút toán dưới đây minh họa đúng trường hợp nợ đã được ghi nhận, không phải bút toán ghi nhận một khoản lệ phí mới.
Nợ TK 3339 – Phí, lệ phí và các khoản phải nộp khác
    Có TK 111 – Tiền mặt
    Hoặc Có TK 112 – Tiền gửi không kỳ hạn
Nếu khoản cũ chưa được ghi nhận hoặc sổ trước đây bị sai, kế toán xử lý sai sót theo chế độ đang áp dụng và mức ảnh hưởng. Không ghi nhận một khoản lệ phí môn bài mới của năm 2026 chỉ vì tiền được thanh toán trong năm này.
Những lưu ý khi xử lý nghĩa vụ môn bài cũ
Sau khi khớp chứng từ và số dư, còn ba điểm dễ gây nhầm: tiền chậm nộp khác tiền phạt, quyền miễn phụ thuộc hồ sơ của từng năm và dừng thu không đồng nghĩa xóa nợ. Xác định riêng từng điểm sẽ tránh việc cộng nhầm khoản phải trả hoặc bỏ sót quyền miễn đã có.
Phân biệt tiền chậm nộp và tiền phạt
Tiền chậm nộp được xác định khi nghĩa vụ thuộc diện phải nộp chưa được thanh toán đúng hạn. Tiền phạt lại phải được xem xét theo hành vi vi phạm và quyết định xử phạt của cơ quan có thẩm quyền. Khi xử lý khoản liên quan đến chậm nộp thuế môn bài, người nộp cần xác định từng khoản thay vì gộp thành một số tiền chung.
Theo Luật Quản lý thuế 108/2025/QH15, mức tính tiền chậm nộp thông thường hiện hành là 0,03% mỗi ngày trên số tiền chậm nộp. Thời gian tính phải được xác định theo hạn của nghĩa vụ và ngày thanh toán tương ứng. Công thức dưới đây dùng N là số tiền còn thiếu và d là số ngày chậm nộp đã được xác định.
H=N\times0{,}03\%\times dGiả sử khoản thiếu là 2.000.000 đồng và số ngày chậm nộp được xác định là 20 ngày. Tiền chậm nộp trong tình huống minh họa là 12.000 đồng.
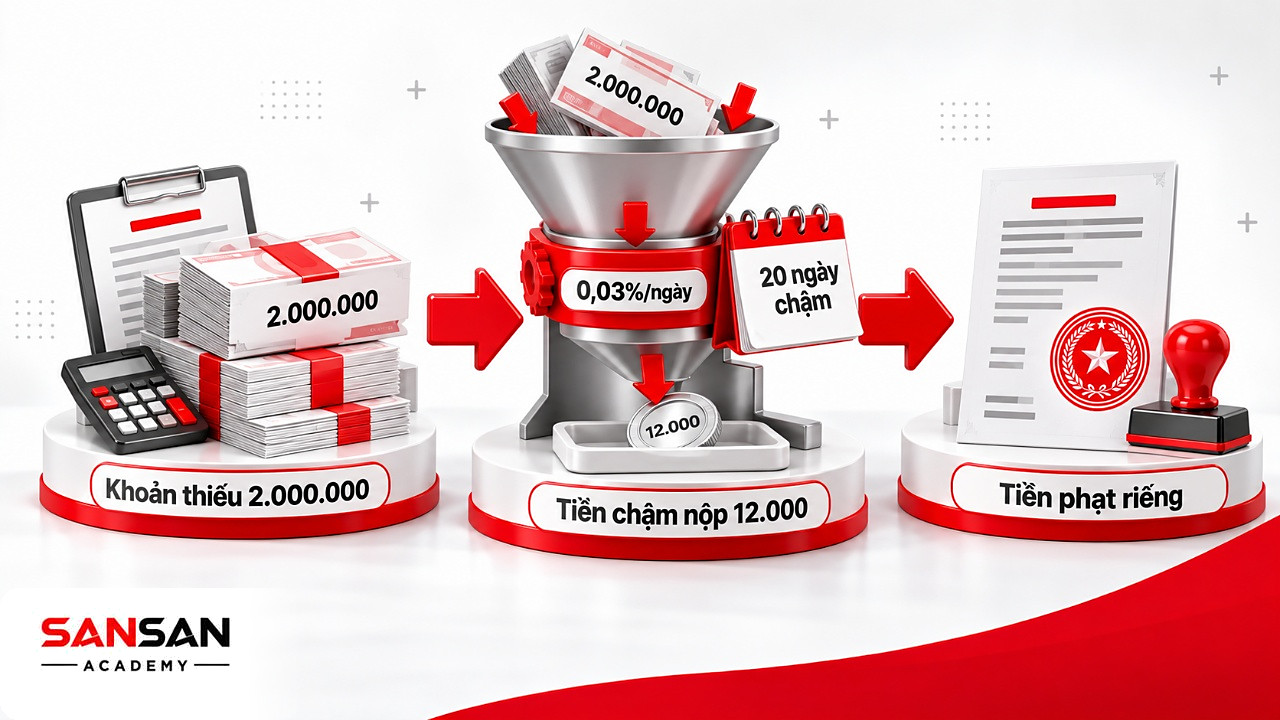
Tiền phạt không được tính bằng công thức này. Với hành vi hoặc quyết định xử phạt liên quan đến những năm trước, cần kiểm tra quy định áp dụng, thời hiệu và những nội dung chuyển tiếp có liên quan.
Kiểm tra điều kiện miễn trước khi xác định khoản nợ
Để xác định quyền miễn năm đầu, bạn đối chiếu ngày cấp giấy chứng nhận và thời điểm lần đầu kinh doanh với năm đang báo nợ. Doanh nghiệp chuyển đổi từ hộ kinh doanh còn phải có hồ sơ đáp ứng điều kiện miễn và xác định đúng khoảng thời gian được hưởng. Không chỉ dựa vào ngày xuất hiện khoản nợ trên tài khoản thuế.
Riêng trường hợp tạm ngừng theo quy định cũ, việc không có doanh thu chưa đủ để miễn môn bài. Điều kiện cần đối chiếu gồm:
- Tạm ngừng hoạt động trọn năm dương lịch.
- Gửi thông báo tạm ngừng đến cơ quan thuế trước hạn nộp lệ phí của năm đó.
- Chưa nộp lệ phí môn bài của năm tạm ngừng.
Nếu hồ sơ cho thấy đủ điều kiện nhưng hệ thống vẫn ghi khoản phải nộp, bạn cung cấp hồ sơ để cơ quan thuế kiểm tra và điều chỉnh thông tin nghĩa vụ.
Không nhầm chấm dứt thu từ năm 2026 với xóa nợ các năm trước
Chính sách từ năm 2026 chấm dứt phát sinh nghĩa vụ môn bài cho năm 2026 và những năm sau. Những khoản phải nộp của năm 2025 trở về trước vẫn được rà soát theo hướng dẫn của cơ quan thuế. Người nộp phải xác định số còn thiếu sau khi đối chiếu tiền đã nộp và quyền miễn của từng năm.
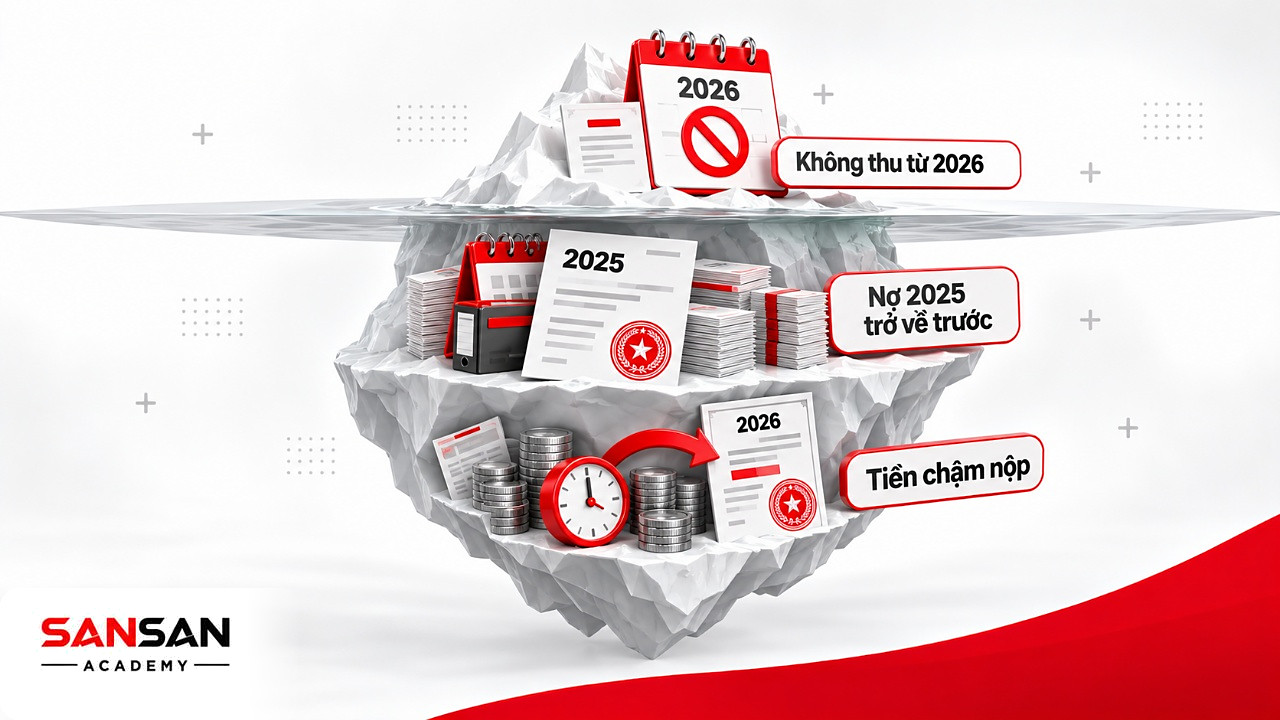
Nếu thông báo có khoản ghi cho năm 2026, cần kiểm tra đó là kỳ nghĩa vụ hay thời điểm hệ thống lập thông báo. Khoản được thông báo trong năm 2026 có thể vẫn liên quan đến năm trước. Khi nội dung chưa rõ, người nộp nên yêu cầu giải thích căn cứ và kỳ phát sinh để xử lý đúng.
Kết luận
Doanh nghiệp và hộ kinh doanh không kê khai, nộp lệ phí môn bài cho năm 2026 trở đi. Các mức thu, điều kiện miễn và thời hạn cũ trong bài chỉ dùng để đối chiếu nghĩa vụ của năm 2025 trở về trước.
Với khoản đang báo nợ, hãy khớp năm phát sinh và chứng từ đã thanh toán trước khi nộp thêm. Khi còn chênh lệch, đề nghị cơ quan thuế đối chiếu để xác định riêng lệ phí gốc, tiền chậm nộp và tiền phạt nếu có, tránh thanh toán trùng hoặc bỏ sót khoản thực sự còn thiếu.
Bài viết liên quan
- AR (Augmented Reality) là gì? Ứng dụng của công nghệ AR
- Data Warehouse là gì? Những đặc điểm kỹ thuật của DW
- Kinh tế xanh là gì? Các nguyên tắc trong phát triển kinh tế xanh
- Supplier là gì? Mối quan hệ của Supplier trong Logistics
- Trái phiếu xanh là gì? Các loại trái phiếu xanh trên thế giới
- Tín dụng xanh là gì? Các lĩnh vực có thể tiếp cận tín dụng xanh