Sự thật ngược đời: Xóa bỏ vay lãi khiến người nghèo nghèo hơn.
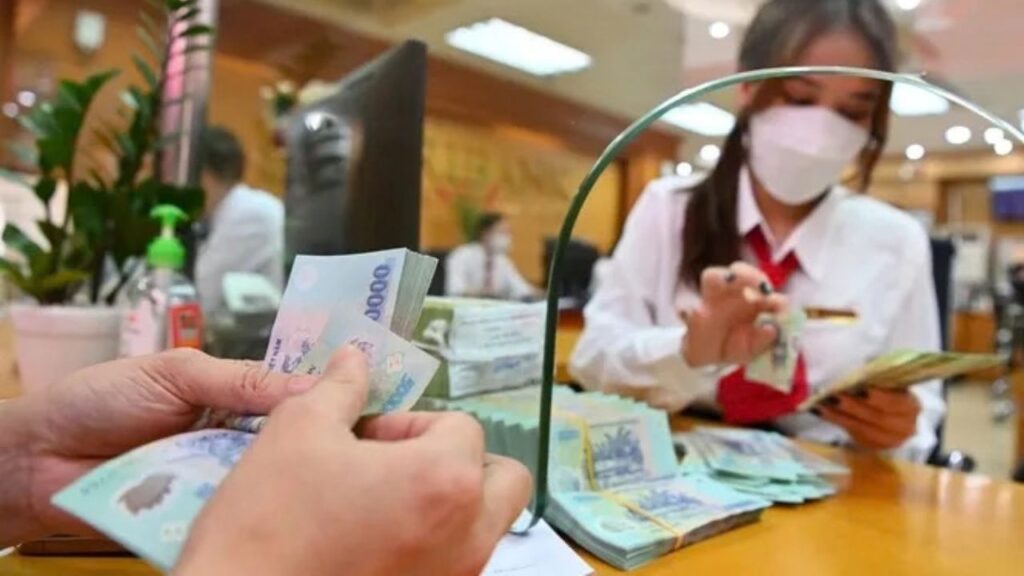
Giảm lãi vay giúp người nghèo bớt gánh nặng trả nợ. Nhưng nếu quy định khiến các khoản vay nhỏ không còn được cung cấp, họ có thể mất vốn làm ăn hoặc phải tìm nguồn tiền đắt hơn. Tác động phụ thuộc vào thiết kế chính sách và lựa chọn thay thế.
Chile từng hạ dần trần lãi suất cho vay tiêu dùng từ 54% xuống 36% theo luật ban hành năm 2013. Nghiên cứu của Carlos Madeira, công bố năm 2019, ước tính quy định mới loại khoảng 9,7% số người vay khỏi tín dụng tiêu dùng ngân hàng trong mô phỏng đối chứng. Đây là ước tính về khả năng tiếp cận vốn, chưa phải phép đo mức tăng nghèo đói.
Trường hợp này cho thấy một nghịch lý: khoản vay được quy định rẻ hơn, nhưng một bộ phận khách hàng không còn vay được. Cấm cho vay có lãi là biện pháp mạnh hơn áp trần; hậu quả phụ thuộc vào nguồn vốn thay thế và cách tổ chức tài trợ. Cần phân biệt những biện pháp ấy với việc ngăn cho vay nặng lãi, che giấu chi phí hoặc thu hồi nợ bằng đe dọa.
Khoản vay nhỏ vẫn cần chi phí vận hành
Trước khi giải ngân, bên cho vay phải xác minh người nhận tiền, đánh giá khả năng trả nợ và xử lý hồ sơ. Sau đó là theo dõi khoản vay, thu tiền và xử lý rủi ro không thu hồi đủ vốn. Những công việc này vẫn tồn tại khi số tiền cho vay nhỏ.
Bởi vậy, chi phí tính trên mỗi đồng vốn có thể cao hơn. Báo cáo của Ngân hàng Phát triển châu Á (ADB) phân tích rằng quy mô khoản vay nhỏ và cách phục vụ khách hàng là những yếu tố làm chi phí hoạt động của tài chính vi mô cao hơn ngân hàng thương mại. Nguồn vốn huy động cũng có giá, dù tổ chức cho vay theo đuổi mục tiêu xã hội.
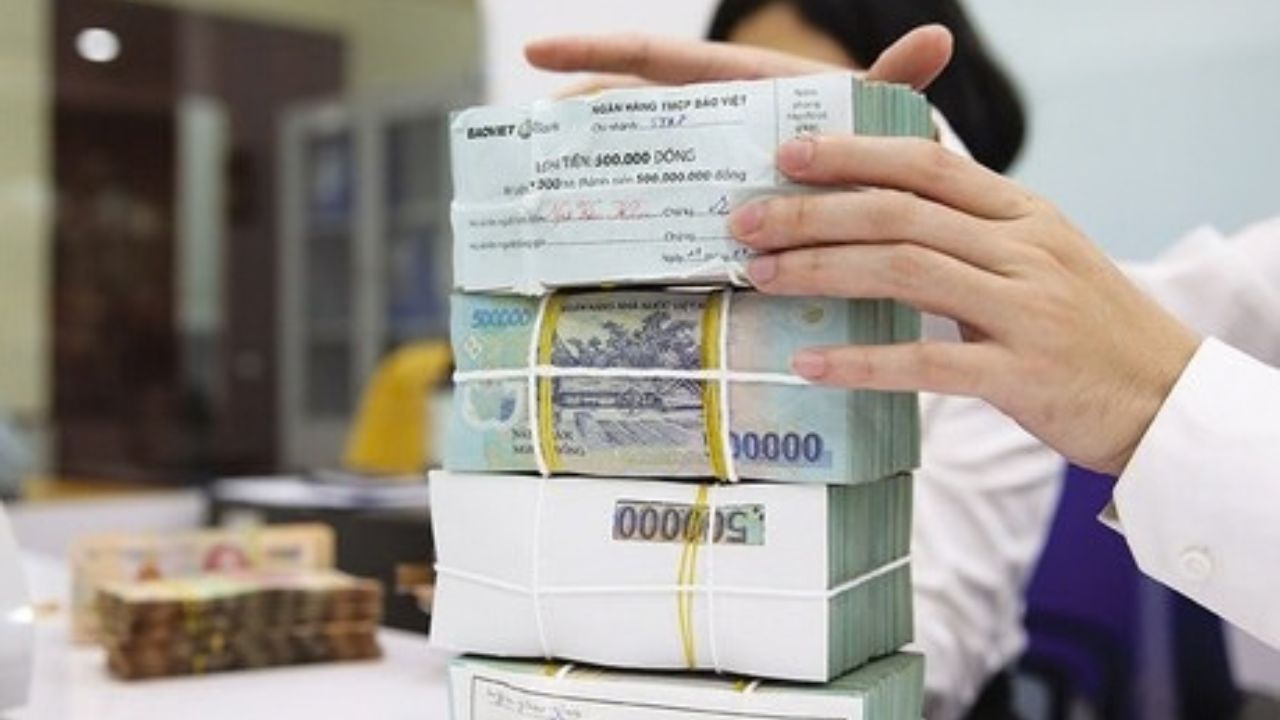
Lãi thu được vì thế phải trang trải nhiều khoản trước khi trở thành lợi nhuận. Tuy nhiên, chi phí vận hành cao cũng đặt ra yêu cầu xem xét hiệu quả của bên cho vay. Người vay cần được biết mình trả bao nhiêu cho dịch vụ, thay vì phải chấp nhận mọi mức giá chỉ vì thiếu lựa chọn.
Khó khăn tăng thêm khi khách hàng không có hồ sơ thu nhập đầy đủ hoặc tài sản bảo đảm. Nếu mức thu cho phép không đủ bù chi phí và rủi ro, tổ chức tín dụng có động cơ chuyển sang khoản vay lớn, khách hàng dễ thẩm định hơn. Phân tích của các tác giả World Bank ghi nhận trần lãi suất thấp hơn nhiều so với mức thị trường có thể làm giảm nguồn cung, đặc biệt với khoản vay nhỏ và không có bảo đảm.
Khoản vay không lãi vẫn có thể được cung cấp khi chi phí được tài trợ từ nguồn khác.
Ngân sách, quỹ hỗ trợ hoặc nhà tài trợ có thể gánh một phần chi phí để giảm số tiền người vay phải trả. Vấn đề cần tính đến là nguồn tài trợ có duy trì được không và đáp ứng được bao nhiêu nhu cầu. ADB cũng đề cập vốn giá thấp và bảo lãnh chia sẻ rủi ro như những hướng hỗ trợ, kèm yêu cầu giám sát hiệu quả sử dụng.
Lãi thấp hơn, nhưng hồ sơ khó được duyệt
Tại Kenya, quy định có hiệu lực tháng 9/2016 đặt trần lãi suất cho vay cao hơn lãi suất chính sách 4 điểm phần trăm. Một nghiên cứu do IMF công bố năm 2019 ghi nhận dư nợ dành cho doanh nghiệp siêu nhỏ, nhỏ và vừa giảm khoảng 10% trong một năm sau khi biện pháp được áp dụng. Các tác giả đánh giá kiểm soát lãi suất đã góp phần làm tín dụng cho nhóm này thu hẹp.
Đối tượng chịu tác động trong số liệu này là doanh nghiệp. Việc dùng kết quả để phân tích đời sống người nghèo cần xem tiếp ảnh hưởng đến hoạt động kinh doanh, việc làm và thu nhập, thay vì coi giảm dư nợ là bằng chứng trực tiếp về nghèo đói.
Rủi ro với hộ ít tích lũy nằm ở những lựa chọn còn lại sau khi bị từ chối vay. Thiếu vốn có thể khiến việc nhập hàng hoặc sửa công cụ lao động phải hoãn. Nếu nhu cầu chi trả cấp bách vẫn tồn tại, họ có thể tìm tới thị trường phi chính thức. Nghiên cứu về Kenya cũng nêu nguy cơ người bị hạn chế tín dụng ngân hàng chuyển sang bên cho vay có lãi cao hơn và ít chịu giám sát.
Dù vậy, kinh nghiệm Anh cho thấy giới hạn chi phí vay có thể mang lại lợi ích.
Trong đánh giá công bố năm 2017, Cơ quan Quản lý tài chính Anh (FCA) cho biết khoảng 760.000 người vay ngắn hạn chi phí cao tiết kiệm tổng cộng 150 triệu bảng mỗi năm. Các công ty cũng ít cho vay với khách hàng không đủ khả năng trả nợ hơn.
Anh thiết kế giới hạn cho một nhóm sản phẩm cụ thể, bao gồm cả lãi và phí. Quy tắc áp dụng từ tháng 1/2015 giới hạn tổng chi phí ở mức tối đa bằng số tiền gốc, nhằm ngăn nghĩa vụ trả nợ tăng quá mức. Kinh nghiệm này cho thấy cần đánh giá cả khả năng vay và mức thiệt hại được tránh, bởi cho vay với người không đủ sức trả cũng làm đời sống khó khăn hơn.
Giảm gánh nợ cần đi cùng nguồn vốn phù hợp
Với người nghèo, được vay thêm chưa bảo đảm có thêm thu nhập. Khả năng sử dụng tiền, thị trường đầu ra và lịch trả nợ đều ảnh hưởng đến kết quả. Một khoản vay phục vụ kinh doanh cần được đánh giá khác với khoản vay để bù thiếu hụt sinh hoạt kéo dài.
Tổng hợp của J-PAL về bảy đánh giá ngẫu nhiên tại các nước thu nhập thấp và trung bình cho thấy mô hình tín dụng vi mô truyền thống không tạo cải thiện lớn về thu nhập cho người vay bình quân. Một số nhóm có kinh nghiệm kinh doanh hưởng lợi rõ hơn; những thiết kế trả nợ linh hoạt cũng cho kết quả tích cực trong các nghiên cứu được tổng hợp.
Từ bằng chứng này, hỗ trợ cần phù hợp với hoàn cảnh. Người có hoạt động tạo thu nhập có thể cần vốn và lịch trả nợ sát dòng tiền. Hộ thiếu nguồn trả nợ ổn định còn cần được xem xét các hình thức hỗ trợ khác, để nghĩa vụ mới không làm ngân sách thêm căng thẳng.
Việt Nam có ví dụ về việc giảm lãi trong một chương trình tín dụng chính sách. Theo thông báo thực hiện Quyết định 2553/QĐ-TTg, lãi suất cho vay hộ nghèo tại Ngân hàng Chính sách xã hội được giảm từ 6,6% xuống 6,24% mỗi năm, áp dụng từ ngày 1/12/2025 đối với khoản vay còn dư nợ.
Với tín dụng thương mại, minh bạch tổng chi phí là yêu cầu quan trọng. World Bank lưu ý bên cho vay có thể tăng các khoản phí để bù phần lãi bị hạn chế, khiến khách hàng khó xác định giá thực. Giám sát vì vậy cần xem toàn bộ nghĩa vụ trả tiền, cùng biện pháp giảm chi phí cung cấp dịch vụ và tăng cạnh tranh.
Khi xem xét một chính sách hạn chế lãi vay, những dữ liệu cần theo dõi gồm chi phí thực trả, số người bị từ chối, nguồn vốn thay thế và khả năng trả nợ. Nếu khoản vay hợp pháp biến mất trong khi nhu cầu tiền vẫn còn, một bộ phận người nghèo có nguy cơ khó khăn hơn. Chính sách đạt mục tiêu khi vừa giảm gánh nợ, vừa duy trì được nguồn hỗ trợ phù hợp.