Bạn nhìn thấy một dự án bỏ ra 100 triệu đồng nhưng có thể thu về 135 triệu đồng và nghĩ rằng dự án này chắc chắn có lời. Tuy nhiên, 135 triệu đồng nhận dần trong ba năm sẽ không có giá trị giống 135 triệu đồng nhận ngay hôm nay. Đây chính là lúc IRR giúp bạn tính đến thời điểm của từng dòng tiền, thay vì chỉ cộng tiền thu vào rồi so với vốn ban đầu.
Sansan Academy sẽ cùng bạn tìm hiểu IRR là gì, công thức IRR, cách tính bằng tay và Excel, cùng mối liên hệ với NPV, ROI. Qua đó, bạn có thể dùng chỉ số này đúng lúc và nhận ra những trường hợp cần xem thêm dữ liệu trước khi quyết định đầu tư.
IRR là gì?
IRR là viết tắt của Internal Rate of Return, tiếng Việt thường gọi là tỷ suất hoàn vốn nội bộ. Đây là mức tỷ lệ chiết khấu khiến giá trị hiện tại của toàn bộ tiền thu vào vừa bằng giá trị hiện tại của toàn bộ tiền chi ra, nên NPV của dự án bằng 0. Con số này được tính từ chính số tiền và thời điểm phát sinh dòng tiền của dự án, vì vậy mới có chữ nội bộ trong tên gọi.
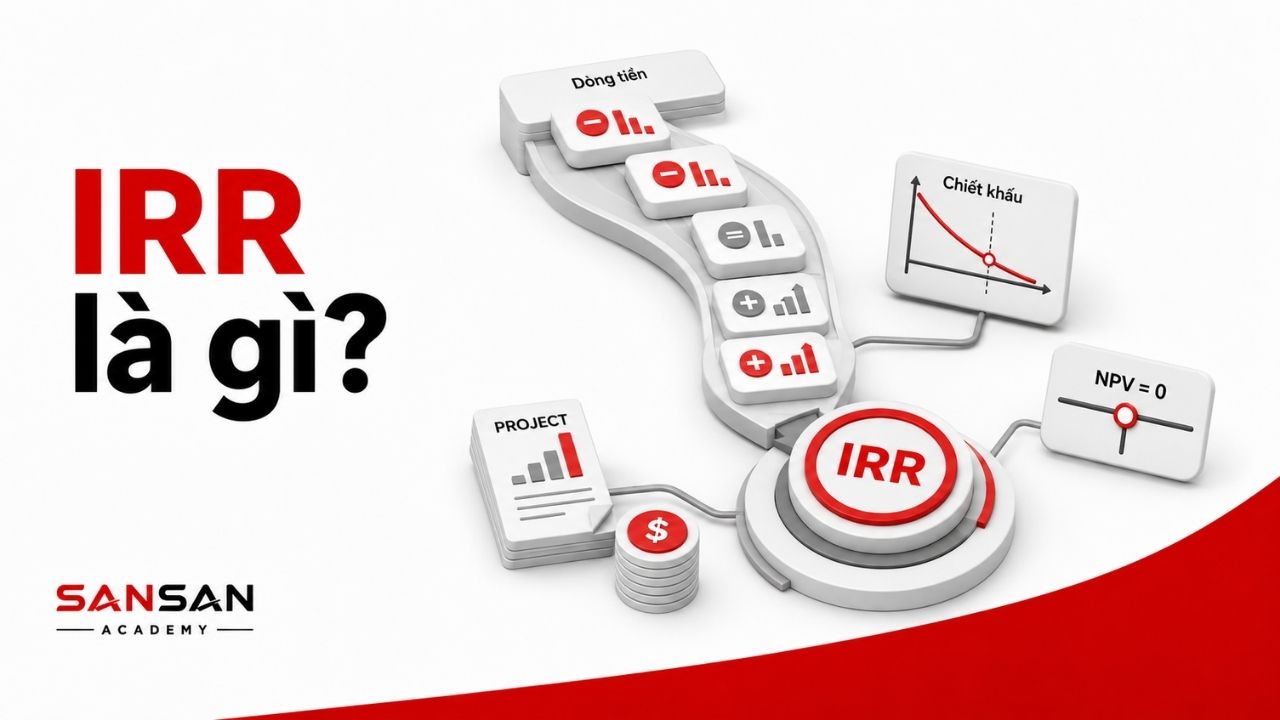
Ý nghĩa của chỉ số IRR
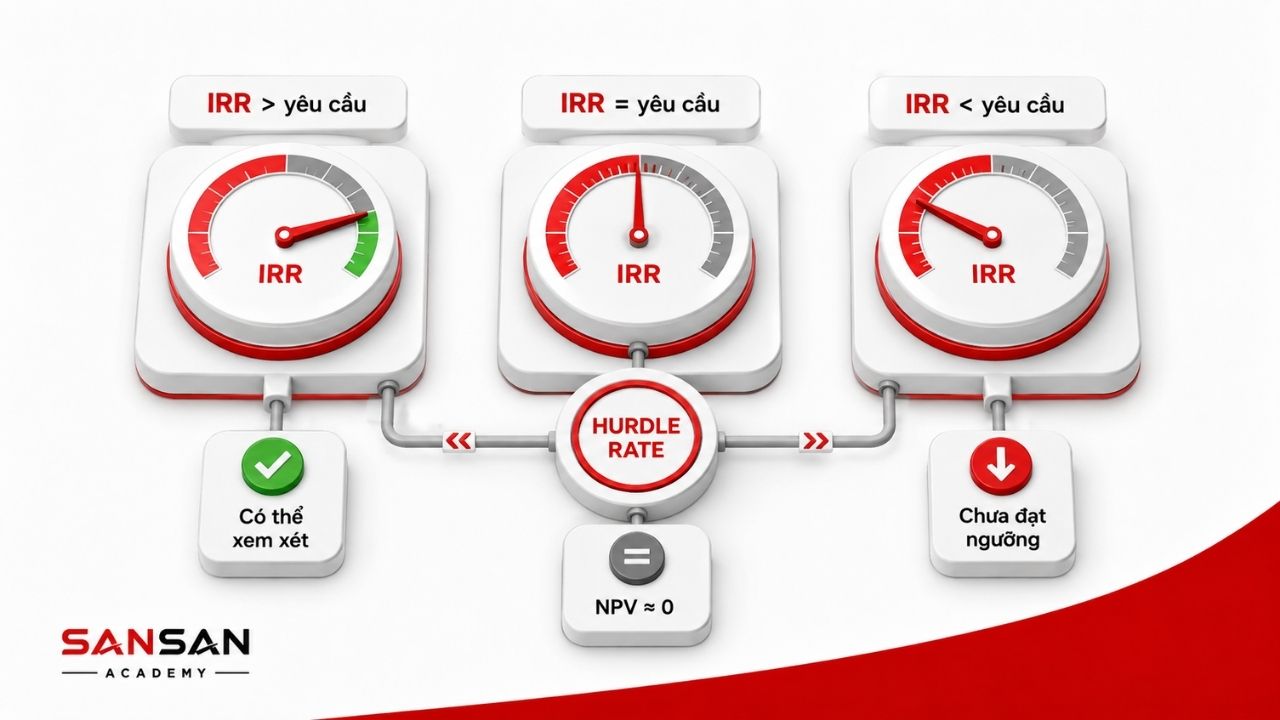
Khi nhìn thấy IRR 15% hay 20%, bạn chưa nên vội kết luận dự án tốt hay xấu. Muốn đọc đúng ý nghĩa của chỉ số IRR, bạn cần so con số này với tỷ lệ sinh lời yêu cầu, còn gọi là hurdle rate. Đây là mức lợi suất tối thiểu mà doanh nghiệp muốn đạt được sau khi đã cân nhắc chi phí vốn và rủi ro của dự án.
Cách so sánh dưới đây phù hợp nhất với dự án độc lập có dòng tiền thông thường, tức là chi tiền ở giai đoạn đầu rồi thu tiền về trong các kỳ sau. Nếu dòng tiền đổi dấu nhiều lần hoặc bạn phải chọn một trong nhiều dự án loại trừ lẫn nhau, đừng chỉ nhìn IRR. Khi đó, bạn nên kiểm tra thêm NPV để tránh đưa ra kết luận vội vàng.
IRR lớn hơn tỷ lệ sinh lời yêu cầu
Nếu IRR lớn hơn tỷ lệ sinh lời yêu cầu, mức hoàn vốn nội bộ của dự án đang cao hơn ngưỡng doanh nghiệp đặt ra. Với dòng tiền thông thường, NPV tính tại tỷ lệ sinh lời yêu cầu cũng sẽ lớn hơn 0. Như vậy, dự án đã vượt qua bước sàng lọc theo chỉ tiêu IRR và bạn có thể tiếp tục xem xét.
Tuy nhiên, vượt ngưỡng IRR chưa có nghĩa là dự án chắc chắn nên triển khai. Bạn vẫn cần kiểm tra doanh thu dự kiến có thực tế không, chi phí vận hành đã tính đủ chưa, vốn lưu động cần bao nhiêu và dự án có nguy cơ chậm tiến độ hay không. Nếu phải chọn giữa nhiều phương án, dự án có IRR cao nhất cũng chưa chắc tạo ra nhiều giá trị bằng tiền nhất.
IRR bằng tỷ lệ sinh lời yêu cầu
Nếu IRR bằng tỷ lệ sinh lời yêu cầu, NPV của dự án tại chính tỷ lệ đó sẽ xấp xỉ 0. Có thể hiểu dự án vừa đủ bù chi phí vốn và mức sinh lời mục tiêu, nhưng chưa tạo thêm giá trị hiện tại theo các giả định đang dùng. Đây là điểm hòa vốn về giá trị kinh tế, không phải hòa vốn doanh thu hay hòa vốn kế toán.
Trường hợp này thường có biên an toàn khá mỏng. Chỉ cần doanh thu giảm nhẹ, chi phí tăng hoặc dòng tiền về chậm hơn dự kiến, IRR có thể rơi xuống dưới mức yêu cầu. Vì vậy, bạn nên thử thêm kịch bản bất lợi trước khi quyết định có triển khai dự án hay không.
IRR thấp hơn tỷ lệ sinh lời yêu cầu
Nếu IRR thấp hơn tỷ lệ sinh lời yêu cầu, dự án chưa đạt mức hoàn vốn tối thiểu mà doanh nghiệp mong muốn. Với dòng tiền thông thường, NPV tại tỷ lệ yêu cầu cũng sẽ nhỏ hơn 0. Nếu chỉ xét về hiệu quả tài chính, dự án thường chưa đủ điều kiện để được chấp nhận với cấu trúc dòng tiền hiện tại.
Lúc này, bạn không nên hạ tỷ lệ sinh lời yêu cầu chỉ để làm cho dự án trông đạt chuẩn. Hãy kiểm tra lại vốn đầu tư, tiến độ giải ngân, giá bán, sản lượng, chi phí vận hành và giá trị thu hồi bằng dữ liệu có thể kiểm chứng. Nếu dự án còn có mục tiêu về pháp lý, an toàn hoặc chiến lược, hãy đánh giá những lợi ích đó riêng thay vì cố gộp tất cả vào IRR tài chính.
Ưu điểm và nhược điểm của IRR
IRR được dùng khá phổ biến vì có thể chuyển một bảng dòng tiền dài thành một tỷ lệ phần trăm dễ theo dõi. Bạn chỉ cần đặt tỷ lệ này cạnh mức sinh lời yêu cầu là đã có cái nhìn ban đầu về khả năng hoàn vốn của dự án. IRR cũng liên hệ trực tiếp với NPV vì chính nó là tỷ lệ làm NPV bằng 0.
Dù vậy, IRR không phải đáp án cuối cùng cho mọi quyết định đầu tư. Kết quả có thể trở nên khó hiểu khi dòng tiền đổi dấu nhiều lần, các dự án có quy mô khác nhau hoặc dữ liệu dự báo chưa chắc chắn. Hiểu cả ưu điểm lẫn nhược điểm sẽ giúp bạn dùng IRR đúng vai trò, thay vì tin hoàn toàn vào một tỷ lệ phần trăm.
Ưu điểm
Điểm dễ thấy nhất của IRR là kết quả được thể hiện dưới dạng tỷ lệ và đã tính đến thời điểm của dòng tiền. Cách trình bày này phù hợp với bước sàng lọc ban đầu, nhất là khi doanh nghiệp đã có một tỷ lệ sinh lời yêu cầu rõ ràng. Người lập mô hình và người duyệt dự án cũng dễ trao đổi với nhau hơn khi cùng nhìn vào một ngưỡng tỷ lệ.
Tuy nhiên, các ưu điểm dưới đây phát huy tốt nhất khi dự án có dòng tiền thông thường và dữ liệu đầu vào đủ tin cậy. Bạn vẫn nên đặt IRR cạnh NPV, phân tích độ nhạy và đánh giá rủi ro. Nếu bỏ qua những bước này, một con số phần trăm gọn gàng có thể khiến kết quả trông chắc chắn hơn thực tế.
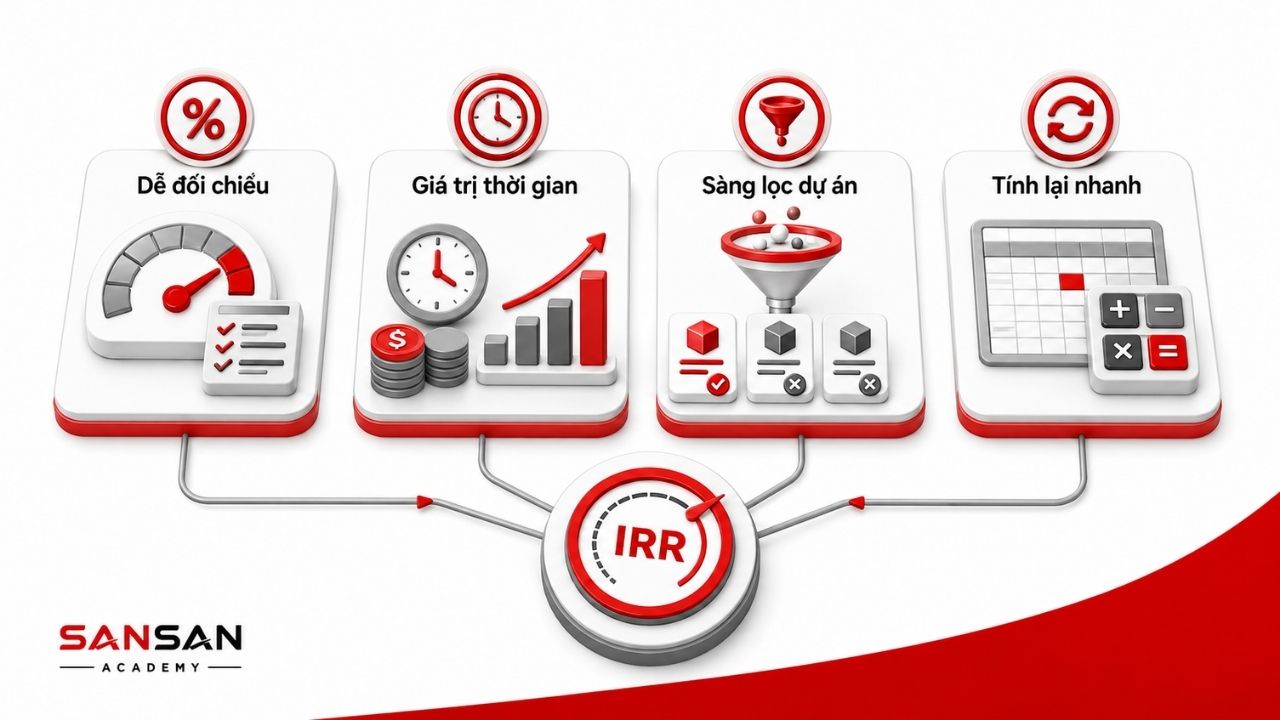
Kết quả dạng phần trăm dễ đối chiếu
IRR đưa toàn bộ chuỗi dòng tiền về một tỷ lệ hoàn vốn theo kỳ. Bạn cần so IRR với tỷ lệ sinh lời yêu cầu phù hợp với rủi ro và cùng kỳ tính; không so IRR theo tháng với một ngưỡng theo năm. Cách nhìn này thường dễ tiếp cận hơn một bảng dòng tiền nhiều năm khi bạn chỉ muốn biết dự án đã vượt ngưỡng ban đầu hay chưa.
Phản ánh giá trị thời gian của dòng tiền
IRR không cộng thẳng các khoản tiền nhận ở những năm khác nhau. Với tỷ lệ chiết khấu dương, cùng một số tiền nhận càng muộn thì giá trị hiện tại càng thấp. Vì vậy, hai dự án có cùng tổng số tiền thu về vẫn có thể có IRR khác nhau nếu lịch nhận tiền không giống nhau.
ACCA nêu rằng phương pháp IRR có tính đến giá trị thời gian của tiền và sử dụng dòng tiền thay vì lợi nhuận kế toán. Nói đơn giản, cả số tiền lẫn thời điểm bạn thực sự thu hoặc chi tiền đều tham gia vào phép tính. Đây là lý do IRR phù hợp hơn phép cộng dòng tiền thông thường khi dự án kéo dài qua nhiều kỳ.
Hỗ trợ sàng lọc dự án theo ngưỡng yêu cầu
Với dự án độc lập có dòng tiền thông thường, quy tắc sử dụng IRR khá dễ nhớ: IRR cao hơn tỷ lệ sinh lời yêu cầu thì dự án vượt qua bước sàng lọc tài chính ban đầu. Nhờ vậy, doanh nghiệp có thể tạm loại các phương án chưa đạt mức sinh lời tối thiểu trước khi dành thêm thời gian phân tích. Khoảng cách giữa IRR và tỷ lệ sinh lời yêu cầu còn cho bạn một hình dung sơ bộ về biên an toàn, dù chưa thể thay cho phân tích độ nhạy.
Trong tài liệu về đo lường lợi tức đầu tư của Aswath Damodaran, ông có đưa ra ví dụ một dự án có IRR 15,32%, cao hơn chi phí vốn 12,32%, nên dự án vượt ngưỡng theo tiêu chí IRR. Ví dụ này sử dụng dòng tiền tăng thêm và có tính đến thời điểm phát sinh, đúng với phạm vi áp dụng của quy tắc.
Thuận tiện khi tính toán và kiểm tra lại
Với dự án kéo dài nhiều năm, phương trình IRR thường khó giải trực tiếp bằng đại số. Excel hoặc các phần mềm bảng tính có thể tìm nghiệm bằng phương pháp lặp. Khi bạn thay đổi doanh thu, chi phí hay thời điểm thu tiền, mô hình cũng tự tính lại IRR mà không cần làm lại phép nội suy bằng tay.
Microsoft cho biết hàm IRR bắt đầu từ một giá trị dự đoán rồi lặp cho đến khi đạt độ chính xác yêu cầu, hoặc trả về lỗi nếu không tìm được nghiệm sau số lần thử giới hạn. Chuỗi dữ liệu cũng phải có ít nhất một giá trị âm, một giá trị dương và được nhập đúng thứ tự thời gian. Vì vậy, khi hàm báo lỗi, bạn nên kiểm tra lại dữ liệu trước khi cho rằng Excel tính sai.
Nhược điểm
Nhược điểm của IRR thường bộc lộ khi dòng tiền không còn đơn giản hoặc khi một tỷ lệ được dùng làm tiêu chí xếp hạng duy nhất. Một chuỗi dòng tiền có thể tạo ra nhiều IRR, không có IRR phù hợp hoặc cho kết quả rất nhạy với một khoản thu ở cuối dự án. Đây là đặc điểm toán học của dòng tiền, không hẳn là lỗi của phần mềm.
Để tránh hiểu sai, bạn nên kiểm tra số lần dòng tiền đổi dấu, xem đường biểu diễn NPV theo tỷ lệ chiết khấu khi cần và luôn đối chiếu với NPV. Với các dự án loại trừ lẫn nhau, số tiền giá trị tạo thêm thường quan trọng hơn việc tỷ lệ nào cao nhất. Bốn giới hạn dưới đây là những điểm bạn nên xem kỹ trước khi dùng IRR để ra quyết định.
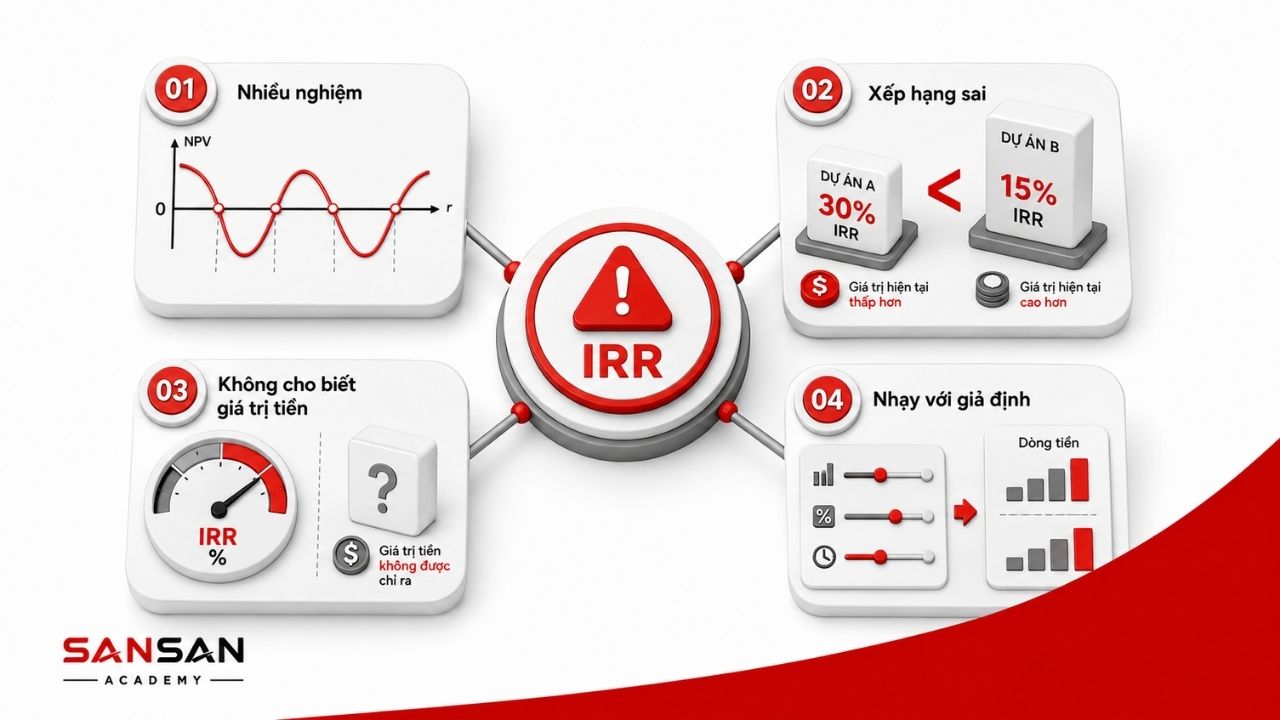
Có thể xuất hiện nhiều nghiệm hoặc không có nghiệm phù hợp
Dự án thông thường có một khoản chi ban đầu và các khoản thu dương về sau thường chỉ tạo ra một IRR. Nhưng nếu dòng tiền chuyển từ âm sang dương rồi lại âm, phương trình NPV bằng 0 có thể có nhiều nghiệm. Một số chuỗi dòng tiền khác lại không có nghiệm IRR thực sự phù hợp để diễn giải.
Nghiên cứu của Gordon B. Hazen trên Management Science đề cập trực tiếp đến trường hợp dòng tiền có nhiều tỷ suất nội bộ xung đột hoặc không có tỷ suất nội bộ thực. Nếu gặp tình huống này, bạn không nên chọn tùy ý một nghiệm chỉ vì nó trông hợp lý. Hãy xem đường biểu diễn NPV, bản chất của khoản đầu tư và NPV tại tỷ lệ sinh lời yêu cầu.
Có thể xếp hạng sai giữa các dự án khác quy mô
IRR là tỷ lệ tương đối, nên một dự án nhỏ có thể đạt IRR rất cao nhưng chỉ tạo ra một khoản giá trị nhỏ. Trong khi đó, dự án lớn hơn có IRR thấp hơn một chút nhưng mang lại NPV cao hơn nhiều. Nếu hai dự án loại trừ lẫn nhau, việc chọn phương án có IRR cao nhất có thể khiến doanh nghiệp bỏ qua dự án tạo ra nhiều giá trị bằng tiền hơn.
Ở trang 37 của tài liệu Measuring Investment Returns đã dẫn, Damodaran đưa ra trường hợp dự án A có IRR 33,66% và NPV 467.937 USD, trong khi dự án B có IRR thấp hơn là 20,88% nhưng NPV đạt 1.358.664 USD. Ví dụ này cho thấy IRR và NPV có thể xếp hạng dự án khác nhau khi quy mô đầu tư khác nhau. Khi chỉ được chọn một phương án, bạn cần nhìn vào mục tiêu tạo giá trị của doanh nghiệp thay vì chỉ chọn tỷ lệ cao nhất.
Không cho biết dự án tạo thêm bao nhiêu giá trị bằng tiền
IRR 20% không cho bạn biết dự án tạo thêm 100 triệu đồng hay 10 tỷ đồng giá trị hiện tại. Con số này chỉ thể hiện quan hệ tỷ lệ giữa dòng tiền và vốn theo thời gian. Vì vậy, hai dự án có IRR gần giống nhau vẫn có thể tạo ra mức giá trị bằng tiền rất khác nhau.
IRR là thước đo tương đối, không thể hiện trực tiếp số tiền giá trị tăng thêm. NPV bổ sung đúng phần còn thiếu vì kết quả được tính bằng đơn vị tiền tệ ở thời điểm hiện tại. Bạn có thể hiểu đơn giản rằng IRR cho biết tỷ lệ, còn NPV cho biết giá trị bằng tiền.
Phát triển năng lực nhìn toàn doanh nghiệp, lựa chọn ưu tiên và xây cơ chế thực thi cho vai trò CEO.
Kết quả thay đổi khi dự báo dòng tiền thay đổi
IRR được tính từ dòng tiền dự báo, nên kết quả chỉ đáng tin khi dữ liệu đầu vào đáng tin. Doanh thu, chi phí, tiến độ giải ngân hoặc giá trị thu hồi chỉ cần thay đổi là IRR cũng thay đổi theo. Việc trình bày tỷ lệ đến nhiều chữ số thập phân không thể làm cho dự báo trở nên chắc chắn hơn.
Báo cáo World Bank đề ngày 16/12/2025 về dự án nhà ở Tamil Nadu cho biết FIRR của quỹ TNSF được ước tính 12% khi thẩm định, còn bản cập nhật lúc đóng dự án tháng 6/2025 là 11%. Phép tính sau sử dụng cả vốn đã đầu tư và dòng tiền dự báo trong năm năm tiếp theo. Bạn không nên xem IRR tính ở đầu dự án là một con số cố định cho toàn bộ vòng đời dự án.
Công thức tính IRR
IRR là tỷ lệ chiết khấu làm cho giá trị hiện tại thuần của toàn bộ dòng tiền dự án bằng 0. Công thức tổng quát được viết như sau:
0=-I_0+\sum_{t=1}^{n}\frac{CF_t}{(1+\mathrm{IRR})^t}
Trong đó:
| Ký hiệu | Ý nghĩa |
|---|---|
| I₀ | Vốn đầu tư ban đầu tại thời điểm 0 |
| CFₜ | Dòng tiền thuần phát sinh tại thời điểm t |
| t | Thứ tự kỳ phát sinh dòng tiền |
| n | Tổng số kỳ của dự án |
| IRR | Tỷ lệ chiết khấu làm cho NPV bằng 0 |
IRR là ẩn số cần tìm, không phải tỷ lệ được lựa chọn trước. Do IRR xuất hiện trong nhiều mẫu số với các số mũ khác nhau, phương trình thường không thể giải trực tiếp bằng những phép biến đổi đại số cơ bản. Bạn có thể tìm IRR bằng phương pháp thử và nội suy hoặc sử dụng hàm IRR trong Excel.
Để áp dụng công thức tính IRR bằng tay, trước tiên cần chọn hai tỷ lệ chiết khấu r₁ và r₂. NPV tại r₁ phải dương, còn NPV tại r₂ phải âm. Sau đó, IRR được ước tính bằng công thức nội suy:
\mathrm{IRR}\approx r_1+\frac{\mathrm{NPV}_1}{\mathrm{NPV}_1-\mathrm{NPV}_2}\times(r_2-r_1)
Ví dụ cách tính IRR của dự án
Đề bài
Công ty A đang xem xét đầu tư vào một dự án có thời gian hoạt động ba năm. Dự án cần vốn đầu tư ban đầu là 100 triệu đồng và dự kiến tạo ra các dòng tiền thuần như sau:
| Thời điểm | Dòng tiền thuần |
|---|---|
| Năm 0 | −100 triệu đồng |
| Năm 1 | 50 triệu đồng |
| Năm 2 | 45 triệu đồng |
| Năm 3 | 40 triệu đồng |
Tỷ lệ sinh lời yêu cầu của công ty là 10%/năm.
Yêu cầu
a. Tính NPV của dự án tại tỷ lệ chiết khấu 10%.
b. Tính IRR của dự án bằng phương pháp nội suy.
c. Dựa trên kết quả NPV và IRR, hãy cho biết Công ty A có nên chấp nhận dự án hay không.
Bài giải
Bước 1: Tính NPV tại tỷ lệ chiết khấu 10%
Công thức tính NPV của dự án:
\mathrm{NPV}=-I_0+\sum_{t=1}^{n}\frac{CF_t}{(1+r)^t}
Thay số liệu của đề bài vào công thức:
\mathrm{NPV}_{10\%}=-100+\frac{50}{1{,}10}+\frac{45}{(1{,}10)^2}+\frac{40}{(1{,}10)^3}
Giá trị hiện tại của từng dòng tiền được xác định như sau:
| Thời điểm | Dòng tiền | Hệ số chiết khấu 10% | Giá trị hiện tại |
|---|---|---|---|
| Năm 0 | −100 triệu đồng | 1,0000 | −100,00 triệu đồng |
| Năm 1 | 50 triệu đồng | 0,9091 | 45,45 triệu đồng |
| Năm 2 | 45 triệu đồng | 0,8264 | 37,19 triệu đồng |
| Năm 3 | 40 triệu đồng | 0,7513 | 30,05 triệu đồng |
\mathrm{NPV}_{10\%}\approx -100+45{,}4545+37{,}1901+30{,}0526\approx 12{,}70
NPV của dự án xấp xỉ 12,70 triệu đồng. Vì NPV lớn hơn 0 nên dự án dự kiến tạo thêm giá trị cho doanh nghiệp tại tỷ lệ sinh lời yêu cầu 10%.
Bước 2: Xác định khoảng chứa IRR
Để tìm IRR bằng phương pháp nội suy, cần chọn hai tỷ lệ chiết khấu sao cho NPV đổi dấu trong khoảng giữa hai tỷ lệ đó. Trong bài tập IRR này, lần lượt thử mức chiết khấu 17% và 18%.
Tại tỷ lệ chiết khấu 17%:
\mathrm{NPV}_{17\%}=-100+\frac{50}{1{,}17}+\frac{45}{(1{,}17)^2}+\frac{40}{(1{,}17)^3}
\mathrm{NPV}_{17\%}\approx 0{,}583
NPV tại tỷ lệ 17% vẫn dương 0,583 triệu đồng. Điều này cho thấy IRR của dự án cao hơn 17%.
Tại tỷ lệ chiết khấu 18%:
\mathrm{NPV}_{18\%}=-100+\frac{50}{1{,}18}+\frac{45}{(1{,}18)^2}+\frac{40}{(1{,}18)^3}
\mathrm{NPV}_{18\%}\approx -0{,}964
NPV tại tỷ lệ 18% đã chuyển sang âm 0,964 triệu đồng. Như vậy, IRR của dự án nằm trong khoảng từ 17% đến 18%.
| Tỷ lệ chiết khấu | NPV gần đúng | Dấu của NPV |
|---|---|---|
| 17% | +0,583 triệu đồng | Dương |
| 18% | −0,964 triệu đồng | Âm |
Bước 3: Tính IRR bằng phương pháp nội suy
Áp dụng công thức nội suy:
\mathrm{IRR}\approx r_1+\frac{\mathrm{NPV}_1}{\mathrm{NPV}_1-\mathrm{NPV}_2}\times(r_2-r_1)
Các giá trị được sử dụng gồm:
| Thành phần | Giá trị |
|---|---|
| r₁ | 17% |
| r₂ | 18% |
| NPV₁ | +0,583 triệu đồng |
| NPV₂ | −0,964 triệu đồng |
Thay các giá trị vào công thức:
\mathrm{IRR}\approx17\%+\frac{0{,}583}{0{,}583-(-0{,}964)}\times(18\%-17\%)
Rút gọn phép tính:
\mathrm{IRR}\approx17\%+\frac{0{,}583}{1{,}547}\times1\%
Kết quả:
\mathrm{IRR}\approx17{,}38\%
IRR của dự án xấp xỉ 17,38%/năm.
Bước 4: Đánh giá và đưa ra quyết định
Kết quả tính toán được tổng hợp như sau:
| Chỉ tiêu | Kết quả | Điều kiện chấp nhận | Đánh giá |
|---|---|---|---|
| NPV | 12,70 triệu đồng | NPV > 0 | Đạt |
| IRR | 17,38% | IRR > 10% | Đạt |
IRR nội suy của dự án xấp xỉ 17,38%, cao hơn tỷ lệ sinh lời yêu cầu 10%. Đồng thời, NPV tại mức chiết khấu 10% là 12,70 triệu đồng và lớn hơn 0. Theo cả hai chỉ tiêu NPV và IRR, Công ty A có thể chấp nhận dự án.
Kết luận trên chỉ đúng với các dòng tiền và giả định đã được cung cấp trong đề bài. Khi đánh giá dự án thực tế, doanh nghiệp vẫn cần kiểm tra khả năng đạt doanh thu, chi phí vận hành, vốn lưu động, rủi ro thị trường và thời điểm nhận tiền.
Bước 5: Kiểm tra kết quả bằng Excel
Nhập dòng tiền của dự án vào Excel theo thứ tự thời gian:
| Ô Excel | Giá trị |
|---|---|
| B2 | −100 |
| B3 | 50 |
| B4 | 45 |
| B5 | 40 |
Tại một ô trống, nhập công thức =IRR(B2:B5). Excel trả về kết quả khoảng 17,37%. Kết quả này gần bằng mức 17,38% tính theo phương pháp nội suy. Chênh lệch chủ yếu do nội suy dùng đường thẳng để xấp xỉ đường cong NPV; việc làm tròn NPV cũng góp phần tạo sai số.
So sánh IRR với NPV và ROI
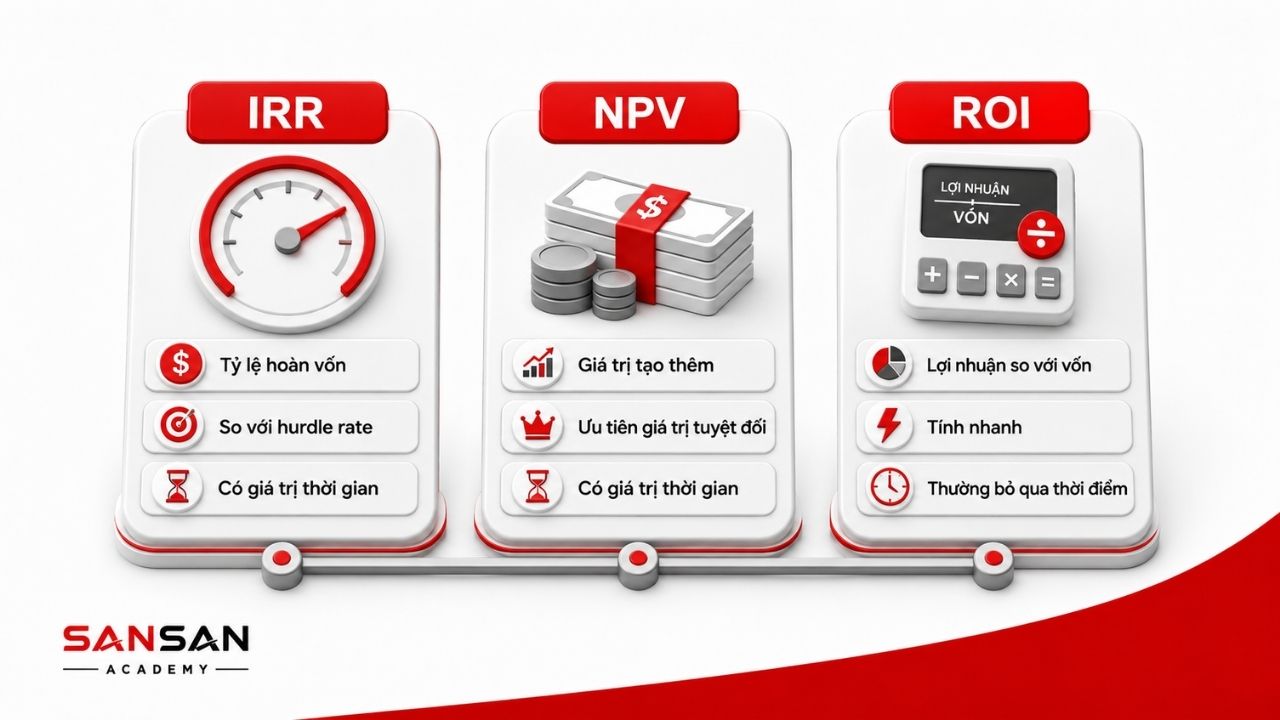
IRR, NPV và ROI đều được dùng để đánh giá hiệu quả đầu tư, nhưng mỗi chỉ tiêu trả lời một câu hỏi khác nhau. IRR cho biết tỷ suất hoàn vốn nội bộ, NPV cho biết dự án tạo thêm bao nhiêu giá trị ở thời điểm hiện tại, còn ROI cho biết lợi nhuận chiếm bao nhiêu phần trăm so với vốn đầu tư. Vì vậy, bạn không nên dùng ba tên gọi này thay thế cho nhau.
Khi so sánh IRR và NPV, hãy nhớ một bên là tỷ lệ làm NPV bằng 0, còn một bên là số tiền giá trị hiện tại được tính tại tỷ lệ chiết khấu đã chọn. Khi đặt IRR và ROI cạnh nhau, khác biệt quan trọng nhất là IRR tính đến thời điểm của toàn bộ dòng tiền, còn ROI thông thường thì không.
| Tiêu chí | IRR | NPV | ROI |
|---|---|---|---|
| Kết quả | Tỷ lệ phần trăm | Giá trị bằng tiền | Tỷ lệ phần trăm |
| Có tính đến giá trị thời gian của tiền | Có | Có | Thường không |
| Tỷ lệ chiết khấu đầu vào | Không cần chọn trước | Bắt buộc phải có | Không cần |
| Cách đánh giá | So với tỷ lệ sinh lời yêu cầu | Kiểm tra NPV dương hay âm | So với ROI mục tiêu |
| Cho biết giá trị tạo thêm bằng tiền | Không | Có | Không |
| Phù hợp nhất | Sàng lọc dự án | Đo giá trị dự án tạo ra | Đánh giá nhanh khoản đầu tư |
| Hạn chế chính | Có thể có nhiều nghiệm | Phụ thuộc tỷ lệ chiết khấu | Bỏ qua thời điểm dòng tiền |
Với một dự án độc lập có dòng tiền thông thường, IRR và NPV thường dẫn đến cùng kết luận chấp nhận hoặc từ chối. Nhưng nếu hai chỉ tiêu xếp hạng khác nhau giữa các dự án loại trừ lẫn nhau, NPV thường phù hợp hơn khi mục tiêu là tạo ra nhiều giá trị bằng tiền nhất. ROI vẫn hữu ích cho phép tính nhanh, nhưng không nên thay IRR hoặc NPV nếu dòng tiền kéo dài qua nhiều năm.
Cách ứng dụng chỉ số IRR để đánh giá dự án
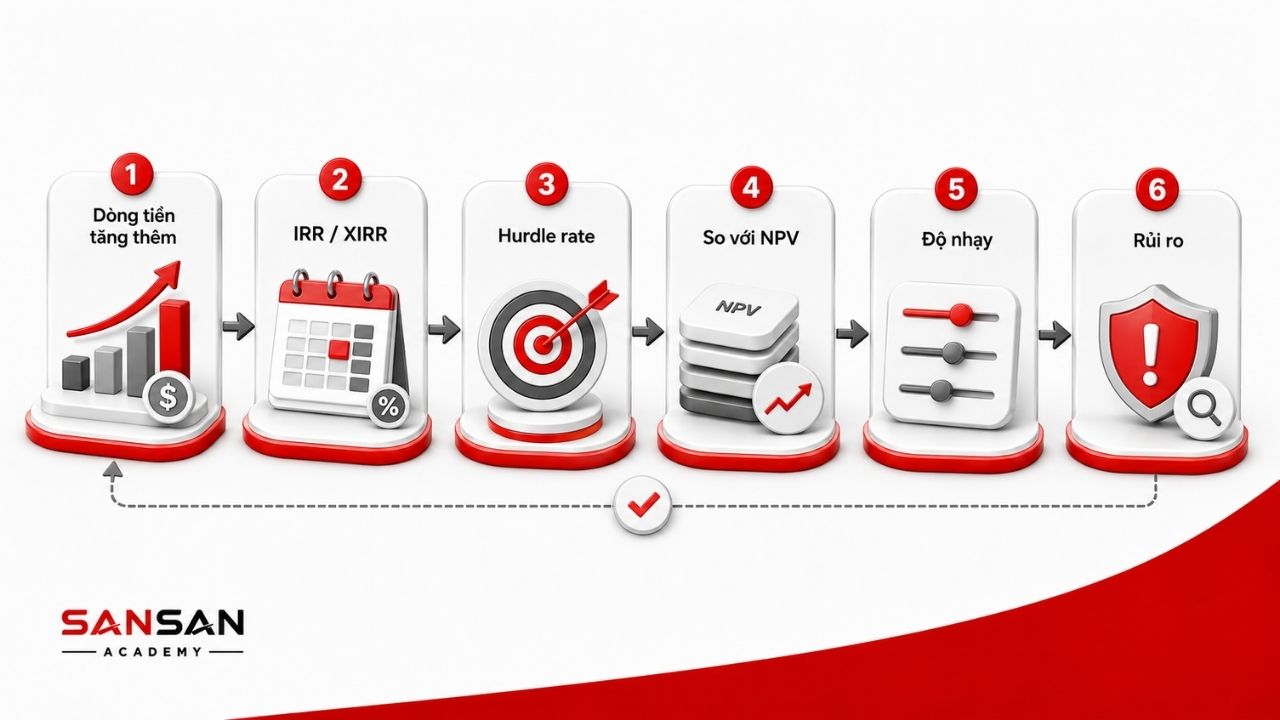
Biết cách tính IRR mới chỉ là một nửa công việc. Phần quan trọng hơn là lập đúng dòng tiền, chọn đúng tỷ lệ để so sánh và kiểm tra xem kết quả có thay đổi mạnh khi giả định thay đổi hay không. Nếu dữ liệu đầu vào sai, mô hình vẫn có thể tính rất chính xác nhưng kết luận lại không đáng tin.
Bạn có thể đi lần lượt theo sáu bước dưới đây, từ chuẩn bị dữ liệu đến đánh giá rủi ro. Mỗi bước trả lời một câu hỏi riêng, nên đừng bỏ qua chỉ vì Excel đã trả về một con số IRR. Kết quả cuối cùng cần cho bạn biết dự án có vượt ngưỡng không, phụ thuộc vào giả định nào và điều gì có thể khiến quyết định thay đổi.
Xác định dòng tiền tăng thêm của dự án
Dòng tiền tăng thêm là khoản tiền chỉ phát sinh khi doanh nghiệp thực hiện dự án. Bạn cần đưa vào vốn đầu tư ban đầu, doanh thu hoặc chi phí tiết kiệm được, chi phí vận hành, thuế, thay đổi vốn lưu động, chi đầu tư bổ sung và giá trị thu hồi. Ngược lại, chi phí chìm đã phát sinh và không thể lấy lại thường không nên được tính chỉ vì nó liên quan đến quá trình chuẩn bị dự án.
Hãy ghi rõ thời điểm, dấu âm hoặc dương và đơn vị tiền tệ của từng khoản. Nếu doanh nghiệp dùng một tài sản sẵn có cho dự án và vì thế mất cơ hội cho thuê hoặc sử dụng vào việc khác, bạn cũng cần tính chi phí cơ hội. Trước khi bấm hàm IRR, hãy đối chiếu bảng dòng tiền với kế hoạch vận hành, lịch giải ngân và nghĩa vụ thuế để tránh bỏ sót khoản lớn.
Lựa chọn IRR hoặc XIRR phù hợp
Hàm IRR phù hợp khi các dòng tiền phát sinh theo khoảng thời gian đều nhau, chẳng hạn mỗi tháng, mỗi quý hoặc mỗi năm. Dữ liệu phải được sắp xếp đúng thứ tự thời gian và có ít nhất một dòng tiền âm cùng một dòng tiền dương.
Trong Excel, hàm IRR được viết theo cú pháp =IRR(values, [guess]). Trong đó, values là vùng dữ liệu chứa toàn bộ dòng tiền, còn guess là giá trị IRR dự đoán ban đầu và có thể được bỏ qua trong phần lớn trường hợp.
Nếu ngày thu, chi không cách đều nhau, bạn nên dùng XIRR. Hàm ghép tiền với ngày phát sinh và trả về tỷ suất theo năm 365 ngày; còn IRR trả về tỷ suất theo kỳ của chuỗi dòng tiền.
Cú pháp của hàm XIRR là =XIRR(values, dates, [guess]). Trong đó, values là vùng chứa dòng tiền, dates là vùng chứa ngày phát sinh tương ứng và guess là tỷ lệ dự đoán ban đầu.
Kiểm tra lại bằng NPV với IRR, hoặc XNPV với XIRR. Với bảng B2:B5 ở ví dụ trên, nhập =NPV(IRR(B2:B5),B3:B5)+B2 để cộng riêng vốn ban đầu. Giá trị hiện tại thuần phải xấp xỉ 0:
\mathrm{NPV}(\mathrm{IRR})\approx0
Xác định tỷ lệ sinh lời yêu cầu
Tỷ lệ sinh lời yêu cầu là ngưỡng mà IRR cần vượt qua để dự án được xem xét chấp nhận. Trong tài chính doanh nghiệp, chi phí vốn bình quân gia quyền (WACC) phù hợp với dòng tiền dự án trước trả nợ; dòng tiền dành cho cổ đông cần đối chiếu chi phí vốn chủ sở hữu tương ứng. Nếu dùng cùng một tỷ lệ sinh lời yêu cầu cho mọi dự án, bạn có thể vô tình đánh giá quá dễ với dự án rủi ro cao và quá chặt với dự án ít rủi ro.
Bạn cũng cần bảo đảm tỷ lệ và dòng tiền được xây dựng trên cùng một cơ sở. Chẳng hạn, dòng tiền danh nghĩa có lạm phát phải đi cùng tỷ lệ danh nghĩa, còn dòng tiền sau thuế phải được so với tỷ lệ sau thuế phù hợp. Trong hồ sơ thẩm định, hãy ghi rõ tỷ lệ sinh lời yêu cầu được hình thành từ chi phí vốn nào và đã cộng phần bù rủi ro ra sao.
Kết hợp IRR với NPV
IRR cho bạn biết tỷ lệ hoàn vốn nội bộ, còn NPV cho biết dự án tạo thêm bao nhiêu giá trị ở hiện tại. Nếu IRR cao hơn tỷ lệ sinh lời yêu cầu và NPV dương, hai chỉ tiêu đang cùng ủng hộ dự án độc lập có dòng tiền thông thường. Nhìn cả hai sẽ giúp bạn thấy vừa tỷ lệ sinh lời, vừa số tiền giá trị được tạo thêm.
Nếu IRR và NPV xếp hạng các dự án loại trừ lẫn nhau theo hai thứ tự khác nhau, hãy xem lại quy mô vốn và thời điểm dòng tiền. Khi mục tiêu là tối đa hóa giá trị và doanh nghiệp đủ khả năng tài trợ, NPV thường nên được ưu tiên. IRR vẫn hữu ích để nhìn biên lợi suất, nhưng không nên tự động loại một dự án chỉ vì tỷ lệ thấp hơn trong khi NPV cao hơn rõ rệt.
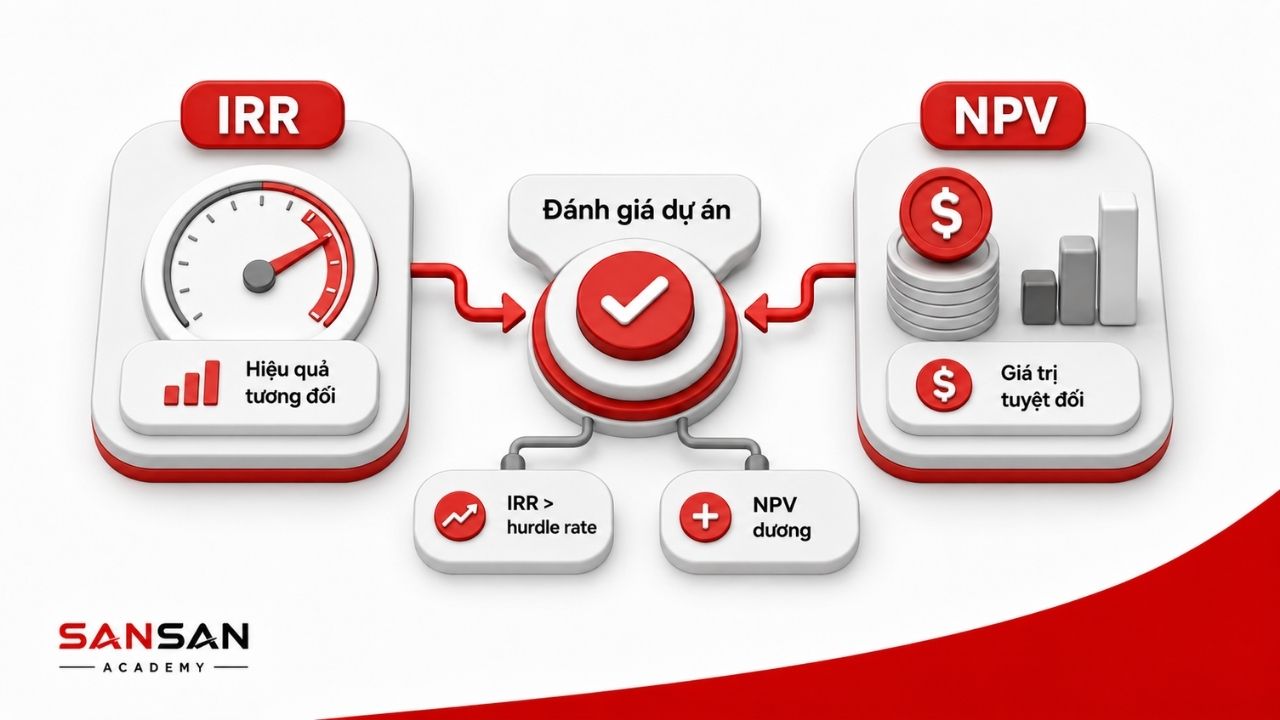
Phân tích độ nhạy của kết quả IRR
Phân tích độ nhạy giúp bạn xem IRR thay đổi thế nào khi một giả định đầu vào thay đổi, còn các yếu tố khác được giữ nguyên. Những biến thường cần thử gồm sản lượng, giá bán, tỷ lệ lấp đầy, vốn đầu tư, chi phí vận hành, thời gian chậm tiến độ và giá trị thu hồi. Mục tiêu không phải tạo thật nhiều bảng, mà là tìm ra biến nào có thể kéo IRR xuống dưới tỷ lệ sinh lời yêu cầu.
Sau khi thử từng biến, bạn có thể kết hợp chúng thành ba kịch bản cơ sở, bất lợi và thuận lợi. Phạm vi tăng giảm nên dựa trên dữ liệu thị trường, lịch sử vận hành hoặc ý kiến chuyên môn, thay vì chọn một tỷ lệ tròn chỉ vì dễ tính. Một dự án có IRR cao nhưng giảm mạnh khi doanh thu hụt nhẹ thường rủi ro hơn dự án có IRR vừa phải nhưng ổn định qua nhiều kịch bản.
Đánh giá rủi ro trước khi ra quyết định
IRR không tự cho bạn biết xác suất dòng tiền dự kiến có thực sự xảy ra hay không. Vì vậy, doanh nghiệp vẫn cần đánh giá rủi ro thị trường, vận hành, tài chính, pháp lý, công nghệ và tiến độ. Rủi ro nào có thể làm thay đổi doanh thu, chi phí hoặc thời điểm thu tiền thì nên được đưa thẳng vào kịch bản dòng tiền.
Khi ra quyết định, bạn nên ghi rõ điều kiện chấp nhận, biến số phải theo dõi và ngưỡng nào sẽ khiến dự án cần được thẩm định lại. Nếu dự án chỉ vượt tỷ lệ sinh lời yêu cầu trong kịch bản thuận lợi, hãy xem đó là tín hiệu cảnh báo chứ không phải kết quả cơ sở. Với khoản đầu tư lớn, mô hình và giả định cũng nên được người có chuyên môn tài chính rà soát trước khi phê duyệt.
Mọi người cũng hỏi về IRR
Khi tìm hiểu IRR, bạn sẽ thường gặp thêm các thuật ngữ EIRR, FIRR và MIRR. Chúng đều liên quan đến tỷ suất hoàn vốn, nhưng khác nhau về góc nhìn và cách xử lý dòng tiền. Nếu gọi chung tất cả là IRR mà không nói rõ phạm vi, bạn rất dễ nhầm lợi ích tài chính của nhà đầu tư với lợi ích kinh tế của xã hội.
Ba câu hỏi dưới đây sẽ giúp bạn phân biệt các thuật ngữ và đọc kết quả đúng hơn. Phần giải thích tập trung vào cách hiểu thực tế, không đi quá sâu vào mô hình thẩm định chuyên ngành. Khi làm dự án thật, bạn vẫn cần dùng đúng tiêu chuẩn và bộ dữ liệu mà tổ chức chịu trách nhiệm yêu cầu.
EIRR, MIRR, FIRR là gì?
EIRR là tỷ suất hoàn vốn nội bộ kinh tế, được tính từ chi phí và lợi ích nhìn ở góc độ nền kinh tế hoặc xã hội. FIRR là tỷ suất hoàn vốn nội bộ tài chính, sử dụng dòng tiền tài chính của dự án, doanh nghiệp hoặc nhà đầu tư. MIRR là tỷ suất hoàn vốn nội bộ điều chỉnh, cho phép tách riêng chi phí tài trợ và tỷ lệ tái đầu tư.
| Chỉ tiêu | Tên đầy đủ | Góc nhìn | Mục đích chính |
|---|---|---|---|
| EIRR | Economic Internal Rate of Return | Nền kinh tế hoặc xã hội | Đánh giá hiệu quả kinh tế – xã hội |
| FIRR | Financial Internal Rate of Return | Dự án hoặc nhà đầu tư | Đánh giá khả năng sinh lời tài chính |
| MIRR | Modified Internal Rate of Return | Khoản đầu tư đã điều chỉnh | Tách riêng chi phí vốn và tỷ lệ tái đầu tư |
EIRR có thể bao gồm những chi phí và lợi ích kinh tế mà dòng tiền tài chính thông thường chưa phản ánh đầy đủ, chẳng hạn ngoại tác hoặc lợi ích xã hội. FIRR dùng dòng tiền tài chính của dự án, gồm cả phần dự báo khi thẩm định. Vì khác nhau về góc nhìn và dữ liệu đầu vào, EIRR và FIRR không thể sử dụng thay thế cho nhau.
Công thức tính MIRR với dòng tiền cách đều được viết như sau:
\mathrm{MIRR}=\left(\frac{\mathrm{FV}_{+}}{-\mathrm{PV}_{-}}\right)^{\frac{1}{n}}-1
Trong đó, FV₊ là giá trị tương lai của các dòng tiền dương được tích lũy theo tỷ lệ tái đầu tư. PV₋ là giá trị hiện tại của các dòng tiền âm được chiết khấu theo chi phí tài trợ. Biến n thể hiện số khoảng thời gian từ dòng tiền đầu tiên đến dòng tiền cuối cùng.
Trong Excel, hàm MIRR được viết theo cú pháp =MIRR(values, finance_rate, reinvest_rate). Values là vùng chứa toàn bộ dòng tiền; finance_rate là chi phí tài trợ áp dụng cho dòng tiền âm; reinvest_rate là tỷ lệ tái đầu tư áp dụng cho dòng tiền dương.
Chỉ số IRR bao nhiêu là tốt?
Không có một mức IRR tốt dùng chung cho mọi dự án. Một IRR được xem là phù hợp khi nó cao hơn tỷ lệ sinh lời yêu cầu đã tính đúng theo chi phí vốn, mức rủi ro, loại tiền tệ và thời hạn của dự án. Khoảng chênh lệch càng lớn thường cho thấy biên an toàn tốt hơn, nhưng điều này chỉ có ý nghĩa khi dòng tiền dự báo đáng tin.
Vì vậy, câu hỏi IRR bao nhiêu là hợp lý không thể trả lời bằng một mốc cố định như 15%, 20% hay 22% cho mọi ngành. Bạn cần xem thêm NPV, quy mô giá trị tạo ra, độ nhạy và khả năng tài trợ. Nếu IRR rất cao do vốn ban đầu quá nhỏ, khoản thu cuối kỳ quá lớn hoặc dự báo quá lạc quan, hãy kiểm tra kỹ trước khi xem đó là tín hiệu tốt.
IRR âm thì sao?
Với dòng tiền thông thường, IRR âm có nghĩa tỷ lệ làm NPV bằng 0 nằm dưới 0%. Nói dễ hiểu hơn, ngay cả khi không chiết khấu, tổng dòng tiền vào vẫn chưa đủ bù dòng tiền ra của chuỗi đang xét. Nếu doanh nghiệp yêu cầu một mức sinh lời dương, dự án này thường không đạt tiêu chí tài chính.
Tuy nhiên, bạn không nên đọc riêng IRR âm nếu dòng tiền đổi dấu nhiều lần, vì khi đó dự án có thể có nhiều nghiệm hoặc không có nghiệm đủ ý nghĩa. Hãy kiểm tra lại dấu và thời điểm dòng tiền, giá trị thu hồi cùng NPV tại tỷ lệ sinh lời yêu cầu. Nếu dữ liệu đã đúng mà IRR vẫn âm, doanh nghiệp nên điều chỉnh cấu trúc dự án hoặc loại phương án thay vì thay giá trị dự đoán chỉ để cố tìm một nghiệm dương.
Kết luận
IRR là tỷ lệ chiết khấu làm NPV của chuỗi dòng tiền bằng 0 và thường được so với tỷ lệ sinh lời yêu cầu. Chỉ số này dễ theo dõi vì cho kết quả dạng phần trăm và đã tính đến giá trị thời gian của tiền. Tuy nhiên, IRR không cho bạn biết dự án tạo thêm bao nhiêu tiền và có thể gây hiểu nhầm khi dòng tiền đổi dấu nhiều lần hoặc các dự án có quy mô khác nhau.
Cách dùng an toàn là lập đúng dòng tiền tăng thêm, chọn IRR hoặc XIRR theo lịch dòng tiền, xác định tỷ lệ sinh lời yêu cầu phù hợp rồi kiểm tra thêm NPV và độ nhạy. Bạn cũng nên nhớ rằng không có một mức IRR tốt cho mọi dự án, và IRR cao không thể bù cho dữ liệu đầu vào thiếu tin cậy. Với quyết định đầu tư lớn, hãy xem IRR là một phần của quá trình thẩm định chứ không phải câu trả lời duy nhất.
Bài viết liên quan
- 8 phần mềm nhân sự (HRM) giúp thay đổi quy trình của doanh nghiệp
- Doanh thu thuần là gì? Công thức, cách tính và ví dụ
- Kanban là gì? Cách áp dụng và triển khai Kanban cho doanh nghiệp
- Growth Mindset là gì? Chưa làm được không đồng nghĩa với không thể học
- 16 công cụ marketing này sẽ giúp bạn tối ưu quy trình marketing doanh nghiệp
- 15 phần mềm SEO website giúp bạn tiết kiệm tối đa thời gian