Hiểu NPV là gì giúp bạn nhìn một dự án vượt ra ngoài tổng số tiền dự kiến thu về. Chẳng hạn, 100 triệu đồng nhận sau ba năm không có giá trị như 100 triệu đồng đang có hôm nay. NPV đưa các khoản thu và chi ở nhiều thời điểm về cùng một mốc, từ đó cho biết dự án dự kiến tạo thêm hay làm mất đi bao nhiêu giá trị tại thời điểm hiện tại.
Sansan Academy lần lượt làm rõ NPV là gì, công thức NPV, cách tính NPV và mối liên hệ giữa NPV với IRR. Phần ví dụ được trình bày theo từng bước để cả người mới học tài chính lẫn người đang ra quyết định đầu tư đều có thể theo dõi.
NPV là gì?
NPV là viết tắt của Net Present Value, tiếng Việt là giá trị hiện tại thuần hoặc giá trị hiện tại ròng. Chỉ số NPV đo phần chênh lệch giữa giá trị hiện tại của toàn bộ dòng tiền vào và giá trị hiện tại của toàn bộ dòng tiền ra trong suốt vòng đời dự án.
Nói đơn giản, NPV là số tiền dự án dự kiến tạo thêm sau khi đã quy mọi dòng tiền tương lai về hôm nay bằng một tỷ lệ chiết khấu phù hợp. NPV là một chỉ tiêu của phân tích dòng tiền chiết khấu, không phải lợi nhuận kế toán và cũng không đồng nghĩa với giá trị nội tại của một công ty.
Ý nghĩa của chỉ số NPV
Ý nghĩa của chỉ số NPV không chỉ nằm ở dấu dương hay âm. Kết quả luôn gắn với bộ dự báo dòng tiền, thời điểm phát sinh tiền và lãi suất chiết khấu đã chọn. Vì thế, NPV cần được đọc như một kết quả có điều kiện chứ không phải lời bảo đảm chắc chắn.
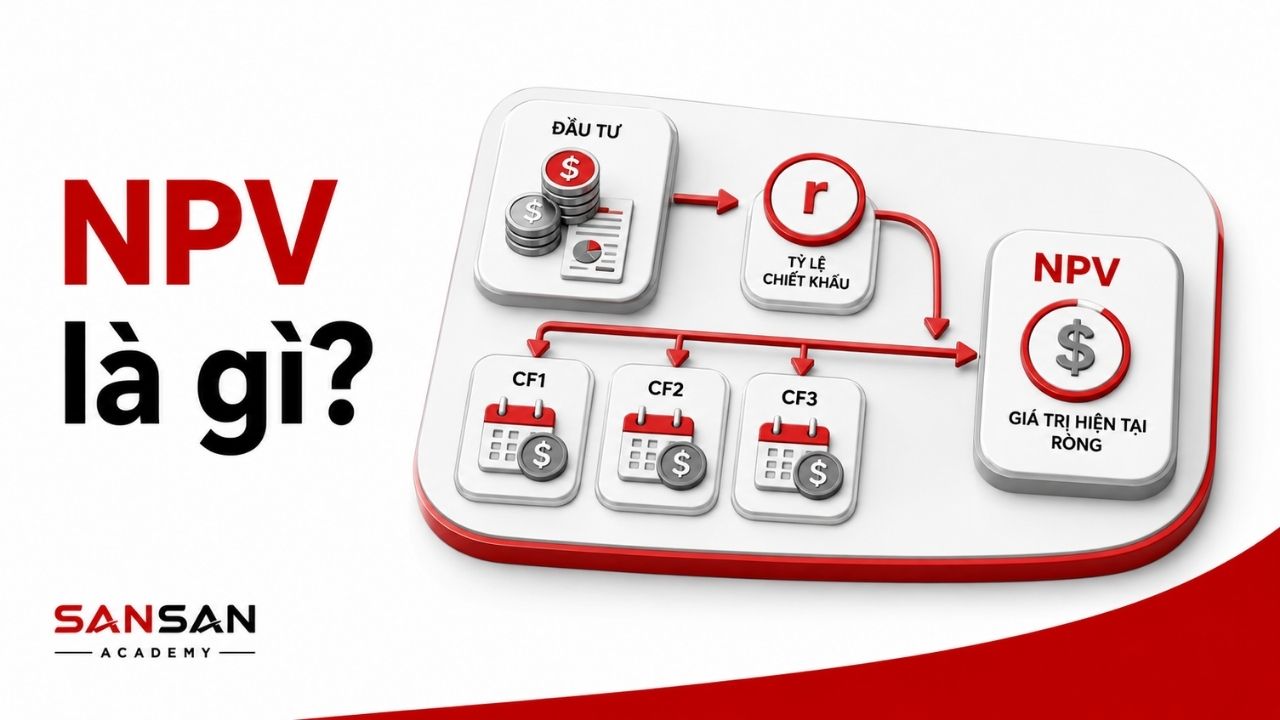
Ba trạng thái NPV lớn hơn, bằng hoặc nhỏ hơn 0 tạo thành quy tắc sàng lọc ban đầu:
NPV > 0 có ý nghĩa gì?
NPV > 0 nghĩa là giá trị hiện tại của dòng tiền vào dự kiến lớn hơn giá trị hiện tại của dòng tiền ra. Với dòng tiền thông thường và các giả định đang dùng, dự án tạo ra mức sinh lời cao hơn tỷ lệ sinh lời yêu cầu và có khả năng làm tăng giá trị cho chủ đầu tư.
Một NPV dương là tín hiệu để tiếp tục xem xét chứ chưa phải mệnh lệnh đầu tư. Nếu dự báo doanh thu quá lạc quan, bỏ sót chi phí hoặc dùng tỷ lệ chiết khấu quá thấp, dự án vẫn có thể trông hấp dẫn trên bảng tính nhưng không đạt kết quả ngoài thực tế.
NPV = 0 có ý nghĩa gì?
NPV = 0 nghĩa là giá trị hiện tại của dòng tiền vào vừa đủ bù giá trị hiện tại của dòng tiền ra, đồng thời đáp ứng đúng mức sinh lời yêu cầu đã phản ánh trong tỷ lệ chiết khấu. Đây là điểm hòa vốn kinh tế theo mô hình, không có nghĩa doanh thu bằng chi phí kế toán trong từng năm.
Ở trạng thái này, IRR của dòng tiền thông thường bằng tỷ lệ chiết khấu đang dùng. Quyết định vẫn có thể nghiêng về thực hiện nếu dự án mang lại lợi ích chiến lược, năng lực mới hoặc tác động khó quy đổi thành tiền, nhưng các lý do đó cần được đánh giá riêng.
NPV < 0 có ý nghĩa gì?
NPV < 0 nghĩa là tổng dòng tiền sau chiết khấu không đủ bù vốn và mức sinh lời yêu cầu. Nếu mục tiêu chỉ là tạo giá trị tài chính, dự án thường bị loại hoặc cần điều chỉnh doanh thu, chi phí, tiến độ và cấu trúc vốn trước khi xem xét lại.
NPV âm không đồng nghĩa dự án chắc chắn lỗ kế toán ở mọi kỳ. Nó cho biết phương án hiện tại chưa đạt ngưỡng lợi nhuận kỳ vọng, vì vậy người ra quyết định nên kiểm tra giả định nào đang kéo kết quả xuống thay vì chỉ nhìn vào dấu âm.
Công thức NPV và cách tính giá trị hiện tại thuần
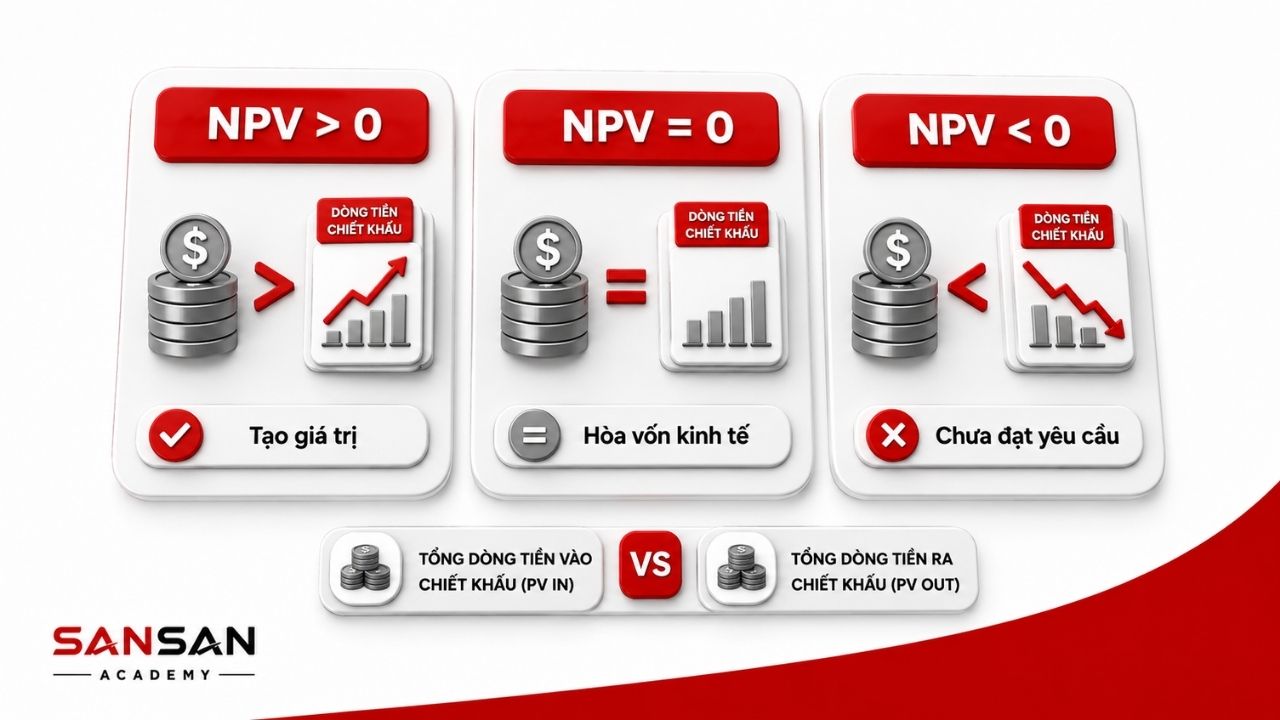
Công thức tính NPV của dự án phổ biến nhất là lấy tổng giá trị hiện tại của các dòng tiền thuần tương lai, sau đó trừ vốn đầu tư ban đầu. Công thức được trình bày như sau:
\mathrm{NPV}=-I_0+\sum_{t=1}^{n}\frac{CF_t}{(1+r)^t}
Trong đó:
| Ký hiệu | Ý nghĩa |
|---|---|
| I₀ | Vốn đầu tư ban đầu |
| CFₜ | Dòng tiền thuần cuối kỳ t (âm hoặc dương) |
| r | Tỷ lệ chiết khấu của mỗi kỳ |
| n | Tổng số kỳ phân tích |
Để áp dụng công thức, cần xác định đầy đủ vốn đầu tư, dòng tiền thuần của từng kỳ và tỷ lệ chiết khấu. Sau đó, từng dòng tiền tương lai được quy đổi về giá trị hiện tại trước khi cộng lại và trừ vốn đầu tư ban đầu.
Bài tập ví dụ
Doanh nghiệp A dự định đầu tư 100 triệu đồng vào một dự án. Dự án được kỳ vọng tạo ra dòng tiền thuần 50 triệu đồng vào cuối năm thứ nhất, 45 triệu đồng vào cuối năm thứ hai và 40 triệu đồng vào cuối năm thứ ba. Biết tỷ lệ chiết khấu là 10% mỗi năm, hãy tính NPV và cho biết doanh nghiệp có nên cân nhắc đầu tư vào dự án hay không.
Cách giải
Bước 1: Xác định dữ kiện
- Vốn đầu tư ban đầu: I_0=100 triệu đồng.
- Dòng tiền năm thứ nhất: CF_1=50 triệu đồng.
- Dòng tiền năm thứ hai: CF_2=45 triệu đồng.
- Dòng tiền năm thứ ba: CF_3=40 triệu đồng.
- Tỷ lệ chiết khấu: r=10\%=0{,}10.
Bước 2: Thay dữ kiện vào công thức NPV
\mathrm{NPV}=-100+\frac{50}{(1+0{,}10)^1}+\frac{45}{(1+0{,}10)^2}+\frac{40}{(1+0{,}10)^3}
Bước 3: Tính giá trị hiện tại của từng dòng tiền
| Thời điểm | Dòng tiền thuần | Phép tính | Giá trị hiện tại |
|---|---|---|---|
| Thời điểm đầu tư | −100 triệu đồng | −100 | −100,00 triệu đồng |
| Cuối năm 1 | 50 triệu đồng | 50/1,10 | 45,45 triệu đồng |
| Cuối năm 2 | 45 triệu đồng | 45/1,10² | 37,19 triệu đồng |
| Cuối năm 3 | 40 triệu đồng | 40/1,10³ | 30,05 triệu đồng |
Bước 4: Cộng các giá trị hiện tại
Để hạn chế sai số làm tròn, phép cộng dưới đây sử dụng giá trị hiện tại chưa làm tròn của từng dòng tiền:
\mathrm{NPV}\approx-100+45{,}4545+37{,}1901+30{,}0526\approx12{,}70
Kết quả NPV xấp xỉ 12,70 triệu đồng và lớn hơn 0. Theo dòng tiền dự kiến và tỷ lệ chiết khấu 10%, dự án có khả năng tạo thêm 12,70 triệu đồng giá trị hiện tại sau khi bù vốn đầu tư và mức sinh lời yêu cầu. Vì vậy, doanh nghiệp có thể tiếp tục cân nhắc dự án, nhưng vẫn cần kiểm tra rủi ro, khả năng huy động vốn và độ tin cậy của các dự báo dòng tiền.
Phát triển năng lực nhìn toàn doanh nghiệp, lựa chọn ưu tiên và xây cơ chế thực thi cho vai trò CEO.
Nếu dự án tạo ra một khoản tiền bằng nhau vào cuối mỗi kỳ, có thể sử dụng công thức hiện giá của dòng tiền đều:
\mathrm{NPV}=-I_0+A\times\frac{1-(1+r)^{-n}}{r}
A là dòng tiền thuần cuối mỗi kỳ, r là tỷ lệ chiết khấu khác 0 và n là số kỳ. Nếu r = 0, NPV = −I₀ + n × A. Đây là công thức dòng tiền đều quy về hiện tại, không phải giá trị tương lai.
Tại sao NPV lại quan trọng trong đầu tư kinh doanh?
NPV giúp biến một chuỗi dòng tiền dài và khó so sánh thành một con số có cùng mốc thời gian. Nhờ vậy, nhà quản lý có thể nhìn cả quy mô lợi ích, chi phí vốn và thời điểm nhận tiền trong cùng một phép phân tích.
Tuy nhiên, giá trị lớn nhất của NPV không nằm ở việc tạo ra một con số đẹp. Nó nằm ở việc buộc người lập dự án phải làm rõ dự báo dòng tiền, ngưỡng sinh lời yêu cầu và những giả định có thể làm thay đổi quyết định.
Phản ánh giá trị thời gian của tiền
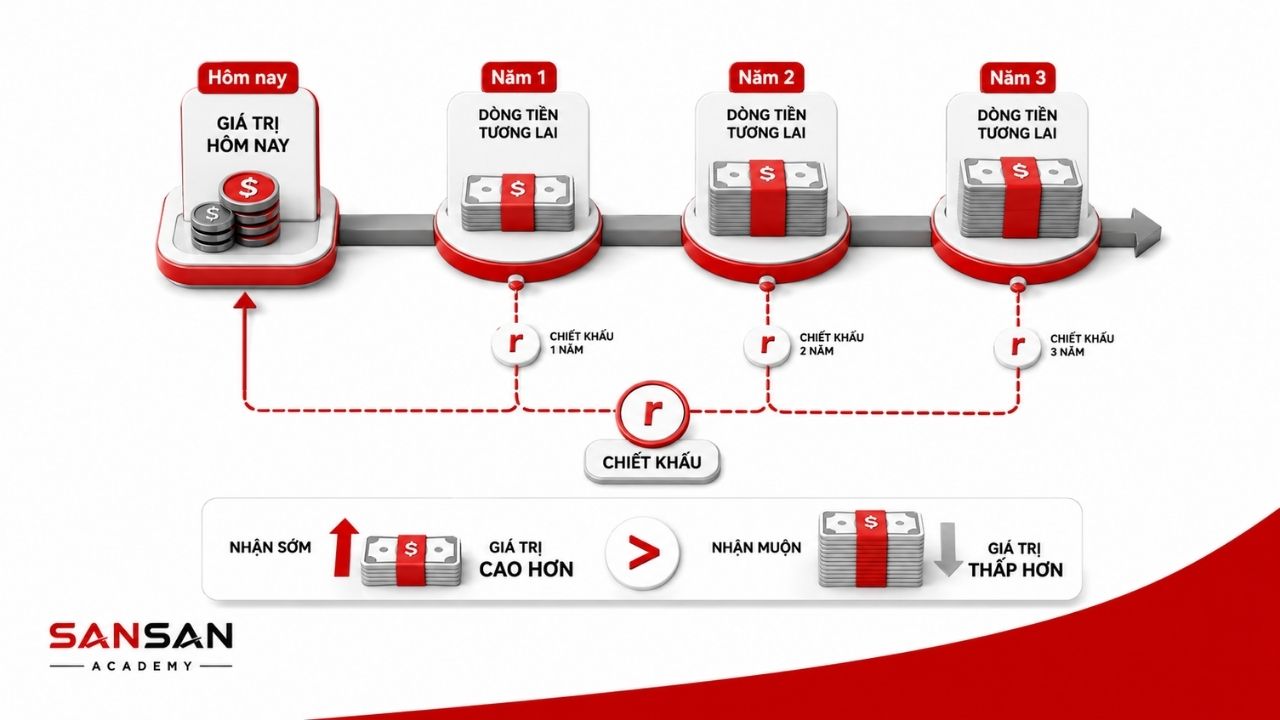
Một đồng nhận sớm có thể được tái đầu tư và thường ít bất định hơn một đồng nhận muộn, vì vậy hai khoản tiền cùng mệnh giá nhưng khác thời điểm không thể cộng trực tiếp. NPV xử lý điều này bằng cách chiết khấu dòng tiền tương lai về giá trị hiện tại trước khi cộng hoặc so sánh.
World Bank giải thích giá trị hiện tại là giá trị của dòng tiền tương lai sau khi được chiết khấu về hôm nay, còn tỷ lệ dùng để thực hiện phép quy đổi là tỷ lệ chiết khấu. Cơ chế này giúp NPV phản ánh cả độ lớn lẫn thời điểm của dòng tiền, thay vì chỉ nhìn tổng tiền danh nghĩa.
Đo phần giá trị dự kiến tạo thêm bằng tiền
NPV cho kết quả bằng một đơn vị tiền tệ cụ thể, chẳng hạn 12,70 triệu đồng trong ví dụ trên. Con số này trả lời trực tiếp dự án dự kiến tạo thêm bao nhiêu giá trị sau khi đã bù vốn và mức sinh lời yêu cầu, nên dễ đưa vào thẩm định dự án hoặc lập ngân sách vốn.
NPV đo giá trị bằng tiền, còn IRR cho kết quả theo tỷ lệ phần trăm. Tài liệu của ACCA lưu ý: với các dự án loại trừ lẫn nhau, phương án có IRR cao hơn chưa chắc tạo thêm nhiều giá trị hơn. NPV phù hợp để đánh giá lượng giá trị tăng thêm, nhưng vẫn cần xét quy mô vốn và khả năng tài trợ.
Hỗ trợ sàng lọc và so sánh phương án đầu tư
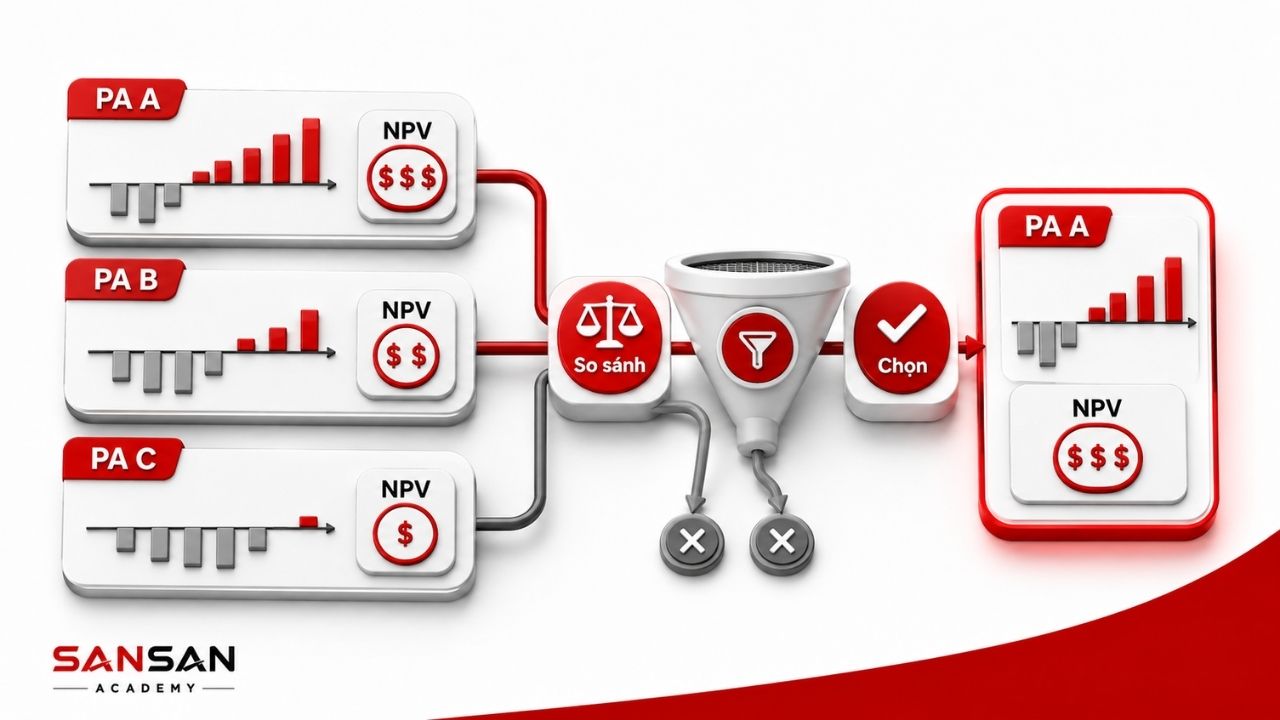
Với một dự án độc lập, NPV không âm là điều kiện tài chính ban đầu để cân nhắc chấp nhận. Với các phương án loại trừ lẫn nhau được tính trên cùng mốc thời gian và bộ giả định nhất quán, NPV giúp nhận diện phương án dự kiến tạo ra lượng giá trị cao hơn.
Trong thẩm định hiệu quả kinh tế, World Bank nêu hai điều kiện cốt lõi: NPV kỳ vọng của dự án không được âm tại tỷ lệ chiết khấu phù hợp và phải ít nhất bằng NPV của các phương án loại trừ lẫn nhau. Vì thế, phân tích NPV tạo ra một tiêu chuẩn chung để so sánh, nhưng quyết định cuối cùng vẫn cần xét hạn mức vốn và các tác động không thể định giá đáng tin cậy.
Làm rõ độ nhạy (Sensitivity Analysis) của kết quả trước các giả định
Khi thay đổi giá bán, sản lượng, chi phí vận hành, vốn đầu tư, tiến độ hoặc tỷ lệ chiết khấu, người phân tích sẽ thấy NPV biến động ra sao. Điều này biến bảng tính NPV thành công cụ đặt câu hỏi về rủi ro, thay vì chỉ là phép tính để hợp thức hóa một quyết định đã có sẵn.
Trong hồ sơ nộp SEC ngày 30/6/2026, Guardian Metal Resources công bố hai kịch bản cho dự án Pilot Mountain. NPV sau thuế, chiết khấu 8%, đạt 660,3 triệu USD ở kịch bản giá cơ sở và 1,366 tỷ USD với giá giao ngay ngày 12/6/2026. Đây là kết quả dự phóng, không phải lợi nhuận đã thu về, cho thấy giả định giá có thể làm thay đổi đáng kể NPV.
Mối liên hệ giữa NPV và IRR
IRR (Internal Rate of Return) là tỷ suất hoàn vốn nội bộ làm cho NPV của dự án bằng 0. Hai chỉ tiêu dùng cùng một mô hình dòng tiền: NPV tính lượng giá trị tại một tỷ lệ chiết khấu cho trước, còn IRR tìm chính tỷ lệ khiến giá trị hiện tại thuần về 0.
Với dòng tiền đầu tư thông thường (chi trước, thu sau), IRR cao hơn mức sinh lời yêu cầu thì NPV dương; thấp hơn thì NPV âm. Cách tính NPV và IRR bằng tay khác nhau: NPV dùng tỷ lệ chiết khấu đã chọn, còn IRR cần giải phương trình NPV(r) = 0, có thể ước tính bằng nội suy. Hàm IRR trên bảng tính dùng dòng tiền cách đều; dòng tiền theo ngày cụ thể cần hàm XIRR.
| Tiêu chí | NPV | IRR |
|---|---|---|
| Câu hỏi trả lời | Dự án dự kiến tạo thêm bao nhiêu giá trị hiện tại? | Tỷ lệ chiết khấu nào làm NPV bằng 0? |
| Kết quả | Số tiền tuyệt đối | Tỷ lệ phần trăm |
| Đầu vào chính | Dòng tiền và tỷ lệ chiết khấu | Chuỗi dòng tiền; tỷ lệ được giải từ phương trình NPV = 0 |
| Quy tắc cơ bản | NPV > 0 thì có thể cân nhắc chấp nhận | IRR > mức sinh lời yêu cầu thì có thể cân nhắc chấp nhận |
| Điểm mạnh | Đo trực tiếp lượng giá trị tăng thêm | Trực quan khi so tỷ suất sinh lời với ngưỡng yêu cầu |
| Điểm cần lưu ý | Nhạy với dòng tiền và tỷ lệ chiết khấu; không phản ánh hiệu quả trên mỗi đồng vốn | Có thể có nhiều IRR hoặc không có IRR khi dòng tiền đổi dấu bất thường; có thể xếp hạng khác NPV |
Khi chỉ chấp nhận hoặc loại một dự án có dòng tiền thông thường, chỉ tiêu NPV và IRR thường dẫn đến cùng kết luận. Hai chỉ số có thể xung đột khi dự án loại trừ lẫn nhau, khác quy mô hoặc khác thời hạn. Nếu mục tiêu là tối đa hóa giá trị tuyệt đối và không bị giới hạn vốn nghiêm ngặt, NPV thường là tiêu chí ưu tiên, còn IRR đóng vai trò bổ sung.
Những điều cần lưu ý khi sử dụng NPV
Phép tính NPV có thể đúng về toán học nhưng sai về quyết định nếu dữ liệu đầu vào thiếu hoặc không nhất quán. Trước khi tin vào kết quả, người lập dự án cần kiểm tra cách xây dựng dòng tiền, tỷ lệ chiết khấu, thời hạn phân tích và các ràng buộc thực tế.
Một mô hình tốt cũng cần đủ minh bạch để người khác hiểu NPV thay đổi vì đâu. Thay vì chỉ trình bày một con số cơ sở, hãy lưu dấu các giả định, nguồn dữ liệu và kịch bản để người phê duyệt có thể kiểm tra.
Kiểm soát sự lạc quan trong dự báo dòng tiền
Hãy dùng dòng tiền tăng thêm do quyết định đầu tư tạo ra, không dùng doanh thu hay lợi nhuận kế toán thay thế một cách máy móc. Mô hình nên tính đủ chi phí đầu tư (CAPEX), chi phí vận hành (OPEX), thuế, thay đổi vốn lưu động, chi phí cơ hội, giá trị thu hồi và thời điểm phát sinh tiền. Chi phí chìm đã xảy ra thường không thuộc dòng tiền của quyết định mới.
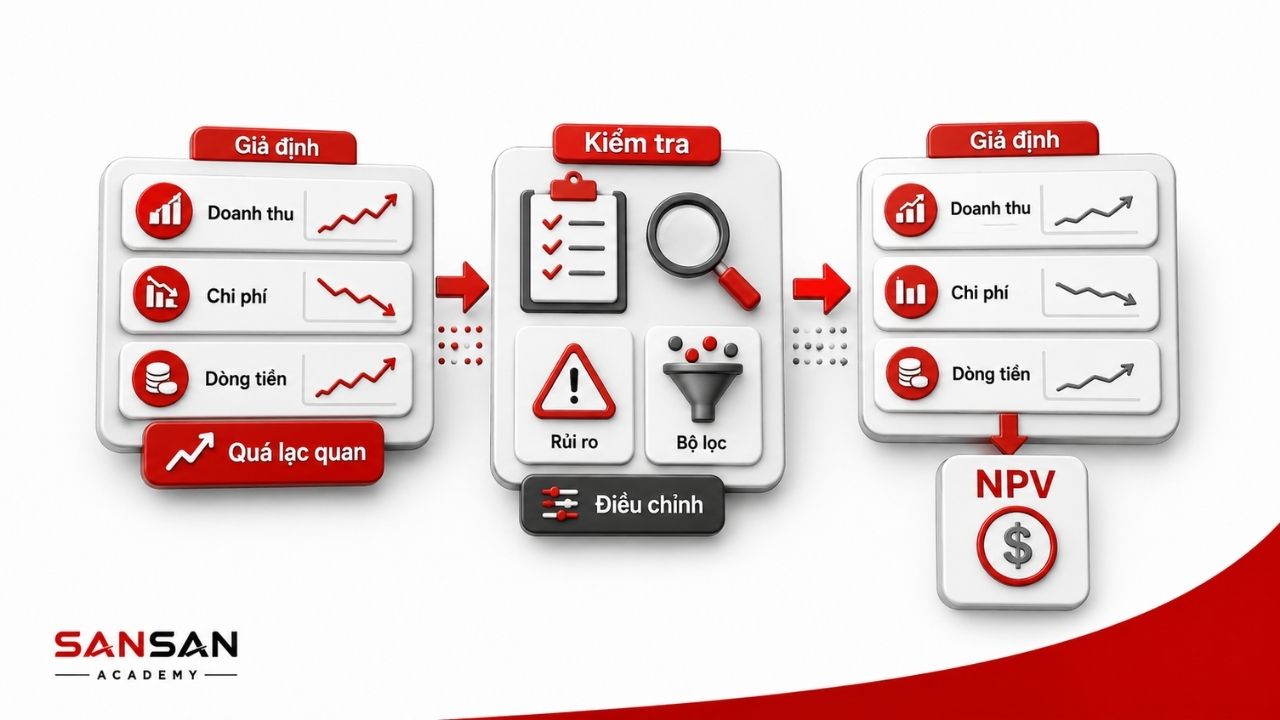
Trong thẩm định đầu tư công tại Anh, The Green Book 2026 cảnh báo chi phí và thời gian thực hiện thường cao hơn dự kiến, còn lợi ích thấp hơn dự kiến. Hướng dẫn yêu cầu điều chỉnh thiên lệch lạc quan dựa trên sai số dự báo lịch sử hoặc dự án tương tự. Đây là nguyên tắc tham khảo để kiểm tra giả định, không phải quy định áp dụng cho mọi doanh nghiệp.
Chọn tỷ lệ chiết khấu phù hợp và nhất quán
Trong tài chính doanh nghiệp, cách tính lãi suất chiết khấu trong NPV phụ thuộc nguồn vốn, loại dòng tiền và rủi ro. Dòng tiền tự do cho toàn doanh nghiệp thường đi với chi phí vốn bình quân gia quyền (WACC), còn dòng tiền dành cho cổ đông đi với chi phí vốn chủ sở hữu.
Dòng tiền và tỷ lệ chiết khấu cũng phải nhất quán về đồng tiền, trước hay sau thuế, danh nghĩa hay thực. Tài liệu định giá của Aswath Damodaran lưu ý phải ghép đúng dòng tiền với tỷ lệ chiết khấu. Cụ thể, chi phí vốn đi với dòng tiền của doanh nghiệp, còn chi phí vốn chủ sở hữu đi với dòng tiền của cổ đông.
Luôn chạy phân tích độ nhạy và kịch bản
Một NPV duy nhất chỉ cho thấy kết quả tại một bộ giả định. Hãy tạo tối thiểu kịch bản cơ sở, bất lợi và thuận lợi. Sau đó thay đổi riêng các biến quan trọng như giá bán, sản lượng, biên lợi nhuận, CAPEX, OPEX, thời điểm vận hành và lãi suất chiết khấu để tìm ngưỡng NPV về 0.
Trong bản cập nhật tài chính năm 2025 của dự án Stibnite Gold, doanh nghiệp đã kiểm tra độ nhạy theo giá kim loại, tỷ lệ chiết khấu, hàm lượng quặng, tỷ lệ thu hồi, tổng chi phí vận hành và tổng chi phí vốn. Cách làm này cho thấy phân tích độ nhạy không chỉ đổi một con số tùy ý, mà cần tập trung vào những biến có cơ chế tác động trực tiếp đến dòng tiền.
Không dùng NPV như tiêu chí duy nhất
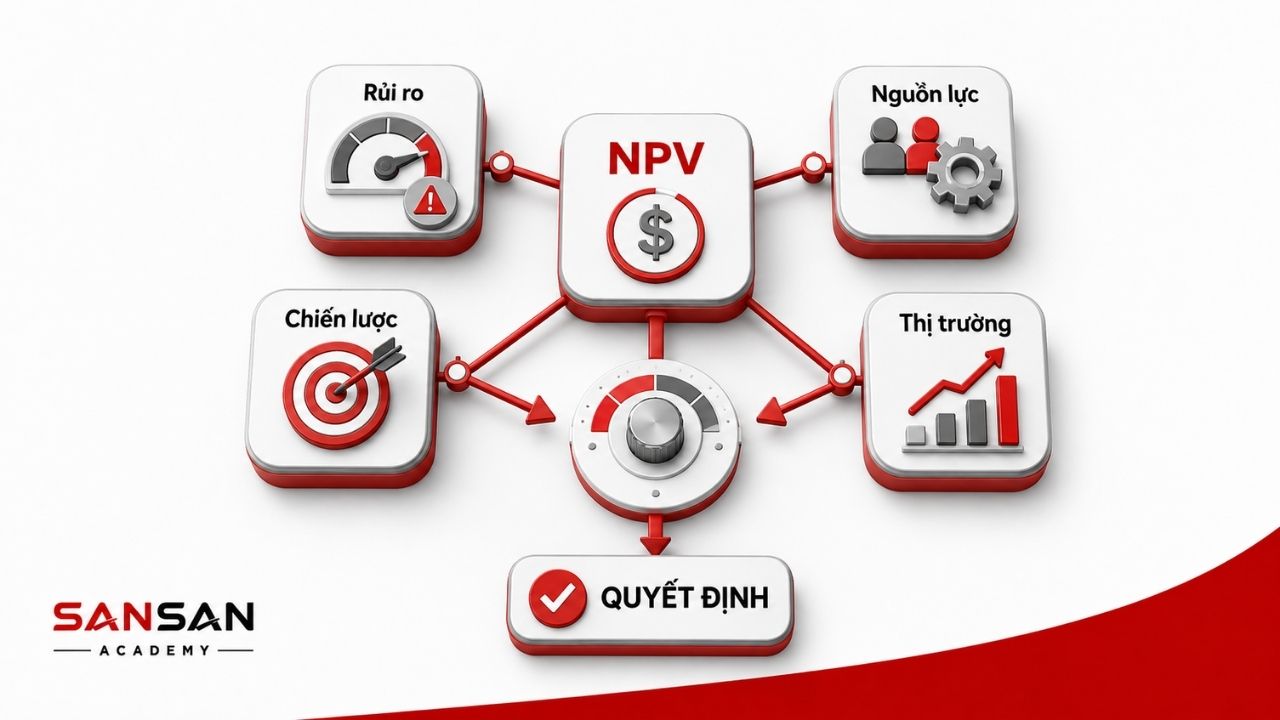
NPV là thước đo tuyệt đối nên có thể nghiêng về dự án lớn, trong khi doanh nghiệp đôi khi bị giới hạn ngân sách, nhân sự hoặc khả năng vay vốn. Khi đó, cần kết hợp NPV với IRR, chỉ số sinh lời, thời gian hoàn vốn, phân tích thanh khoản và mức rủi ro để nhìn hiệu quả trên mỗi đồng vốn cũng như khả năng triển khai.
Hướng dẫn TAG A1.1 của Bộ Giao thông Anh, bản tháng 5/2026, nêu rằng khi không bị giới hạn ngân sách, có cơ sở cân nhắc các dự án NPV dương nếu lợi ích quy tiền vượt tác động tiêu cực chưa quy tiền. Trong bối cảnh đánh giá dự án giao thông này, tài liệu cũng lưu ý NPV không thể hiện lợi ích trên mỗi đơn vị chi phí, nên cần thước đo bổ sung khi ngân sách khan hiếm.
Kết luận
NPV là giá trị hiện tại thuần của toàn bộ dòng tiền dự án sau khi đã xét giá trị thời gian của tiền. Công thức tính giá trị hiện tại ròng trả lời dự án dự kiến tạo thêm bao nhiêu giá trị. Ba trạng thái NPV dương, bằng 0 và âm hỗ trợ sàng lọc phương án theo mức sinh lời yêu cầu.
Để phân tích NPV đáng tin cậy, bạn cần dự báo dòng tiền đầy đủ, chọn tỷ lệ chiết khấu nhất quán và kiểm tra nhiều kịch bản thay vì dựa vào một kết quả duy nhất. Khi kết hợp NPV và IRR cùng các ràng buộc về vốn, rủi ro và yếu tố phi tài chính, người ra quyết định sẽ có góc nhìn cân bằng hơn trước khi đầu tư.
Bài viết liên quan
- Tín chỉ carbon là gì? Cơ chế hoạt động của thị trường carbon
- AR (Augmented Reality) là gì? Ứng dụng của công nghệ AR
- Data Warehouse là gì? Những đặc điểm kỹ thuật của DW
- Kinh tế xanh là gì? Các nguyên tắc trong phát triển kinh tế xanh
- Supplier là gì? Mối quan hệ của Supplier trong Logistics
- Trái phiếu xanh là gì? Các loại trái phiếu xanh trên thế giới