Doanh nghiệp muốn tăng trưởng không phải lúc nào cũng cần tự xây mọi thứ từ đầu. Một công ty có thể mua lại đối thủ, kết hợp với doanh nghiệp khác, sở hữu một công nghệ đang thiếu hoặc bước nhanh vào thị trường mới thông qua M&A.
Vậy M&A là gì và một thương vụ M&A thực tế diễn ra như thế nào? Trong bài viết này, Sansan Academy sẽ cùng bạn tìm hiểu từ khái niệm, cách định giá, quy trình M&A đến những lợi ích, rủi ro và các thương vụ M&A nổi bật tại Việt Nam cũng như trên thế giới.
M&A là gì?
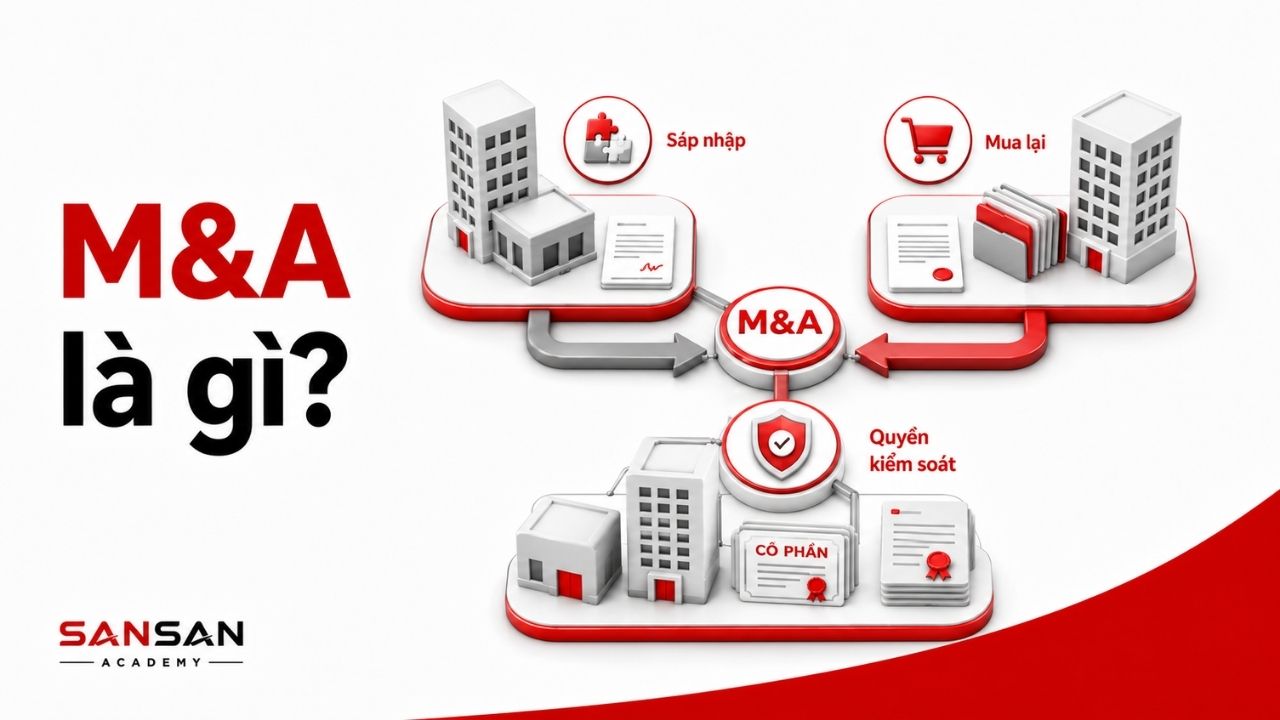
M&A là viết tắt của Mergers and Acquisitions, nghĩa là sáp nhập và mua lại doanh nghiệp. Hiểu đơn giản, đây là những giao dịch giúp một doanh nghiệp kết hợp với doanh nghiệp khác hoặc mua một phần hay toàn bộ quyền sở hữu, tài sản và quyền kiểm soát của doanh nghiệp mục tiêu.
Trong đó, merger thường được hiểu là sáp nhập hoặc kết hợp doanh nghiệp. Acquisition là mua lại, tức một bên mua cổ phần, tài sản hoặc quyền kiểm soát của bên còn lại.
M&A cũng không chỉ là chuyện mua một công ty rồi đổi tên. Một thương vụ còn liên quan đến chiến lược, định giá, tài chính doanh nghiệp, thuế, pháp lý, nhân sự và cách vận hành sau giao dịch.
Phân biệt sáp nhập, hợp nhất và mua lại doanh nghiệp
Sáp nhập, hợp nhất và mua lại đều có thể xuất hiện trong M&A nhưng không phải một khái niệm. Điểm khác nhau quan trọng nhất nằm ở việc doanh nghiệp nào tiếp tục tồn tại sau giao dịch và quyền kiểm soát được chuyển như thế nào.
| Tiêu chí | Sáp nhập | Hợp nhất | Mua lại doanh nghiệp |
|---|---|---|---|
| Bản chất | Một hoặc nhiều công ty nhập vào một công ty đang tồn tại | Hai hoặc nhiều công ty kết hợp để lập công ty mới | Một bên mua cổ phần, vốn góp, tài sản hoặc quyền kiểm soát của bên khác |
| Pháp nhân sau giao dịch | Công ty nhận sáp nhập tiếp tục tồn tại | Một pháp nhân mới được thành lập | Công ty mục tiêu có thể vẫn giữ nguyên pháp nhân |
| Công ty ban đầu | Công ty bị sáp nhập chấm dứt tồn tại | Các công ty hợp nhất chấm dứt tồn tại | Không bắt buộc chấm dứt |
| Quyền kiểm soát | Chuyển về công ty nhận sáp nhập | Chuyển sang công ty mới | Tùy tỷ lệ và cấu trúc giao dịch |
| Ví dụ đơn giản | A nhập vào B, B tiếp tục hoạt động | A + B tạo thành C | A mua 70% cổ phần B |
Theo Luật Doanh nghiệp số 59/2020/QH14, hợp nhất là tạo ra một công ty mới, còn sáp nhập đưa toàn bộ tài sản, quyền và nghĩa vụ của công ty bị sáp nhập sang công ty nhận sáp nhập. Vì vậy, khi đọc về các công ty sáp nhập hay các thương vụ hợp nhất doanh nghiệp, bạn nên nhìn vào pháp nhân nào còn tồn tại sau giao dịch để phân biệt chính xác.
Mua lại doanh nghiệp thì linh hoạt hơn. Ví dụ, Công ty A mua 60% cổ phần của Công ty B và nắm quyền kiểm soát, nhưng Công ty B vẫn hoạt động dưới pháp nhân cũ. Giao dịch này vẫn thuộc M&A nhưng không phải sáp nhập theo nghĩa pháp lý.
Mục đích và lợi ích của M&A đối với doanh nghiệp
Mục đích của M&A thường xoay quanh một câu hỏi khá thực tế: mua hoặc kết hợp với doanh nghiệp khác có giúp công ty đi nhanh hơn, làm tốt hơn hoặc tạo thêm giá trị so với tự phát triển hay không?
Nếu lý do mua chỉ dừng ở việc muốn lớn hơn, thương vụ rất dễ mất phương hướng. Một kế hoạch M&A tốt cần chỉ rõ giá trị sẽ đến từ khách hàng, thị trường, công nghệ, chi phí hay cách sử dụng vốn.
Mở rộng quy mô và thị phần
M&A giúp doanh nghiệp tăng quy mô nhanh hơn so với việc mở rộng từng bước từ nội bộ. Thay vì tự tìm từng khách hàng mới, doanh nghiệp có thể tiếp nhận ngay một phần tệp khách hàng, hệ thống phân phối và độ phủ của công ty mục tiêu.
T-Mobile là một ví dụ khá rõ. Sau khi sáp nhập với Sprint vào tháng 4/2020, T-Mobile báo cáo 100,4 triệu khách hàng vào cuối quý III/2020. Con số này phản ánh quy mô của doanh nghiệp sau khi cơ sở khách hàng Sprint được hợp nhất vào T-Mobile, vì vậy không nên hiểu toàn bộ mức tăng là tăng trưởng hữu cơ sau M&A.
Ví dụ này cho thấy lợi ích rõ nhất của M&A theo chiều ngang: quy mô có thể thay đổi rất nhanh sau một giao dịch. Tuy nhiên, quy mô lớn hơn chỉ có ý nghĩa khi doanh nghiệp giữ được khách hàng và vận hành hệ thống mới hiệu quả.
Tiếp cận thị trường, công nghệ và nguồn lực mới
Không phải doanh nghiệp nào cũng muốn mất nhiều năm tự xây đội ngũ, công nghệ hoặc thị trường mới. Trong một số trường hợp, mua một doanh nghiệp đã có sẵn năng lực cần thiết sẽ nhanh hơn.
Năm 2018, Walmart thỏa thuận mua khoảng 77% Flipkart với giá khoảng 16 tỷ USD. Flipkart là một doanh nghiệp thương mại điện tử lớn tại Ấn Độ, còn Walmart cho biết khoản đầu tư giúp công ty tăng hiện diện tại một nền kinh tế và thị trường bán lẻ lớn.
Bạn có thể hình dung đơn giản: Walmart không chỉ mua cổ phần. Công ty đồng thời tiếp cận một nền tảng, đội ngũ, khách hàng và hệ sinh thái thương mại điện tử đã được Flipkart xây dựng tại Ấn Độ.
Tạo giá trị cộng hưởng (Synergy)
Synergy hay giá trị cộng hưởng là phần giá trị mà hai doanh nghiệp kỳ vọng tạo ra tốt hơn khi kết hợp với nhau. Nguồn giá trị này có thể đến từ tiết kiệm chi phí, dùng chung hệ thống, mua hàng với quy mô lớn hơn, bán thêm sản phẩm cho cùng khách hàng hoặc rút ngắn thời gian phát triển công nghệ.
Khi FCA và Groupe PSA chuẩn bị kết hợp thành Stellantis, hai bên nâng mức synergy ước tính hằng năm từ 3,7 tỷ euro lên hơn 5 tỷ euro. Để đạt mức này, chi phí triển khai một lần cũng được ước tính lên tới 4 tỷ euro.
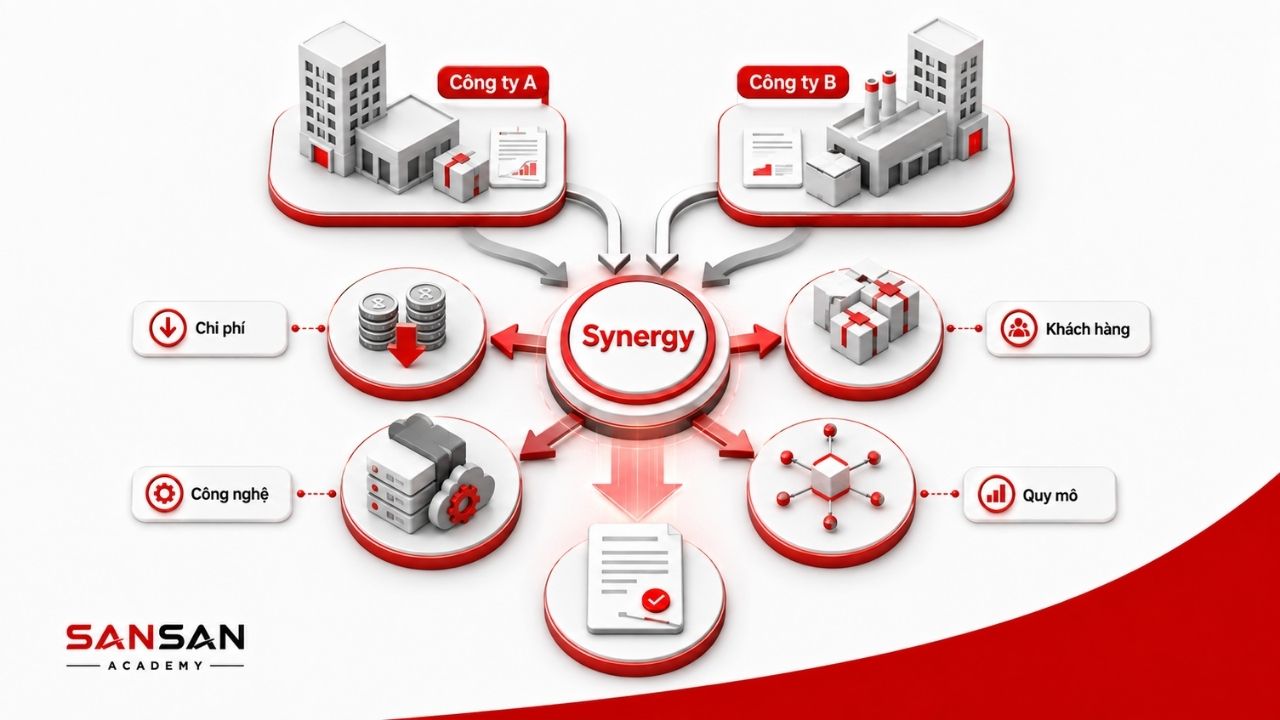
Điểm cần lưu ý là synergy chỉ là giá trị kỳ vọng khi thương vụ được tính toán. Doanh nghiệp vẫn phải bỏ chi phí, tích hợp hệ thống và thay đổi cách vận hành để biến con số đó thành kết quả thật.
Tái cấu trúc và nâng cao hiệu quả sử dụng vốn
M&A không chỉ dùng để mua thêm doanh nghiệp. Nhiều tập đoàn thực hiện mua bán, tách hoặc sắp xếp lại các đơn vị để tập trung vốn vào những mảng phù hợp hơn.
United Technologies hoàn tất mua Rockwell Collins năm 2018 và hình thành Collins Aerospace. Công ty kỳ vọng thương vụ tạo ra hơn 500 triệu USD synergy chi phí trước thuế mỗi năm vào năm thứ tư; đến năm 2019, Collins Aerospace đã ghi nhận khoảng 300 triệu USD cộng hưởng chi phí trong năm và đặt mục tiêu ít nhất 600 triệu USD vào năm thứ tư.
Điều này cho thấy M&A có thể nằm trong một kế hoạch phân bổ vốn rộng hơn. Doanh nghiệp vừa mua năng lực cần thiết, vừa sắp xếp lại danh mục để vốn không bị dàn trải.
Các hình thức và cấu trúc M&A phổ biến
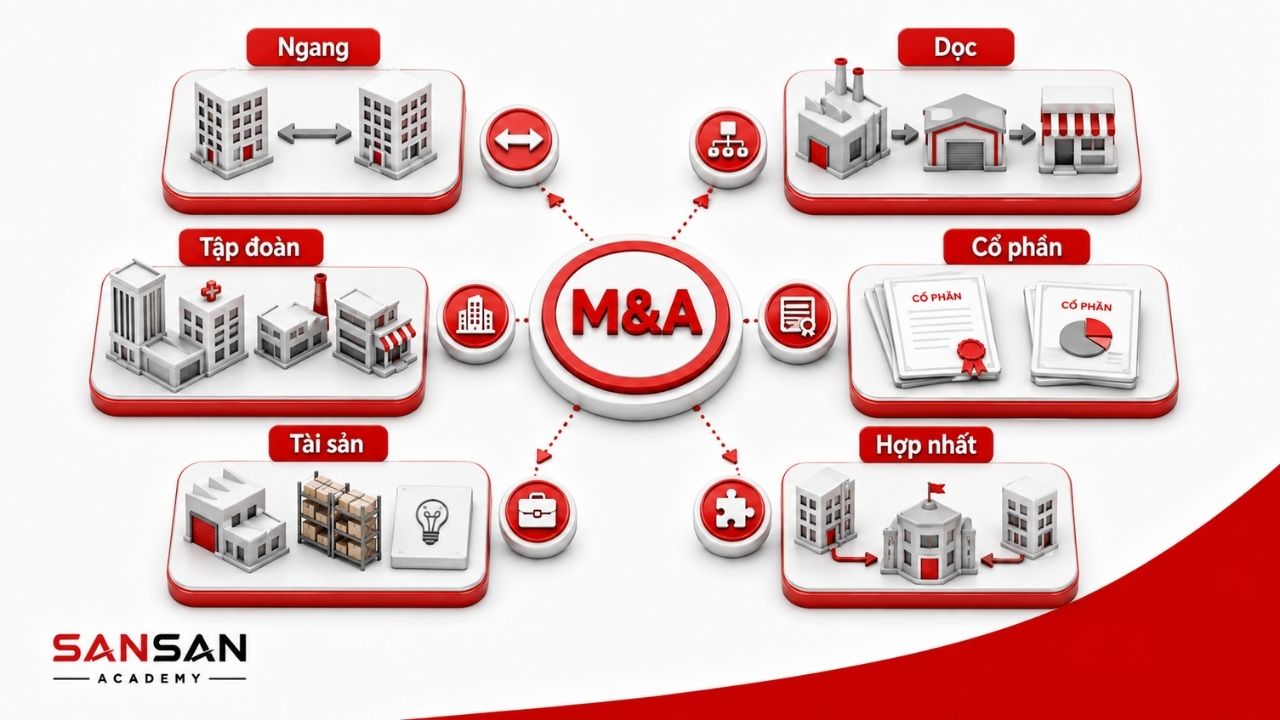
M&A có nhiều hình thức khác nhau tùy mối quan hệ giữa bên mua và doanh nghiệp mục tiêu. Việc phân loại giúp bạn hiểu doanh nghiệp đang muốn mở rộng thị phần, kiểm soát chuỗi cung ứng hay bước sang một lĩnh vực mới.
M&A theo chiều ngang (Horizontal M&A)
M&A theo chiều ngang là giao dịch giữa các doanh nghiệp cùng ngành, cung cấp sản phẩm hoặc dịch vụ tương tự và cạnh tranh trực tiếp với nhau.
Ví dụ, hai công ty viễn thông hợp nhất hoặc một chuỗi bán lẻ mua lại đối thủ cùng phân khúc đều có thể xem là M&A theo chiều ngang. Lợi ích thường đến từ quy mô và giảm phần vận hành trùng lặp, nhưng loại giao dịch này cũng dễ bị cơ quan cạnh tranh xem xét kỹ hơn.
M&A theo chiều dọc (Vertical M&A)
M&A theo chiều dọc xảy ra khi hai doanh nghiệp nằm ở những khâu khác nhau trong cùng chuỗi giá trị. Một nhà sản xuất mua nhà cung cấp nguyên liệu hoặc một doanh nghiệp bán lẻ mua công ty giao hàng là những ví dụ dễ hiểu.
Trong M&A logistics, cách làm này giúp doanh nghiệp kiểm soát tốt hơn kho bãi, vận chuyển hoặc giao hàng. Tuy nhiên, tự sở hữu một mắt xích chưa chắc luôn rẻ hơn thuê đối tác, nên doanh nghiệp vẫn cần tính kỹ chi phí trước khi quyết định.
M&A đồng tâm (Concentric M&A)
M&A đồng tâm xảy ra khi hai doanh nghiệp không cạnh tranh trực tiếp nhưng có điểm chung về khách hàng, công nghệ hoặc kênh bán. Ví dụ, một công ty phần mềm quản trị mua một doanh nghiệp cung cấp công cụ phân tích dữ liệu cho cùng nhóm khách hàng.
Lợi ích thường nằm ở khả năng bổ sung sản phẩm và bán chéo. Nếu hai sản phẩm không thực sự phù hợp với cùng một nhóm khách hàng, synergy kỳ vọng có thể thấp hơn dự kiến.
M&A hỗn hợp (Conglomerate M&A)
M&A hỗn hợp là giao dịch giữa các doanh nghiệp hoạt động ở những ngành ít liên quan với nhau. Doanh nghiệp thường thực hiện loại thương vụ này để đa dạng nguồn doanh thu hoặc phân bổ vốn sang một lĩnh vực mới.
Đổi lại, tập đoàn phải quản lý nhiều mô hình kinh doanh khác nhau. Nếu năng lực quản trị và phân bổ vốn không tốt, việc sở hữu thêm doanh nghiệp có thể làm tổ chức phức tạp hơn thay vì hiệu quả hơn.
Mua cổ phần, phần vốn góp hoặc tài sản doanh nghiệp
Một thương vụ M&A không nhất thiết phải mua toàn bộ công ty. Bên mua có thể mua một phần cổ phần, phần vốn góp hoặc chỉ mua một nhóm tài sản như nhà máy, thương hiệu, công nghệ hay một mảng kinh doanh.
Mua cổ phần thường giúp công ty mục tiêu giữ nguyên pháp nhân. Mua tài sản cho phép bên mua chọn những tài sản cần thiết hơn, nhưng hợp đồng, giấy phép, lao động và nghĩa vụ liên quan vẫn cần được kiểm tra kỹ.
Cách phương pháp định giá phổ biến trong M&A
Định giá giúp bên mua ước tính doanh nghiệp mục tiêu đáng giá bao nhiêu. Nếu bên mua trả quá thấp, người bán khó chấp nhận; trả quá cao thì phần lợi ích của thương vụ có thể bị mất ngay từ ngày ký hợp đồng.
Trong thực tế, doanh nghiệp thường không dùng một phương pháp duy nhất. Nhiều mô hình sẽ được đặt cạnh nhau để kiểm tra xem mức giá đưa ra có hợp lý hay không.
Phát triển năng lực nhìn toàn doanh nghiệp, lựa chọn ưu tiên và xây cơ chế thực thi cho vai trò CEO.
Định giá theo phương pháp tài sản
Phương pháp tài sản ước tính giá trị vốn chủ sở hữu bằng giá trị tài sản sau điều chỉnh trừ các nghĩa vụ phải trả. Giá trị sổ sách thường phải được điều chỉnh nếu giá thực tế của đất, nhà xưởng, máy móc hoặc tài sản tài chính khác với con số trên báo cáo.
Cách này dễ áp dụng hơn với doanh nghiệp có nhiều tài sản hữu hình. Với công ty công nghệ hoặc doanh nghiệp phụ thuộc nhiều vào thương hiệu, dữ liệu và nhân sự, tài sản trên bảng cân đối chưa chắc phản ánh hết khả năng tạo tiền.
Định giá theo phương pháp thị trường
Phương pháp thị trường so doanh nghiệp mục tiêu với các công ty hoặc thương vụ tương tự. EV/EBITDA và EV/Revenue so giá trị doanh nghiệp với EBITDA và doanh thu; P/E so giá thị trường cổ phần với lợi nhuận thuộc cổ đông.
Ví dụ, nếu các doanh nghiệp tương tự đang được thị trường định giá quanh mức 8 lần EBITDA, người phân tích có một điểm tham khảo để xem mức giá của doanh nghiệp mục tiêu đang cao hay thấp. Tuy nhiên, không có hai công ty giống nhau hoàn toàn nên kết quả vẫn cần điều chỉnh theo tăng trưởng, lợi nhuận và rủi ro.
Định giá bằng phương pháp dòng tiền chiết khấu
DCF, hay phương pháp dòng tiền chiết khấu, quy dòng tiền tương lai về hiện tại. Cần chọn dòng tiền và tỷ lệ chiết khấu phù hợp với đối tượng định giá: toàn doanh nghiệp hay vốn chủ sở hữu.
Phương pháp này buộc bên mua phải ghi rõ các giả định như doanh thu tăng bao nhiêu, biên lợi nhuận ra sao, cần đầu tư thêm bao nhiêu và tỷ lệ chiết khấu là bao nhiêu. Chỉ cần một vài giả định thay đổi, mức định giá cũng có thể thay đổi đáng kể.
Vì vậy, DCF không nên chỉ có một kịch bản đẹp nhất. Người phân tích thường kiểm tra thêm các trường hợp thận trọng và tích cực để biết mức giá nào vẫn chấp nhận được nếu kết quả kinh doanh không đúng như kỳ vọng.
Quy trình M&A diễn ra như thế nào?
Quy trình M&A không kết thúc ở việc ký hợp đồng. Một dự án M&A thường bắt đầu từ chiến lược, đi qua tìm kiếm mục tiêu, thẩm định và định giá, sau đó mới đến đàm phán, hoàn tất giao dịch và tích hợp hai bên.
Mỗi thương vụ có thể khác nhau về thời gian và thủ tục, nhưng tám bước dưới đây là cách dễ hình dung toàn bộ quá trình.
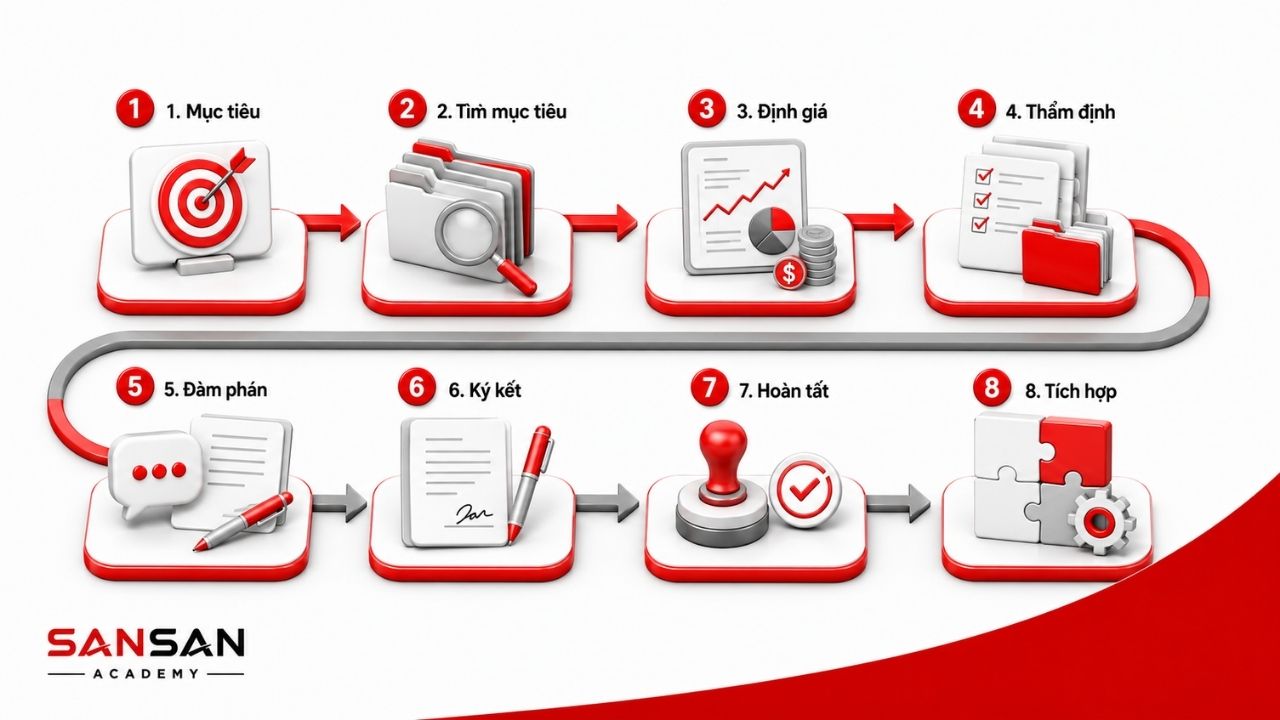
Bước 1: Xác định mục tiêu và chiến lược M&A
Doanh nghiệp cần biết mình mua công ty khác để làm gì trước khi tìm xem nên mua ai. Mục tiêu có thể là tăng thị phần, mua công nghệ, đi vào thị trường mới, bổ sung sản phẩm hoặc kiểm soát chuỗi cung ứng.
Mục tiêu càng rõ thì danh sách doanh nghiệp phù hợp càng dễ lọc. Nếu công ty cần công nghệ, doanh thu lớn chưa chắc là tiêu chí quan trọng nhất; nếu cần mở thị trường, tệp khách hàng và kênh phân phối có thể được ưu tiên hơn.
Bước 2: Tìm kiếm và sàng lọc doanh nghiệp mục tiêu
Sau khi có mục tiêu, doanh nghiệp xây danh sách các công ty có khả năng phù hợp. Các tiêu chí thường gồm ngành, quy mô, địa lý, doanh thu, lợi nhuận, công nghệ, khách hàng và khả năng thực hiện giao dịch.
Ở tập đoàn lớn, bộ phận M&A nội bộ có thể đảm nhận bước này. Với giao dịch phức tạp, doanh nghiệp có thể thuê ngân hàng đầu tư hỗ trợ tìm mục tiêu, định giá, chuẩn bị tài liệu và tổ chức giao dịch.
Bước 3: Tiếp cận và đánh giá sơ bộ
Bên mua bắt đầu liên hệ và trao đổi thông tin ở mức cơ bản. Hai bên thường ký thỏa thuận bảo mật trước khi chia sẻ dữ liệu nhạy cảm về tài chính, khách hàng hay chiến lược.
Nếu muốn đi tiếp, hai bên có thể dùng thư bày tỏ ý định (LOI) hoặc bản điều khoản chính (term sheet). Đây chưa phải hợp đồng mua bán cuối cùng; mức ràng buộc của từng điều khoản vẫn cần được kiểm tra, nhất là bảo mật và độc quyền đàm phán.
Bước 4: Thẩm định doanh nghiệp (Due Diligence)
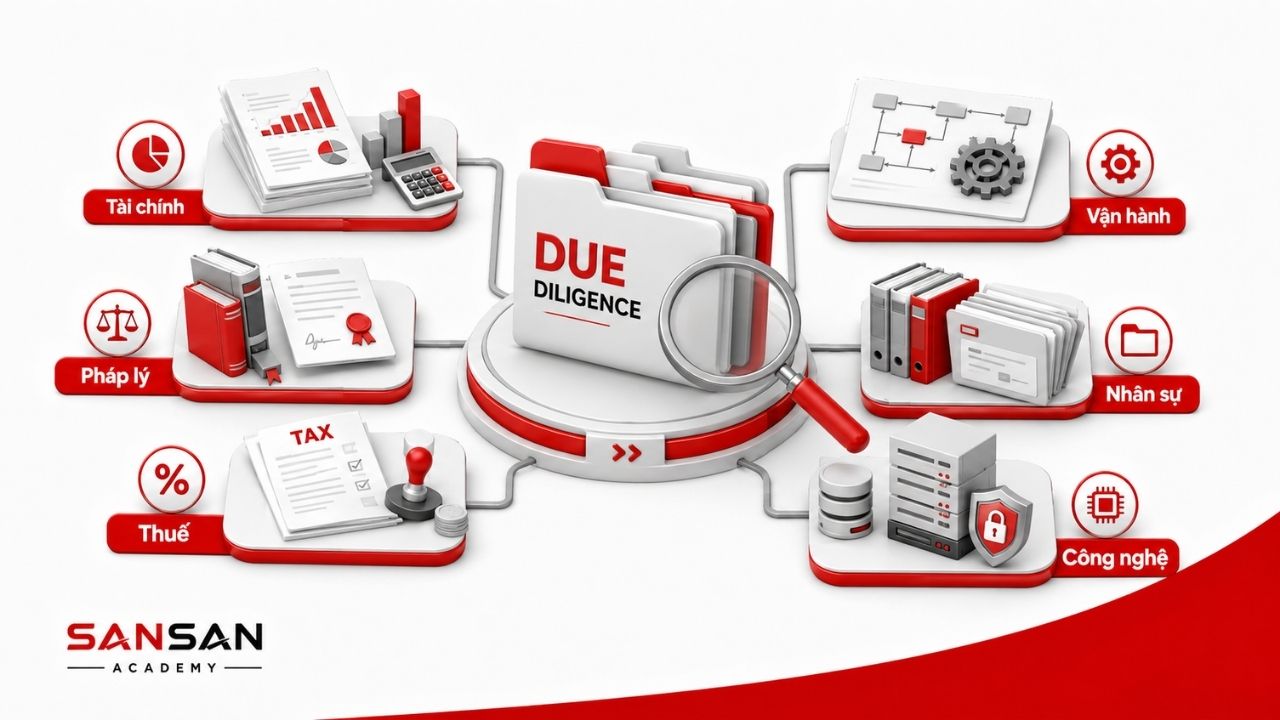
Due diligence có thể hiểu đơn giản là quá trình kiểm tra kỹ doanh nghiệp trước khi mua. Bên mua sẽ rà lại những thông tin đã nhận để xem có vấn đề nào làm thay đổi giá hoặc khiến thương vụ không còn hấp dẫn hay không.
Nội dung thẩm định thường trải rộng từ tài chính, pháp lý, thuế đến thương mại, công nghệ, nhân sự và vận hành. Một công ty có lợi nhuận tốt nhưng phụ thuộc 70% doanh thu vào một khách hàng lớn sẽ có mức rủi ro khác hẳn doanh nghiệp có nguồn thu đa dạng.
Bước 5: Định giá và xây dựng cấu trúc giao dịch
Sau thẩm định, bên mua cập nhật lại giá trị doanh nghiệp mục tiêu. Những thông tin mới phát hiện có thể khiến giá mua tăng, giảm hoặc làm thay đổi cách giao dịch.
Hai bên cũng cần quyết định mua cổ phần hay tài sản, thanh toán bằng tiền hay cổ phiếu, mua ngay toàn bộ hay chia thành nhiều giai đoạn. Một phần giá mua có thể chỉ được trả thêm khi đạt kết quả đã thỏa thuận sau giao dịch, gọi là earn-out.
Bước 6: Đàm phán và ký kết thỏa thuận
Khi đàm phán, hai bên không chỉ chốt giá mua mà còn thống nhất cam đoan của bên bán, trách nhiệm nếu thông tin sai, điều kiện hoàn tất giao dịch và cách xử lý tranh chấp.
Với giao dịch mua cổ phần, hợp đồng thường được gọi là SPA, tức Share Purchase Agreement. Nội dung hợp đồng cần phản ánh đúng những vấn đề đã phát hiện khi thẩm định, không nên chỉ lấy một mẫu có sẵn rồi áp cho mọi thương vụ.
Bước 7: Hoàn tất thủ tục và chuyển giao quyền sở hữu
Ký hợp đồng chưa đồng nghĩa giao dịch đã hoàn thành. Nhiều thương vụ còn phải chờ phê duyệt cạnh tranh, thủ tục đầu tư, chấp thuận chuyên ngành hoặc hoàn tất khoản vay dùng để thanh toán.
Khi các điều kiện đã đủ, thương vụ đi đến closing. Đây là thời điểm quyền sở hữu được chuyển giao và bên mua thực hiện thanh toán theo thỏa thuận.
Bước 8: Tích hợp sau M&A và hiện thực hóa giá trị cộng hưởng
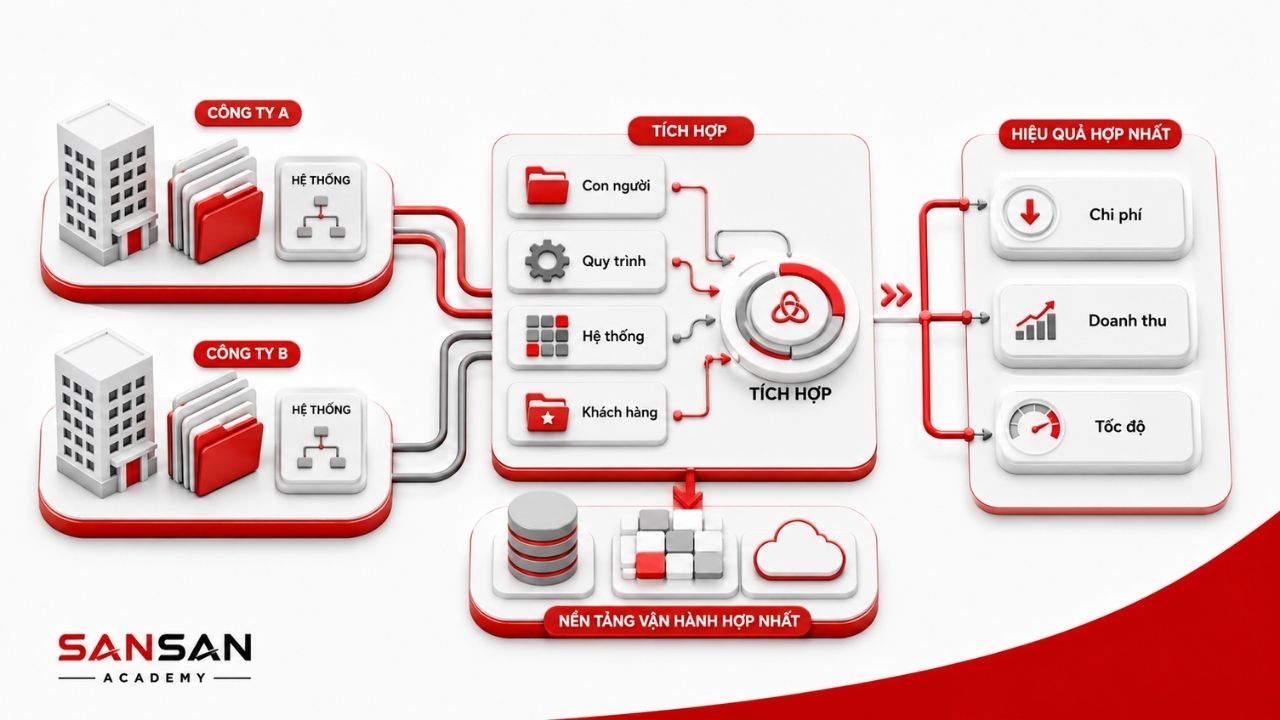
Sau khi hoàn tất giao dịch, doanh nghiệp phải đưa kế hoạch tích hợp vào thực tế để hai tổ chức vận hành cùng nhau. Hệ thống nào giữ lại, thương hiệu nào sử dụng, nhân sự báo cáo cho ai và dữ liệu được kết nối thế nào đều cần có kế hoạch.
Nếu thương vụ được duyệt vì kỳ vọng tiết kiệm 200 tỷ đồng mỗi năm, doanh nghiệp phải xác định rõ khoản tiết kiệm đến từ đâu và thời điểm nào cần đạt được. Nếu không, synergy sẽ chỉ tồn tại trong mô hình tài chính ban đầu.
Những thách thức và rủi ro thường gặp trong M&A
Một thương vụ hấp dẫn trên giấy vẫn có thể tạo kết quả rất khác sau khi hoàn tất. Những vấn đề thường xuất hiện khi bên mua đánh giá quá cao doanh nghiệp, bỏ sót rủi ro khi thẩm định, gặp khó ở khâu tài trợ vốn hoặc không kết nối được hai tổ chức.
Định giá sai hoặc trả giá quá cao
Khi kỳ vọng về doanh nghiệp mục tiêu quá cao, mức giá mua cũng dễ bị đẩy lên. Nếu triển vọng sau giao dịch thấp hơn dự báo, doanh nghiệp có thể phải ghi nhận suy giảm lợi thế thương mại (goodwill) và tài sản liên quan.
Năm 2015, Microsoft công bố khoản suy giảm khoảng 7,6 tỷ USD liên quan đến tài sản từ việc mua Nokia Devices and Services. Microsoft cũng cho biết triển vọng của mảng Phone Hardware thấp hơn kỳ vọng ban đầu.
Ví dụ này chưa đủ để kết luận Microsoft đã trả giá quá cao. Tuy nhiên, nó cho thấy một rủi ro rõ ràng: nếu triển vọng kinh doanh sau mua thấp hơn giả định, giá trị ghi nhận từ thương vụ có thể giảm rất mạnh.
Rủi ro tài chính, pháp lý và thuế chưa được phát hiện
Thẩm định là cần thiết vì số liệu nhận trước giao dịch chưa chắc phản ánh hết tình hình doanh nghiệp. Những khoản nợ, tranh chấp, cách ghi nhận doanh thu hoặc nghĩa vụ thuế bị bỏ sót đều có thể làm giá trị thương vụ thay đổi.
HP là một trường hợp đáng chú ý. Năm 2012, công ty ghi nhận khoản suy giảm 8,8 tỷ USD liên quan đến Autonomy; HP khi đó cho biết phần lớn khoản giảm giá trị liên quan đến các sai phạm kế toán và thông tin mà HP cáo buộc đã xảy ra tại Autonomy trước khi mua.
Vì đây là tuyên bố từ phía HP, không nên xem toàn bộ cáo buộc là kết luận độc lập về Autonomy. Điều có thể rút ra là bên mua cần kiểm tra chất lượng dữ liệu và nghĩa vụ tiềm ẩn trước khi chốt giá.
Khó khăn trong huy động vốn và thanh toán giao dịch
Một thương vụ có thể được hai bên đồng ý nhưng vẫn chưa chắc hoàn tất nếu nguồn tiền không sẵn sàng. Đây là lý do cấu trúc tài trợ thường được chuẩn bị song song với quá trình đàm phán.
Trước khi sáp nhập với Sprint năm 2020, T-Mobile công bố cam kết tài trợ từ 16 ngân hàng, gồm khoản vay cầu nối và hạn mức tín dụng ưu tiên. Thông báo được đưa ra vào giai đoạn thị trường tài chính chịu ảnh hưởng mạnh của COVID-19.
Thương vụ này không thất bại vì thiếu vốn. Ví dụ cho thấy bên mua cần thu xếp nguồn tài trợ và phương án dự phòng trước ngày thanh toán.
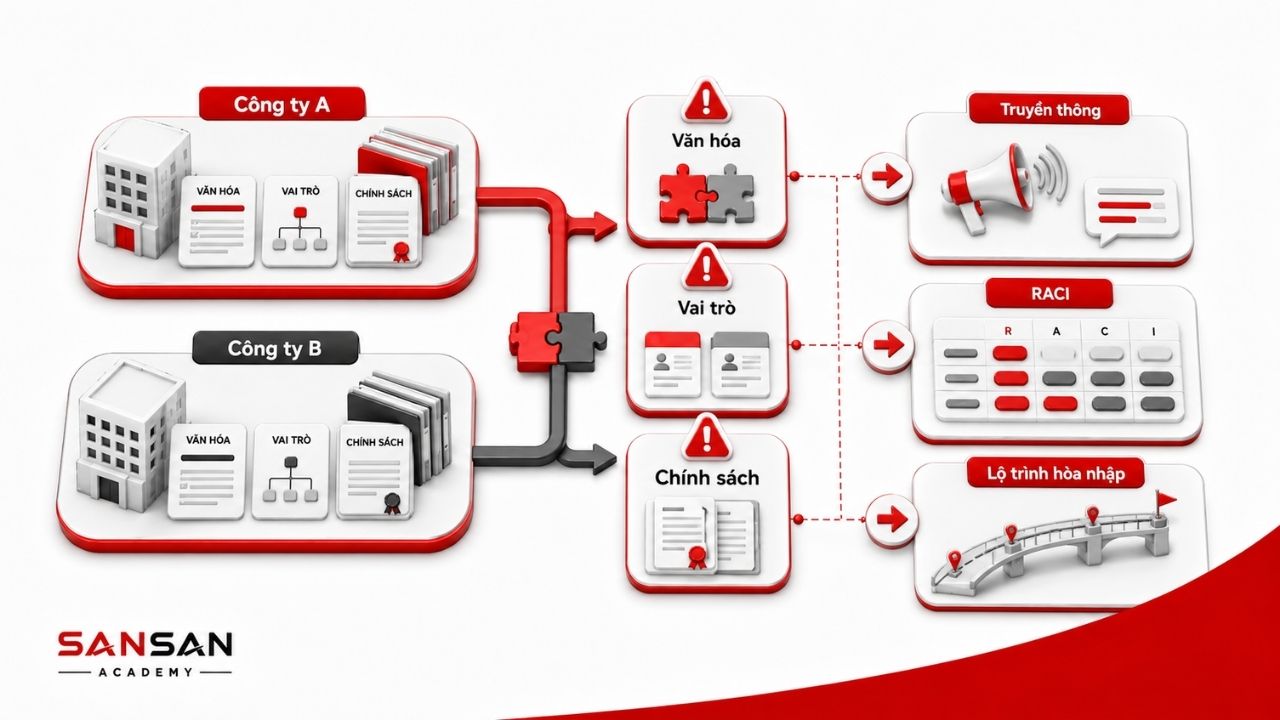
Xung đột văn hóa, nhân sự và cách quản lý
Hai doanh nghiệp có sản phẩm phù hợp với nhau chưa chắc đã có cách làm việc phù hợp. Khác biệt về quyền ra quyết định, cách giao tiếp, lương thưởng và phong cách quản lý thường chỉ lộ rõ sau khi hai bên bắt đầu làm việc chung.
Nghiên cứu năm 2005 về DaimlerChrysler phân tích xung đột khi tích hợp hai công ty sau thương vụ năm 1998. Khác biệt về văn hóa doanh nghiệp là một trở ngại trong quá trình này. Vì vậy, kế hoạch tích hợp cần tính đến con người và cách quản lý, bên cạnh tài chính và công nghệ.
Những thương vụ M&A nổi tiếng tại Việt Nam và trên thế giới
Các thương vụ dưới đây cho thấy M&A có thể được thực hiện theo nhiều cách khác nhau. Có thương vụ mua cổ phần chi phối, có giao dịch hoán đổi cổ phần và cũng có thương vụ mua lại toàn cầu trị giá hàng chục tỷ USD.
- Masan – VinCommerce/VinEco: Cuối năm 2019, Masan và Vingroup hoàn tất giao dịch kết hợp Masan Consumer Holdings với VinCommerce và VinEco theo cấu trúc hoán đổi cổ phần. Masan trở thành cổ đông đa số với 70% tại pháp nhân kết hợp, đây cũng là một trong các thương vụ M&A của Vingroup được chú ý nhiều tại Việt Nam.
- ThaiBev – Sabeco: Tháng 12/2017, Vietnam Beverage mua 53,59% cổ phần Sabeco với gần 5 tỷ USD; ThaiBev khi đó sở hữu gián tiếp 49% Vietnam Beverage. Giao dịch cho thấy một bên có thể nắm quyền kiểm soát thông qua mua cổ phần chi phối mà không cần sáp nhập pháp nhân mục tiêu.
- Disney – 21st Century Fox: Thương vụ mua lại trị giá khoảng 71 tỷ USD có hiệu lực ngày 20/3/2019, giúp Disney bổ sung nội dung, công nghệ và mở rộng dịch vụ trực tiếp tới người tiêu dùng.
- Microsoft – Activision Blizzard: Microsoft hoàn tất mua Activision Blizzard ngày 13/10/2023 với tổng giá mua 75,4 tỷ USD theo báo cáo thường niên 2024. Giao dịch đưa nhiều thương hiệu game lớn như Call of Duty, World of Warcraft và Candy Crush về cùng hệ sinh thái Microsoft Gaming.
Hoạt động M&A tại Việt Nam và các vấn đề pháp lý cần lưu ý
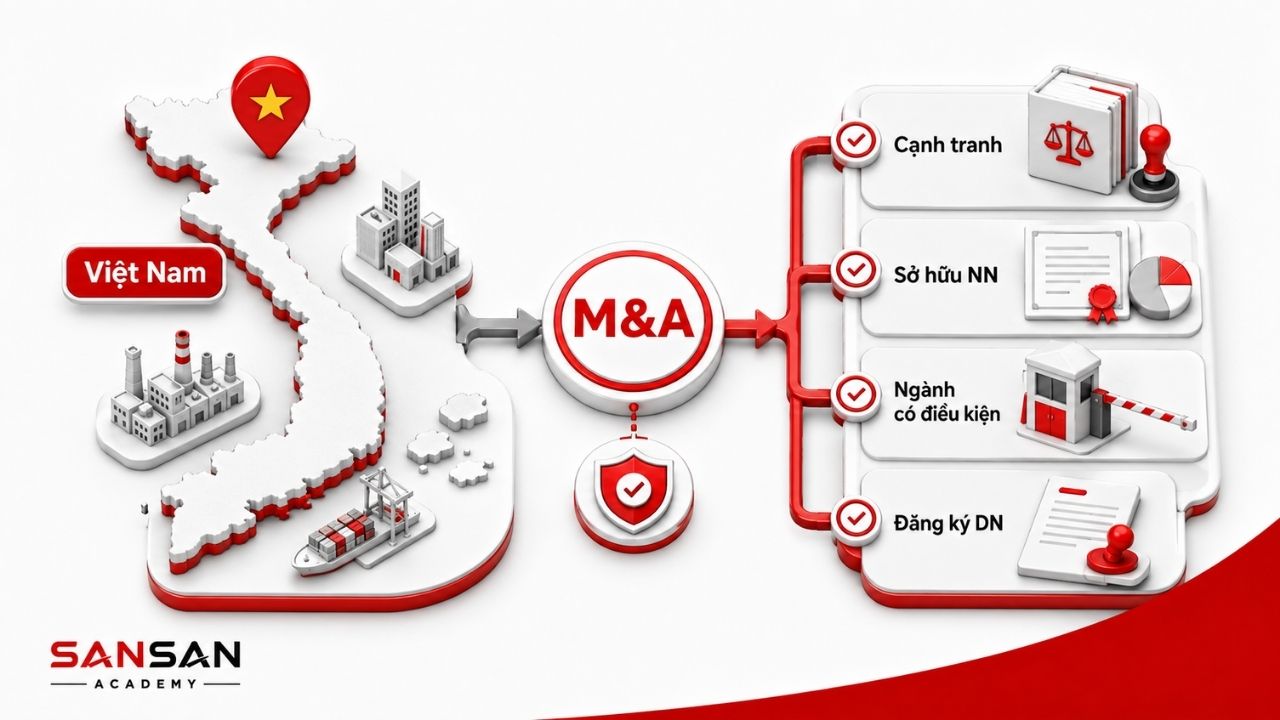
Hoạt động M&A tại Việt Nam không có một bộ thủ tục giống nhau cho mọi giao dịch. Doanh nghiệp cần xem cấu trúc thương vụ, quy mô, ngành nghề, tỷ lệ sở hữu nước ngoài và khả năng giao dịch thuộc diện tập trung kinh tế.
Các quy định pháp luật cũng có thể được sửa đổi. Vì vậy, những nội dung dưới đây nên dùng như khung kiểm tra ban đầu và cần đối chiếu văn bản đang có hiệu lực tại thời điểm thực hiện giao dịch.
Kiểm tra nghĩa vụ thông báo tập trung kinh tế
Với doanh nghiệp thông thường, ngưỡng thông báo tập trung kinh tế gồm: tài sản tại Việt Nam từ 3.000 tỷ đồng; doanh thu bán ra hoặc doanh số mua vào tại Việt Nam từ 3.000 tỷ đồng; giá trị giao dịch từ 1.000 tỷ đồng; hoặc thị phần kết hợp từ 20%. Tài sản, doanh thu/doanh số xét ở cấp doanh nghiệp hoặc nhóm liên kết; tài sản, doanh thu/doanh số và thị phần dùng số liệu năm tài chính liền trước. Tổ chức tín dụng, bảo hiểm, chứng khoán có ngưỡng riêng; giao dịch ngoài Việt Nam không áp dụng ngưỡng giá trị giao dịch.
Nếu thương vụ chạm một trong các ngưỡng áp dụng, doanh nghiệp cần kiểm tra nghĩa vụ thông báo trước khi thực hiện giao dịch. Việc bỏ qua bước này có thể ảnh hưởng trực tiếp đến tiến độ hoàn tất và tính pháp lý của kế hoạch M&A.
Thực hiện thủ tục đăng ký doanh nghiệp sau sáp nhập hoặc hợp nhất
Sau sáp nhập, thông tin đăng ký của công ty nhận sáp nhập có thể phải thay đổi. Nghị định 168/2025/NĐ-CP có quy định riêng tại Điều 55 về đăng ký thay đổi nội dung đăng ký doanh nghiệp đối với công ty nhận sáp nhập.
Nghị định 168/2025 đã được sửa đổi bởi Nghị định 296/2026/NĐ-CP, có hiệu lực từ 23/7/2026. Vì vậy, hồ sơ thực tế cần được kiểm tra theo phiên bản hiện hành thay vì dùng lại danh mục hồ sơ theo quy định cũ.
Kiểm tra điều kiện đầu tư khi có nhà đầu tư nước ngoài
Luật Đầu tư 143/2025/QH15 có hiệu lực từ ngày 1/3/2026. Nhà đầu tư nước ngoài khi mua cổ phần hoặc phần vốn góp phải đáp ứng điều kiện tiếp cận thị trường, yêu cầu về quốc phòng – an ninh và các quy định liên quan đến đất đai.
Các trường hợp cần đăng ký trước gồm tăng sở hữu nước ngoài ở ngành tiếp cận thị trường có điều kiện; tăng từ không quá 50% lên trên 50% hoặc tăng tiếp khi đã trên 50%; và mua vốn tại doanh nghiệp có giấy chứng nhận quyền sử dụng đất ở khu vực được luật quy định.
Tuân thủ quy định riêng của ngành có điều kiện
Một số ngành có thêm lớp thủ tục riêng. M&A ngân hàng là ví dụ rõ vì giao dịch còn chịu quy định chuyên ngành của Ngân hàng Nhà nước.
Thông tư 62/2024/TT-NHNN quy định điều kiện, hồ sơ và thủ tục chấp thuận việc tổ chức lại ngân hàng thương mại và tổ chức tín dụng phi ngân hàng. Văn bản này đã được sửa đổi bởi Thông tư 26/2025/TT-NHNN, vì vậy doanh nghiệp cần kiểm tra bản hiện hành trước khi lập tiến độ giao dịch.
Tương tự, các lĩnh vực bảo hiểm, chứng khoán, bất động sản hoặc ngành có điều kiện khác cũng cần được kiểm tra riêng. Một danh mục kiểm tra chung cho M&A tại Việt Nam không thể thay thế việc rà quy định đúng với từng ngành.
Mọi người cũng hỏi về M&A
M&A không chỉ là thuật ngữ dùng khi doanh nghiệp mua bán lẫn nhau. Người tìm chủ đề này còn thường quan tâm đến nghề nghiệp, kế hoạch giao dịch và vai trò của chuyên viên M&A.
Sáp nhập M&A là gì?
Sáp nhập là một hình thức thuộc M&A. Khi sáp nhập, một hoặc nhiều doanh nghiệp chuyển tài sản, quyền và nghĩa vụ sang công ty nhận sáp nhập, sau đó công ty bị sáp nhập chấm dứt tồn tại.
M&A rộng hơn sáp nhập vì còn bao gồm mua cổ phần, phần vốn góp, tài sản hoặc quyền kiểm soát. Do đó, không nên dùng hai khái niệm này thay thế hoàn toàn cho nhau.
Nghề M&A là gì?
M&A không phải một ngành kinh tế độc lập theo nghĩa thông thường, mà là mảng công việc kết hợp tài chính doanh nghiệp, đầu tư, chiến lược và tư vấn giao dịch.
Người làm M&A thường phân tích doanh nghiệp, xây mô hình tài chính, định giá, nghiên cứu thị trường và phối hợp thẩm định. Tại ngân hàng đầu tư, nhân sự tư vấn M&A thường thuộc bộ phận ngân hàng đầu tư (investment banking).
Kế hoạch M&A là gì?
Kế hoạch M&A là bản mô tả doanh nghiệp muốn mua loại công ty nào, lý do mua, mức giá chấp nhận được và cách thực hiện giao dịch. Nó cũng cần làm rõ nguồn vốn, tiêu chí dừng thương vụ và cách tạo giá trị sau khi mua.
Một kế hoạch tốt không dừng ở mục tiêu hoàn tất giao dịch. Doanh nghiệp cần biết sau 6 tháng, 1 năm hoặc 3 năm sẽ kiểm tra kết quả thương vụ bằng chỉ số nào.
Chuyên viên M&A là gì?
Chuyên viên M&A là người tham gia phân tích và triển khai các giao dịch mua bán, sáp nhập hoặc đầu tư vào doanh nghiệp. Công việc có thể gồm nghiên cứu ngành, tìm doanh nghiệp mục tiêu, đọc báo cáo tài chính, xây mô hình định giá và chuẩn bị tài liệu cho giao dịch.
Tuy nhiên, một chuyên viên không thể xử lý toàn bộ thương vụ một mình. M&A thực tế thường cần đội tài chính, pháp lý, thuế, nhân sự, công nghệ và vận hành cùng phối hợp.
Kết luận
M&A là hoạt động sáp nhập và mua lại doanh nghiệp, giúp công ty tăng quy mô, đi vào thị trường mới, bổ sung công nghệ hoặc tái cấu trúc nguồn lực nhanh hơn so với tự phát triển trong một số trường hợp.
Với hoạt động M&A tại Việt Nam, doanh nghiệp còn cần theo dõi quy định về cạnh tranh, đầu tư, đăng ký doanh nghiệp và pháp luật chuyên ngành đang có hiệu lực. M&A nên được nhìn như một quyết định đầu tư dài hạn, không phải mục tiêu hoàn tất giao dịch bằng mọi giá.
Bài viết liên quan
- Tín chỉ carbon là gì? Cơ chế hoạt động của thị trường carbon
- AR (Augmented Reality) là gì? Ứng dụng của công nghệ AR
- Data Warehouse là gì? Những đặc điểm kỹ thuật của DW
- Kinh tế xanh là gì? Các nguyên tắc trong phát triển kinh tế xanh
- Supplier là gì? Mối quan hệ của Supplier trong Logistics
- Trái phiếu xanh là gì? Các loại trái phiếu xanh trên thế giới